年収500万の生活レベルは勝ち組か?手取りと子持ち世帯の現実
額面年収500万円という数字は、日本のビジネスパーソンにとってひとつの大きな節目であり、中堅層としてのステータスを感じさせる指標です。しかし、物価高や社会保険料の負担増が続く2026年の経済環境において、「年収500万円=余裕のある暮らし」という旧来のイメージには明らかな歪みが生じています。
独身であれば趣味や貯蓄に十分なリソースを割ける一方で、扶養家族を抱える世帯主からは「日々の生活費だけでカツカツ」「貯蓄に回す余裕がない」といった切実な声が絶えません。額面と手取りのギャップ、家族構成による可処分所得の劇的な差、そして固定費の構造的リスクを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の手取り額は約390万〜410万円であり、月々の手取り換算では約26万〜33万円にとどまる。
- 要点2:独身なら「勝ち組」寄りのゆとりを享受できるが、片働き子持ち家庭では教育費や住宅ローンが重く圧し掛かり「きつい」現実に直面する。
- 要点3:世帯全体の収支バランスや住居費・自動車費用の見直し、共働き化の有無が家計の命運を分ける決定打となる。
【2026年最新データ】年収500万円の手取り額と全人口に占める割合
給与明細に記載される「年収500万円」をそのまま使えるお金と錯覚していると、家計管理は即座に破綻します。国税庁の「民間給与実態統計調査」などの最新データを紐解くと、給与所得者のうち年収500万円台の割合はおよそ10%〜11%前後で推移しています。全体の中で年収500万円以上を得ている層は上位約32%前後に位置しており、統計上の数値だけを見れば平均給与(約460万円前後)を上回る上位層に属します。
しかし、額面から容赦なく差し引かれるのが年収500万税金社会保険料の存在です。健康保険、厚生年金、雇用保険、さらに所得税と住民税を合わせると、年間で約90万〜110万円近くが天引きされます。その結果、手元に残る年収500万手取りの実額は、約390万〜410万円(ボーナスなし均等割りで月額約32万〜34万円、ボーナス年2回計80万円支給の場合は月額手取り約26万円前後)となります。
社会保険料率の高止まりが続く現在、額面の約2割強が自動的に徴収される現実を踏まえなければ、適正な生活水準の設計は不可能です。世間が抱く「年収500万円なら高給取り」という認識と、手取りベースの実質購買力との間には、無視できない乖離が存在しています。
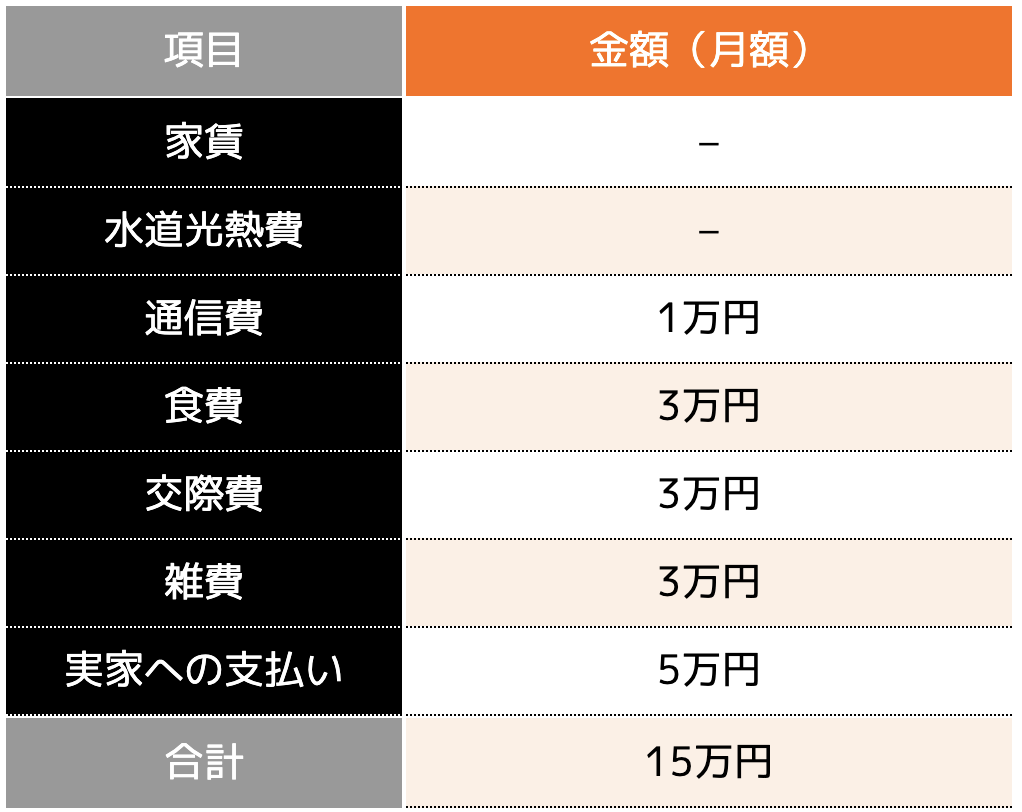
【独身vs家族】生活費と家計シミュレーション比較
年収500万円という同一の収入であっても、独身か家族帯同かによって生活実感は天と地ほど異なります。それぞれのライフステージにおける収支内訳と家計の許容度を詳細に比較しました。
| 項目 | 独身(単身者) | 夫婦2人(DINKS・片働き) | 子持ち4人家族(子ども2人) |
|---|---|---|---|
| 月の手取り目安 | 約26万〜33万円 | 約27万〜34万円(配偶者控除) | 約27万〜34万円(扶養控除等) |
| 住居費(家賃・ローン) | 7.5万〜9.0万円 | 9.5万〜11.5万円 | 11.0万〜13.0万円 |
| 食費・日用品費 | 4.5万〜5.5万円 | 7.0万〜8.5万円 | 9.0万〜11.0万円 |
| 水道光熱費・通信費 | 2.0万〜2.5万円 | 3.0万〜3.5万円 | 4.0万〜5.0万円 |
| 教育費・養育費 | 0円 | 0円 | 3.0万〜6.0万円 |
| 教養・娯楽・小遣い | 4.0万〜6.0万円 | 3.5万〜5.0万円 | 1.5万〜2.5万円 |
| 月間貯蓄・投資額 | 6.0万〜9.0万円 | 3.0万〜5.0万円 | 0万〜1.5万円(赤字月あり) |
年収500万独身生活費を精査すると、適正な年収500万家賃目安(手取りの25〜28%程度、約7.5万〜9万円)に抑えれば、趣味や外食を楽しみつつ毎月6万円以上を貯蓄や新NISAなどの資産形成に回せます。単身者にとって年収500万円は、堅実な生活を送る限りにおいて明確に「ゆとりがある」状態です。
一方、年収500万生活レベル4人家族(片働き)のケースでは様相が一変します。食費や光熱費の増大に加え、習い事や学校関連の支出が加わると、月の手取りはほぼ全額消滅します。突発的な医療費や冠婚葬祭、家電の買い替えが発生した月はボーナスからの補填を余儀なくされ、年間を通じた年収500万既婚貯金額が10万〜30万円程度にとどまる家庭も珍しくありません。
子持ち世帯が「きつい」と感じる決定的な理由と固定費の罠
世間一般では「平均以上の年収があるはず」と見なされる層が、なぜこれほどまでに困窮感を募らせるのでしょうか。現場の生の声と支出構造を分析すると、複合的な固定費の圧迫が浮かび上がります。
最大の要因は年収500万子持ちきつい理由の中核をなす「教育費と住宅ローンの重圧」です。子どもが小学生から中学生、高校生へと成長するにつれて、塾や通信教育、部活動にかかる費用は指数関数的に増加します。文部科学省の学習費調査でも明らかなように、公立・私立を問わず教育関連の支出は家計を大きく侵食します。
さらに見逃せないのが住居費です。金利上昇局面にある現在、年収500万住宅ローン限界として金融機関が提示する借入可能枠(約3,500万〜4,000万円)一杯までローンを組んでしまうと、毎月の返済額は管理費・修繕積立金を含めて12万〜14万円に達します。これは月間手取りの40%近くを占める危険水準であり、家計の柔軟性を完全に奪います。
地方都市や郊外生活において必須とされる自家用車も大きな負担です。年収500万車所有きついと言われる背景には、車両ローンに加えて自動車税、車検代、任意保険、ガソリン代、駐車場代で年間40万〜60万円(月額換算3.5万〜5万円)もの固定支出が消えていく構造があります。住居ローン・教育費・車両維持費の「三大固定費」が揃った瞬間、年収500万円の家計は容易に窒息状態へと追い込まれます。

共働き世帯年収のリアル|世帯年収1,000万との決定的な格差
現代の家計設計において、単身の稼ぎ手だけに依存するリスクは年々高まっています。特に税制と社会保障の観点から見ると、年収500万共働き世帯年収の構造差は極めて重大です。
例えば「夫が1人で年収1,000万円を稼ぐ世帯」と「夫500万円+妻500万円で世帯年収1,000万円の家庭」を比較した場合、日本の累進課税制度のもとでは後者の共働き世帯の方が手取り額で年間約80万〜100万円以上多くなります。基礎控除や給与所得控除を夫婦それぞれがフル活用できるためです。
また、片働き年収500万円の家庭であっても、配偶者がパートや派遣、正社員として月収8万〜15万円(年収100万〜180万円程度)を補填するだけで、世帯の手取りは劇的に改善します。この「プラス月10万円」のゆとりこそが、教育費の積立や資産運用の原資となり、生活破綻を防ぐセーフティネットとして機能します。
一般に知られていない盲点と家計防衛のプロが示す判断基準
ネット上では「年収500万は勝ち組か負け組か」という極端な二元論が飛び交いますが、その年収500万勝ち組真相は、年収そのものではなく「固定費の最適化レベル」と「家族戦略」に依存しています。
多くの人が陥る盲点は、「周りと同じ標準的な暮らし」を維持しようとすることです。新築マンションの購入、新車の維持、子どもの複数の習い事、年1回の家族旅行といった昭和・平成的な「中流階級のテンプレート」を片働き年収500万円で再現しようとすれば、家計が破綻するのは自明の理です。
【プロの結論】年収500万円で豊かに暮らせる人・破綻リスクの高い人の境界線
取材現場の家計データおよびライフプラン分析に基づき、年収500万円という条件を活かして安定した暮らしを築ける人と、早急な軌道修正が必要な人の明確な判断基準を提示します。
【豊かさを維持できる人の条件】
- 独身またはDINKS世帯:固定費を低水準に保ち、可処分所得の20%以上を先取り投資に回せている。
- 住居費の徹底管理:賃貸・持ち家を問わず、住居費を手取り月収の25%以内(月8万円前後)に抑えている。
- 地方・郊外在住で実家支援や低廉な住宅コストを享受している世帯。
- 夫婦共働き体制:配偶者が一定の安定収入を得ており、世帯年収として650万〜800万円以上を確保している。
【将来的な破綻リスクが高い人の条件】
- 都市部・片働きで子ども2人以上:住居費が月12万円を超え、毎月の家計が慢性的なトントンまたは赤字。
- フルローンの限界借入:金利上昇への耐久力がなく、ボーナス払いを前提とした住宅ローンを組んでいる。
- 過度な教育費課金:公立中高一貫や私立受験を前提としながら、大学進学資金の別枠積立ができていない。
- 見栄消費の継続:身の丈に合わない高級ミニバンの所有や、高頻度の外食・レジャーを削れない。

【年収 500 万 生活 レベル】に関するよくある質問(FAQ)
Q1:年収500万円で住宅ローンはいくらまで組むのが安全ですか?
A1:金融機関の審査上は3,500万〜4,000万円程度まで借入可能な場合がありますが、安全圏とされる返済比率(手取り年収に対する年間返済額の割合)を20〜25%以内に抑えるなら、借入総額は2,500万〜2,800万円程度が適正限界です。金利上昇リスクや管理費・固定資産税の負担を考慮すると、3,000万円を超える借入は片働き世帯にとって極めて高リスクとなります。
Q2:独身で年収500万円の場合、毎月どのくらい貯金するのが理想ですか?
A2:独身の一人暮らしであれば、手取り月収(約26万〜33万円)のうち毎月5万〜8万円(手取りの20〜25%)、実家暮らしであれば10万〜15万円を貯金や投資に回すのが標準的な理想水準です。このペースを維持できれば、30代のうちに1,000万円以上の純資産形成が現実的に可能です。
Q3:年収500万円の子持ち家庭で、教育費を確保するための最優先策は何ですか?
A3:第一に「住居費」と「自家用車関連費」という二大固定費の見直しです。格安SIMへの移行や保険の適正化はもちろんのこと、配偶者の就労(月5万〜10万円のパート・副業でも年間60万〜120万円の差)を早期にスタートさせ、児童手当と配偶者収入を全額教育資金用口座にプールする仕組みを構築することが最も効果的です。
まとめ:年収500万円は「設計次第」で勝ち組にも苦境にもなる
年収500万円というステージは、無条件に贅沢ができる「勝ち組」のパスポートではありませんが、決して生活に困窮しなければならない水準でもありません。手取りの実額を直視し、固定費をスマートに引き締め、共働きを含めた世帯戦略を緻密に組み立てることで、強固な家計基盤とゆとりある生活を両立させることが可能です。
外部環境のインフレや増税を嘆くのではなく、自身のライフステージに見合った支出コントロールと確実な資産形成を実践することが、将来の安心を手に入れる確実な一歩となります。 (出典: 年収 500 万 生活 レベル(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
