株式交換とは?仕組みや税務要件・TOBとの違いを専門記者が徹底解説
企業の成長戦略やグループ再編、事業承継の現場で不可欠な選択肢となっているM&A。その中でも、現金の流出を抑えながら対象企業を100%傘下に収める手法として多用されているのが「株式交換」です。近年の市場再編やスタートアップのM&A exit(イグジット)増加に伴い、上場企業から未上場の中小企業まで、株式交換を活用した事業統合が活発に行われています。
しかし、法務・税務の手続きが極めて複雑であり、一歩間違えれば想定外の課税リスクや株価下落、既存株主とのトラブルを招く危険性を孕んでいます。本稿では、株式交換の基本的な仕組みから、株式移転やTOB(株式公開買付)との違い、税務上の適格要件、実務スケジュールに至るまで、現場の取材知見と最新の制度設計をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株式交換は、対象会社の発行済株式のすべてを親会社に取得させ、完全子会社化(100%保有)を達成する組織再編行為である。
- 要点2:手元資金が乏しくても自社株を対価に買収できる一方、株式の希薄化や株主構成の変化、株価下落リスクへの配慮が不可欠となる。
- 要点3:税制適格要件を満たせば株主の譲渡益課税を繰り延べられるが、簡易・略式の手続き要件や比率算定の妥当性確保が成功の分水嶺となる。
【基礎からわかる】株式交換とは?完全子会社化を実現する仕組みと定義
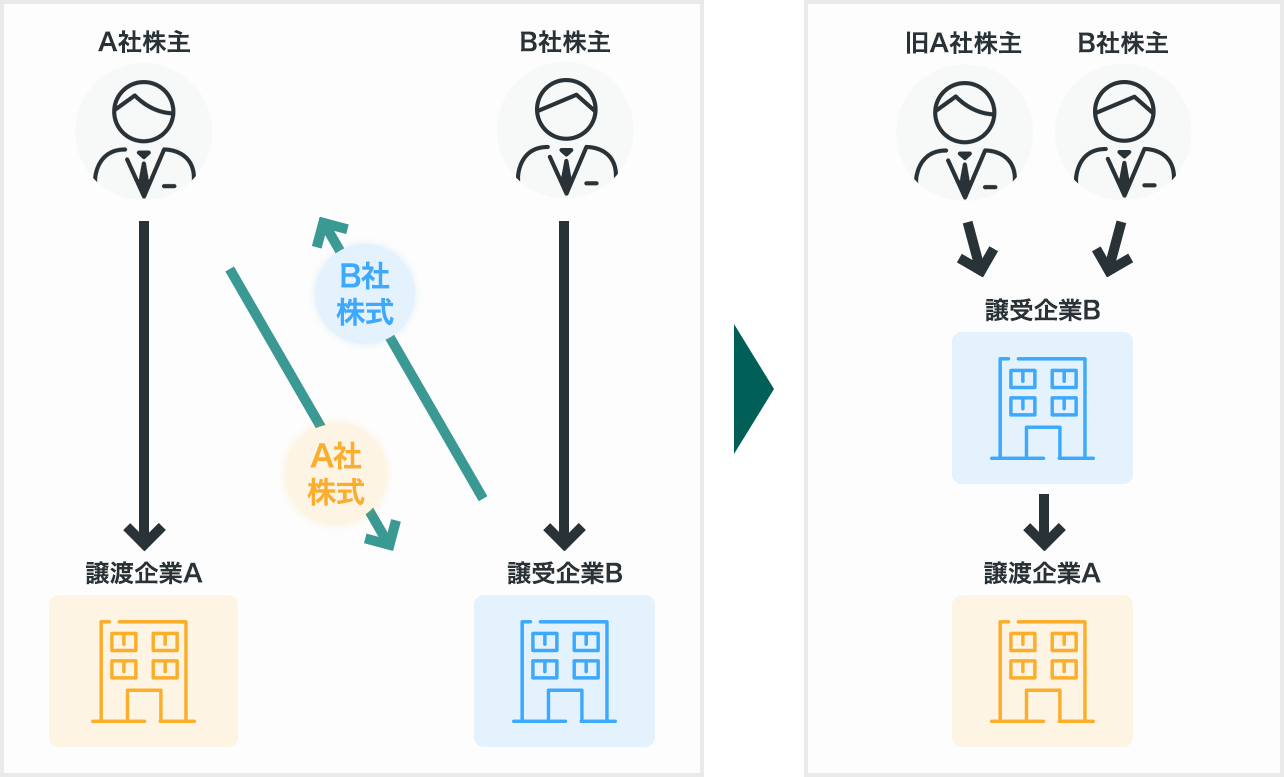
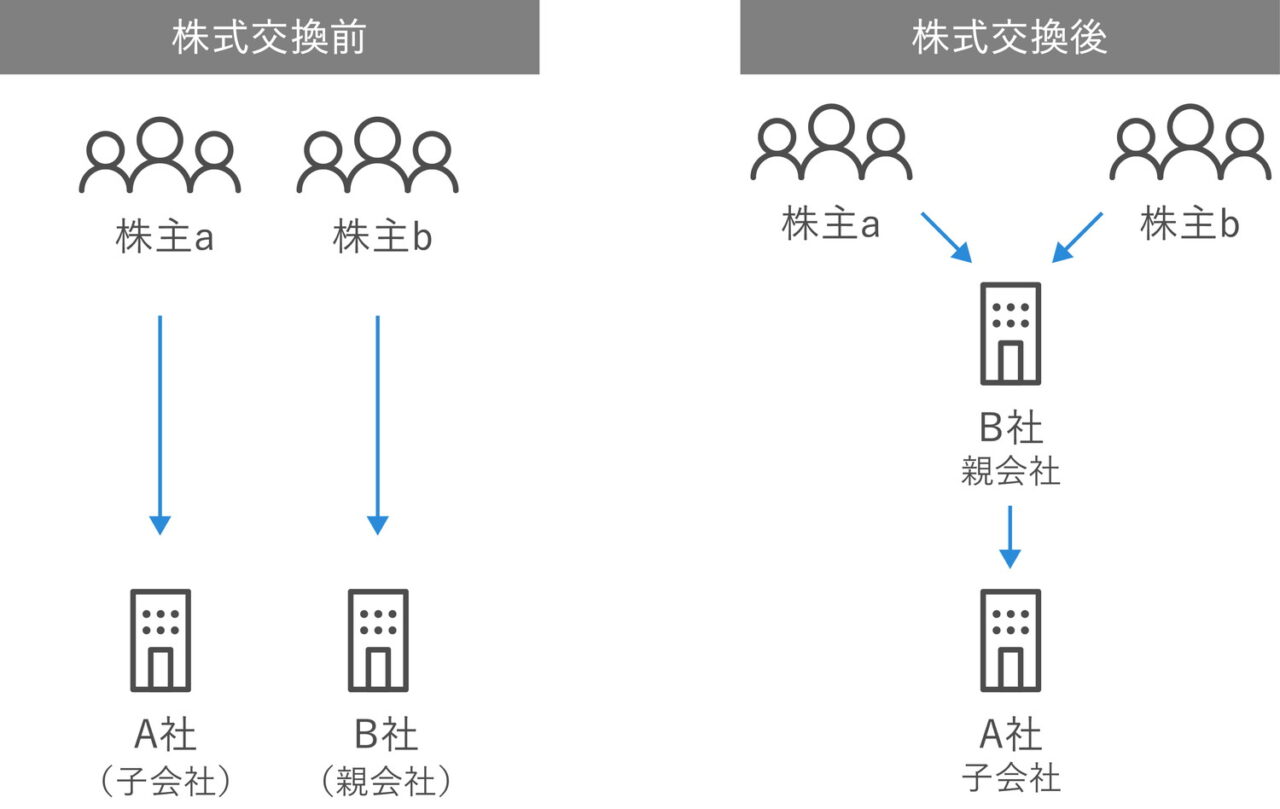
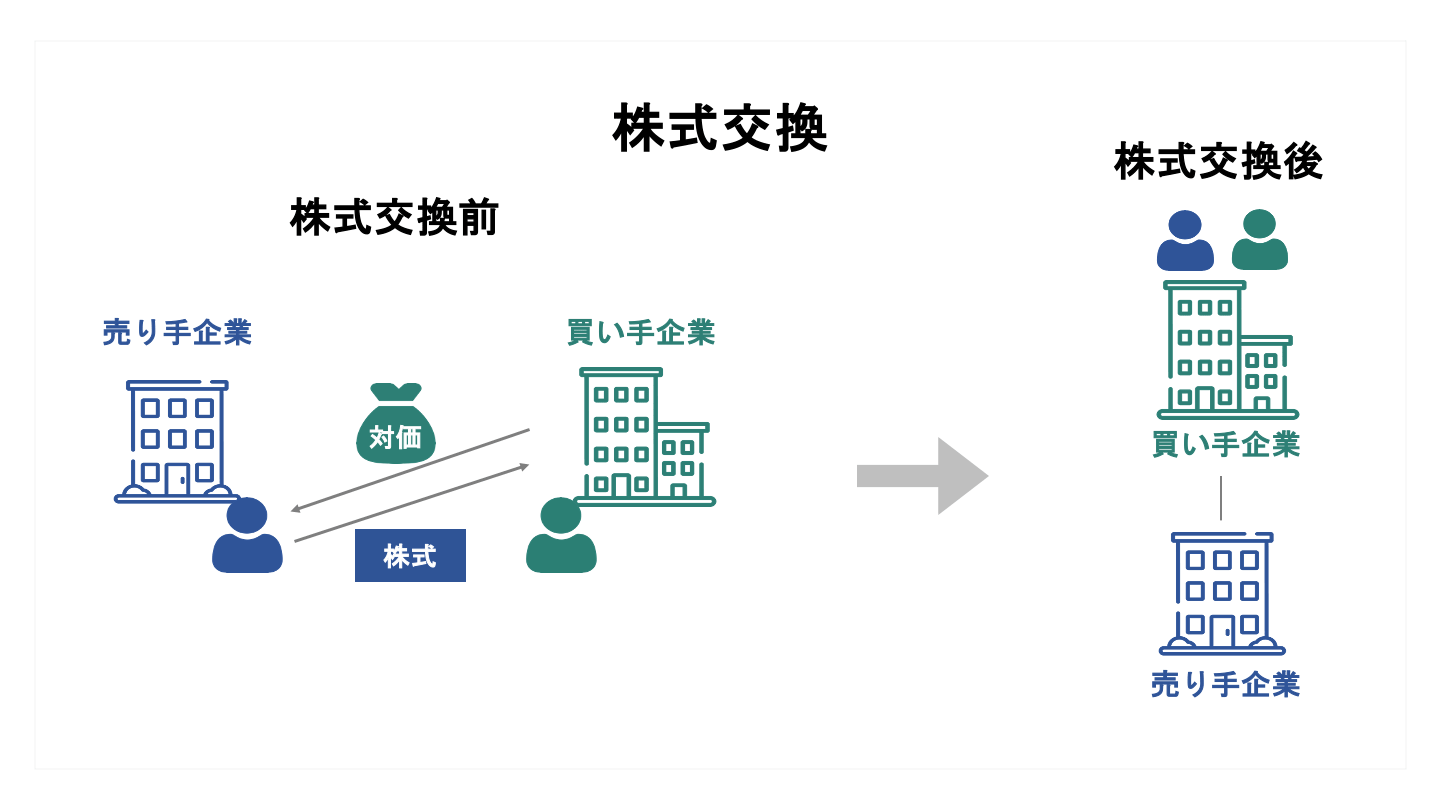
株式交換とは、会社法第767条に規定された組織再編手法の一つです。具体的には、買収される側(完全子会社となる会社)の発行済株式のすべてを、買収する側(完全親会社となる会社)が取得し、その対価として親会社の株式などを子会社の株主に交付する手続きを指します。
このスキームの最大の特徴は、対象会社の株主全員から個別に株式を買い取る合意を取り付ける必要がなく、株主総会の特別決議を経ることで、法的にすべての株式を一括して親会社に集中させられる点にあります。結果として、対象会社は親会社の100%出資による完全子会社となります。
かつては対価が親会社の株式に限定されていましたが、法改正により現在では「株式交換の対価と現金交付」の組み合わせや、親会社の親会社株式(三角株式交換)を用いることも認められています。しかし、実務上は自社株を対価とするケースが主流を占めています。

【決定的な違い】株式交換・株式移転・TOBは何が違うのか?徹底比較
企業の統合や買収を検討する際、「株式移転」や「TOB(株式公開買付)」との違いに混乱する経営者や実務担当者は少なくありません。これらは目的や適用されるシチュエーションが明確に異なります。
まず「株式交換と株式移転の違い」ですが、株式交換が既存の会社同士で行われ、一方がもう一方の親会社になるのに対し、株式移転は新しく持株会社(ホールディングス)を設立し、その新設会社の下に既存の会社をぶら下げるスキームです。対等な経営統合や純粋持株会社体制への移行には株式移転が選ばれます。
一方、「株式交換とTOBの違い」は、取引形態と買収完了の確実性にあります。TOBは市場外で不特定多数の株主から株式を買い集める「売買取引」であり、原則として多額の現金買収資金が必要です。また、株主が応募しなければ100%の株式を取得できず、少数株主が残るリスクがあります。対して株式交換は、法定の手続きを満たせば強制的に全株式を取得できる組織再編行為です。
| 項目 | 株式交換 | 株式移転 | TOB(株式公開買付) |
|---|---|---|---|
| 親会社の形態 | 既存の会社 | 新設される会社(持株会社) | 既存の会社・投資ファンド等 |
| 主な買収対価 | 自社株式(新株または自己株式) | 新設親会社の株式 | 現金(金銭)が一般的 |
| 完全子会社化の可否 | 100%確実に取得可能 | 100%確実に取得可能 | 応募状況による(別途スクイーズアウト要) |
| 主な活用目的 | 企業買収、グループ子会社化 | 共同持株会社の設立、経営統合 | 上場企業への敵対的/友好的買収 |
株式交換のメリット・デメリット|資金繰りと株価への影響を現場解剖
実務で株式交換が頻繁に採用される背景には、買い手・売り手双方にとっての明確な利点が存在します。一方で、資本市場における副作用を軽視すると、重大な企業価値の毀損につながります。
買い手企業(完全親会社)のメリットとデメリット
最大のメリットは、買収資金としての現金を準備する必要がない点です。新株を発行するか、保有する金庫株(自己株式)を交付することで買収が成立するため、手元流動性を維持したまま大規模なM&Aを仕掛けることが可能です。また、対象会社を100%子会社化することで迅速な意思決定体制を構築できます。
反面、最大のデメリットは1株当たり利益(EPS)の希薄化と株主構成の変化です。新株を大量発行すれば既存株主の持分比率が下がり、株式交換における株価への影響として、発表直後に親会社株が売られる「希薄化懸念」が発生しやすくなります。さらに、子会社の旧オーナーが大株主として親会社の経営に影響力を持つ可能性も考慮しなければなりません。
売り手企業(完全子会社)および株主のメリットとデメリット
売り手企業の株主にとってのメリットは、親会社が上場企業であれば、非上場株式から流動性の高い上場株式へと資産を転換できる点です。事業シナジーによって親会社の株価が上昇すれば、将来的なキャピタルゲインも期待できます。
ただし、交付された親会社株の価格変動リスクを直接負うことになります。株式交換契約から効力発生日までの間に親会社の株価が急落した場合、実質的な売却価値が目減りしてしまう点がデメリットです。
成否を分ける「株式交換比率の決め方」
株式交換で最も激しい交渉が行われるのが「株式交換比率」です。これは子会社の株式1株に対して、親会社の株式を何株割り当てるかを示す数値です。この比率が子会社側に有利すぎれば親会社の既存株主が損をし、逆であれば子会社の株主が不満を抱いて総会で否決される恐れがあります。
公正な算定のため、実務では独立した第三者機関(財務アドバイザーや公認会計士事務所)に算定を依頼します。一般的には、以下の手法を組み合わせて総合的に算出されます。
- 市場株価法:上場企業の場合、過去1〜3ヶ月程度の平均株価を基礎とする。
- DCF(ディスカウント・キャッシュ・フロー)法:将来生み出すフリーキャッシュフローを現在価値に割り引いて評価する。
- 類似会社比較法(マルチプル法):同業他社の株価倍率(PER、EBITDA倍率など)をベースに推計する。
【税務と手続き】適格要件・繰延税金の仕組みと実務スケジュール
株式交換の実務において、成否を決定づけるのが税務の取り扱いと厳格な法的手続きです。これを誤ると、多額の予期せぬ課税が発生します。
株式交換の税務と適格要件|繰延税金の仕組み
通常、株式を売却・譲渡した際には譲渡益に対して約20.315%の所得税・住民税(法人の場合は法人税)が課されます。しかし、株式交換が税法上の「適格組織再編」と認められた場合、株式交換 繰延税金の仕組みが適用され、株主への課税が将来その株式を実際に売却するまで繰り延べられます。
適格株式交換と認められるための主な要件は、資本関係に応じて以下のように定められています。
- 完全支配関係(100%保有関係):対価が親会社の株式のみであること。
- 支配関係(50%超〜100%未満の保有関係):対価が株式のみであり、従業者のおおむね80%以上が継続勤務すること、主要な事業が継続されること。
- 共同事業を営むための関係(50%以下):上記に加え、事業の関連性があること、規模割合がおおむね5倍以内であること、または経営参画要件を満たすこと。
完全子会社化の手続きと株主総会の特別決議
株式交換は会社の根幹に関わる重大な再編行為であるため、原則として両社の株主総会における特別決議(議決権の過半数を有する株主が出席し、出席株主の議決権の3分の2以上の賛成)が必要です。
ただし、機動的な再編を可能にするため、以下の例外規定が設けられています。
- 簡易株式交換:親会社側において、子会社に交付する対価等の総額が親会社の純資産額の20%(5分の1)以下である場合、親会社側の株主総会決議を省略し、取締役会決議のみで実行可能。
- 略式株式交換:親会社がすでに子会社の議決権の90%以上を保有している場合、子会社側の株主総会決議を省略可能。
株式交換の登記手続きとスケジュール感
検討開始から完了まで、標準的なスケジュールは約2〜3ヶ月を要します。効力発生日をもって全株式の移転が生じ、効力発生日から2週間以内に法務局へ変更登記手続きを完了させる必要があります。
主なプロセスは以下の通りです:
① 取締役会での基本合意・契約締結 ➔ ② 事前開示書類の備置 ➔ ③ 株主総会招集通知の発出・特別決議 ➔ ④ 反対株主の株式買取請求・債権者保護手続き(必要な場合) ➔ ⑤ 効力発生 ➔ ⑥ 事後開示書類の備置・登記申請。
【実態検証】M&A現場の証言に見る「成功と失敗の境界線」
法務や税務が順調に進んでも、事業面で失敗するケースは後を絶ちません。現場の取材では、統合プロセス(PMI)における「組織の心理的摩擦」が成敗を分ける決定打として浮かび上がります。
ある大手IT企業の元M&A担当役員は、当時の買収劇をこう振り返っています。
「現金を払わずに完全子会社化できたことで、経営陣には『手軽に買収できた』という油断があった。しかし、子会社の創業者や幹部からすれば、自分たちが築いた城を株式というペーパー1枚で奪われた感覚が残る。結果として、統合直後に優秀なエンジニアが一斉に離職し、買収シナジーは完全に霧散してしまった」
株式交換は、子会社株主が「親会社の株主」になる契約です。親会社の経営戦略やビジョンに対して子会社のキーマンが心底共感していなければ、株式を交付した瞬間にモチベーションが低下し、事業の現場が空洞化するリスクを常に警戒しなければなりません。
一般に知られていない盲点とネットの誤解
Web上の情報では「株式交換は資金ゼロでノーリスクの買収手法」と過度に美化される傾向がありますが、これは明確な誤解です。
第一に、対価として現金を交付する「現金交付型株式交換」を選択した場合、原則として非適格再編となり、即座に課税が発生するという盲点です。少数株主を排除するために端数調整として現金を配る場合でも、税務上の判定を慎重に行わなければ、想定外の法人税・所得税が追徴されるリスクがあります。
第二に、子会社側の簿外債務や訴訟リスクをそのまま抱え込む点です。事業譲渡であれば不要な負債を切り離して買収できますが、株式交換は会社そのものを丸ごと傘下に収めるため、デューデリジェンス(詳細な企業調査)の手抜きは致命傷となります。
【プロの結論】おすすめできる企業・慎重になるべき企業の判断基準
現場の実態を踏まえ、株式交換を選択すべきかどうかの客観的な判断基準を整理しました。
- 株式交換が向いている企業:
- 手元の現預金を事業投資や運転資金に残しておきたい成長企業
- 自社の株価が市場で高く評価されており、自社株を強い買収通貨として使える企業
- グループ内の既存子会社(80%保有など)を完全子会社化(100%)して意思決定を迅速化したい企業
- 株式交換に慎重になるべき企業:
- 自社の株価が割安に放置されており、株式を対価にすると過度な希薄化を招く企業
- 子会社のオーナーや既存株主に自社の経営権(大株主の地位)を渡したくない創業者企業
- 買収先の事業リスクや偶発債務が完全に精査しきれていないケース
【株式 交換 と は】に関するよくある質問(FAQ)
Q1:未上場の中小企業同士でも株式交換はできますか?
A1:問題なく実施可能です。ただし、非上場株式には市場価格がないため、公認会計士や税理士などの専門家による企業価値評価を行い、双方が納得する株式交換比率を合意形成するプロセスが極めて重要になります。
Q2:反対する少数株主がいる場合、株式交換は阻止されますか?
A2:株主総会の特別決議(出席議決権の3分の2以上)を満たしていれば、反対株主がいても株式交換自体は法的に成立します。反対した株主には「反対株主の株式買取請求権」が認められており、公正な価格での買い取りを会社側に請求することができます。
Q3:株式交換の比率はどのように株主に開示されますか?
A3:株主総会の招集通知や開示資料の中に、算定機関の名称、算定手法、比率の妥当性に関する取締役会の判断理由が詳細に記載されます。上場企業の場合は適時開示情報(TDnet等)を通じて広く市場へ公表されます。
Q4:親会社の株価が株式交換の発表後に下がるのはなぜですか?
A4:新株発行を伴う場合、1株当たりの利益(EPS)が薄まる「希薄化」を懸念した売りが出やすいためです。また、買収シナジーが不透明と市場に受け止められた場合にも株価に下押し圧力がかかります。
まとめ:今後の動向と失敗しないための判断基準
株式交換は、資本の論理を最大限に活かし、キャッシュを温存しながらダイナミックな企業成長や事業承継を実現できる強力なM&Aツールです。法改正や税制の整備により、グループ再編やスタートアップのM&Aにおける選択肢としてその存在感は増し続けています。
しかし、その実効性を担保するのは、緻密な税制適格要件のクリア、公正な比率算定、そして何よりも統合後の組織を束ねるPMI(経営統合)の手腕に他なりません。単なる法的手続きとして捉えるのではなく、資本政策と現場の人間関係の双面から綿密な戦略を練ることが、M&Aを成功に導く絶対の条件です。 (出典: 株式 交換 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
