人頭税とは何か?沖縄・宮古島を苦しめた最悪の悪税とサッチャーの誤算
生きていることそのものに課税され、所得や財産に関係なく一人あたり一定額が容赦なく徴収される税制――それが「人頭税(じんとうぜい)」です。歴史を振り返ると、この税制が導入された地域では例外なく民衆の生活が極限まで破壊され、悲惨な飢餓や人口制限、激しい暴動が引き起こされてきました。
日本国内において特に苛烈を極めたのが、かつて琉球王国支配下の宮古島や八重山諸島に課された人頭税です。約260年間にもわたって島民を縛り続けた制度は、なぜ「史上最悪の悪税」と呼ばれ、いかにして廃止へと追い込まれたのでしょうか。歴史的な事実と構造的な欠陥、さらにはイギリスのサッチャー政権を退陣に追い込んだ近代の事例まで、専門的な知見をもとに分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:人頭税は「担税力(支払能力)」を完全に無視して頭数だけで一律課税するため、低所得層ほど負担が極限に達する構造的欠陥を持つ。
- 要点2:沖縄・宮古島や八重山では1637年から1903年まで過酷な税が課され、女性には高級織物、男性には穀物の過大な上納が強制された。
- 要点3:1990年にはイギリスのサッチャー政権が同様の税制を導入して大暴動を招き退陣要因となるなど、現代民主主義では原則採用されない。
【基礎解説】人頭税の仕組みと「史上最悪の悪税」と呼ばれる決定的な理由
人頭税の基本的な仕組みは、納税者の収入や資産、家族構成といった支払い能力(担税力)を一切考慮せず、「生きている人間1人につき〇〇円(または現物)」と均等に税を割り振る点にあります。税務署から見れば捕捉率100%で計算が極めて容易という徴税側の都合が存在する一方、納税者側にとってはこれ以上ない不条理を強いる制度です。
なぜ人頭税が悪税の代名詞とされるのか、その理由は税制の大原則である「垂直的公平(所得が高い人ほど重い負担をする)」の完全な崩壊にあります。例えば年収1,000万円の富裕層にとって年間10万円の課税は負担率1%に過ぎませんが、年収100万円の困窮層にとっては10%という命に関わる負担となります。結果として、最も困窮している弱者から生命維持に必要な糧を奪い取るシステムと化してしまうのです。
| 税の種別 | 課税の基準と仕組み | 公平性の観点(担税力) | 編集部の見解・評価 |
|---|---|---|---|
| 人頭税 | 個人の所得に関わらず定額を一律徴収 | 最低(強烈な逆進性が発生) | 生存権を脅かすため現代では原則否定 |
| 所得税(累進課税) | 所得金額に応じて税率が段階的に上昇 | 最高(応能負担の原則に合致) | 現代財政の主軸だが過度な税率は意欲低下を招く |
| 住民税(均等割) | 自治体住民として一律定額を負担(年数千円) | 中立(非課税限度額などのセーフティネットあり) | 人頭税的要素はあるが低所得者免除措置が機能 |

沖縄・宮古島と八重山を襲った過酷な歴史|260年続いた搾取の真相
日本における人頭税の歴史を語る上で欠かせないのが、沖縄の宮古島および八重山地方で実施された制度です。1609年の薩摩藩による琉球侵略以降、琉球王府は薩摩への過重な上納金を賄うため、1637年に先島諸島(宮古・八重山)へ定額の人頭税を課す決定を下しました。
当時の徴税基準は極めて過酷でした。15歳から50歳までの男女に対し、厳しい戸籍調査をもとに税が割り当てられました。男性には粟や米などの穀物、女性には緻密な手織り技術を要する「宮古上布(麻織物)」などの現物納付が義務付けられたのです。台風や干ばつなどの天災に見舞われて収穫が激減した年であっても免除されることはなく、村全体で連帯責任を負わされました。
現地の郷土史料や古文書には、納期のプレッシャーから昼夜を問わず機織りや農作業に従事し、過労で命を落とす農民の姿が克明に記録されています。人口が増えればそれだけ村全体の納税ノルマが増加するため、厳しい産児制限や嬰児殺害の伝承が生み出されるほど、地域共同体は疲弊を極めました。
歴史の誤解を暴く|宮古島「人頭税石」の真実と知られざる盲点
宮古島市平良には、高さ約143cmの「人頭税石(賦測石)」と呼ばれる石柱が現存しています。「背丈がこの石の高さを超えると人頭税が課された」という逸話は広く知られており、観光ガイドや古い書籍でも度々紹介されてきました。
近代の歴史学および民俗学の調査研究(沖縄県立博物館等の調査報告)によると、「身長で課税を決めた」という説は後世に作られた俗説であることが判明しています。実際の人頭税は厳格な戸籍帳簿(人掃帳)に基づき、満15歳に達した時点で機械的に課税されていました。この石柱自体は、かつての天体観測用の方針石や屋敷の境界標であった可能性が高いとされています。
「身長で税を決めた」という伝説が民衆の間で広く信じ込まれた背景には、制度そのものが内包していた不条理さと、成長すること=地獄の徴税対象になることへの民衆の深い恐怖と絶望が象徴的に投影された結果であると考えられています。

命がけの直訴が生んだ廃止劇|宮古島農民の戦いと廃止理由の全貌
260年以上続いた悪税を終わらせたのは、地元住民の命がけの抵抗運動でした。1879年の琉球処分によって沖縄県が設置された後も、明治政府は旧慣温存策をとり、先島諸島の人頭税はそのまま据え置かれました。本土が近代的な地租改正へと移行する中で、島民だけが封建時代の重税に喘ぎ続けたのです。
この不公正に立ち上がったのが、宮古島出身の城間正徳や、新潟県出身の元役人で島民の窮状を見かねて私財を投じた中村十作、そして西原村の農民リーダーたちでした。彼らは地元役人の監視や妨害をかいくぐり、命がけで東京へ上京。帝国議会への請願運動を粘り強く展開しました。
帝国議会での度重なる陳情と、当時の全国紙による大々的な報道によって世論は大きく動きました。その結果、1903年(明治36年)についに人頭税法が廃止され、土地の価値に応じて課税される「地租」への一本化が実現したのです。廃止に至った最大の理由は、立憲国家を標榜する近代日本において、人権を無視した前近代的な身分搾取制度を維持することが法秩序および国際的信用の観点から完全に破綻していたためでした。
世界を揺るがしたサッチャーの失脚劇|イギリス「コミュニティ・チャージ」の悲劇
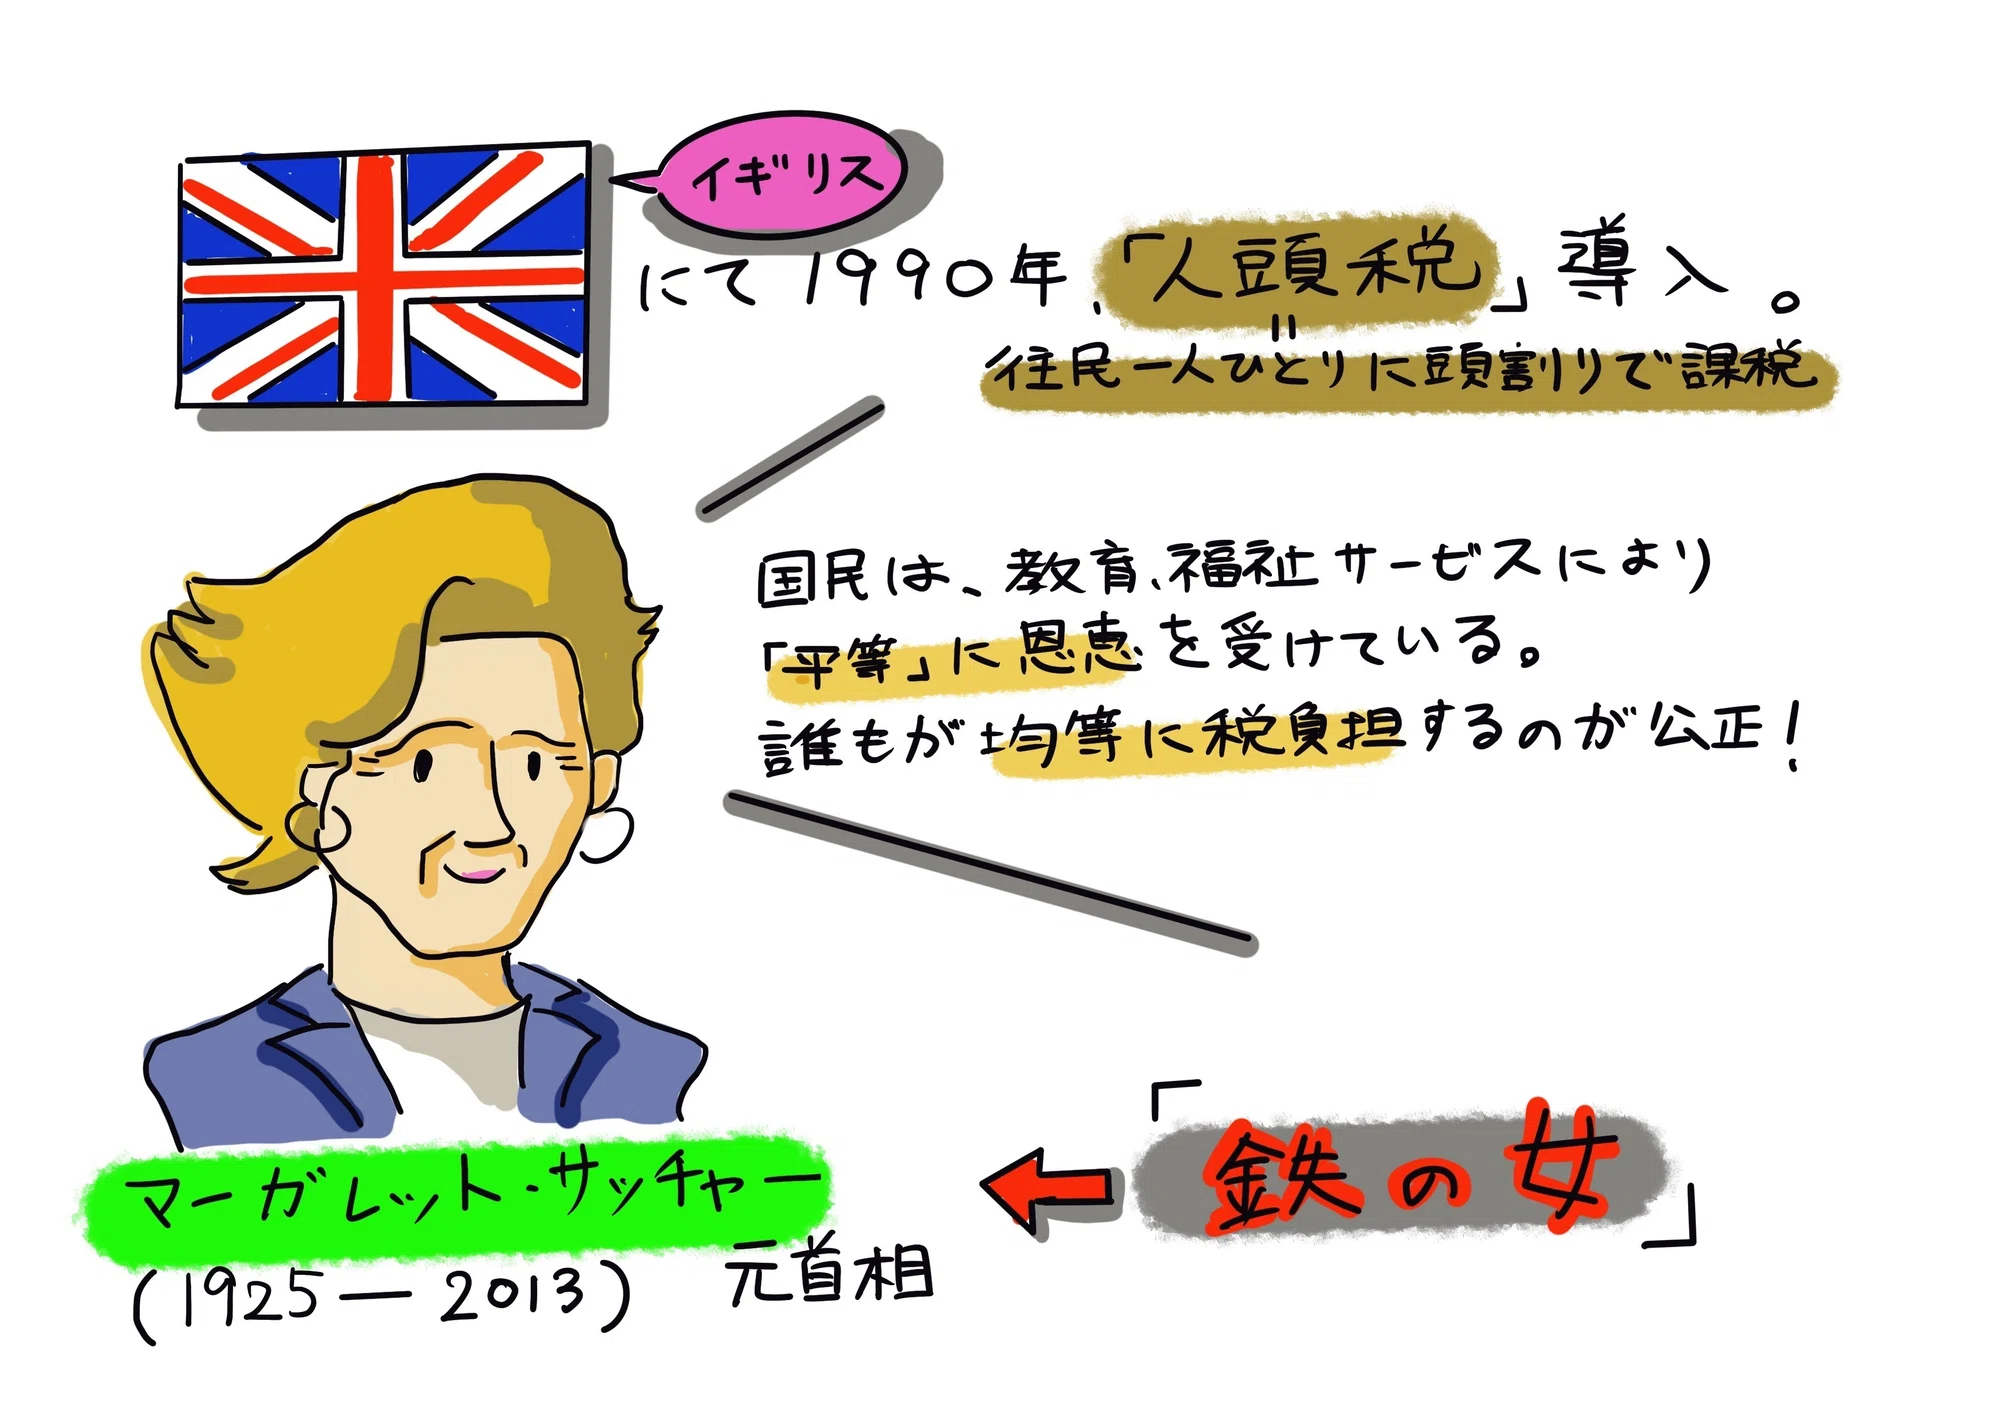
人頭税の過ちは過去の日本だけに留まりません。20世紀末の先進国においても、同様の失策が繰り返されました。1989年から1990年にかけ、イギリスのマーガレット・サッチャー首相が導入を強行した地方税「コミュニティ・チャージ(通称:サッチャーの人頭税)」です。
従来の資産価値に応じた地方税を改め、成人の住民全員にほぼ一律の金額を負担させるこの制度は、富裕層を優遇し低所得層を直撃しました。ロンドンのトラファルガー広場では20万人規模の大規模抗議デモが発生し、各地で納税拒否運動と激しい暴動に発展。国民の怒りは頂点に達し、保守党内からも強い反発を受けたサッチャーは、11年間にわたる長期政権からの退陣を余儀なくされました。
この歴史的事例は、「どんなに合理化を求めても、支払能力を無視した頭割り課税は民主主義社会を根底から揺るがす」という冷徹な教訓を世界に示しました。
現代の状況と混同しやすい落とし穴|住民税の「均等割」は人頭税なのか?
現代の日本において「人頭税は今も形を変えて残っているのではないか」という疑問を持つ方が少なくありません。その代表例が、個人住民税に含まれる「均等割」です。
住民税は、所得に応じて課税される「所得割」と、地域社会の共通経費を広く薄く分担する「均等割(標準税率:年額数千円程度)」で構成されています。一見すると「頭割り」に見えるため人頭税と混同されがちですが、決定的な違いが存在します。
- 非課税限度額の設定:所得が一定基準以下の世帯や生活保護受給者には均等割自体が免除される。
- 負担水準の差:かつての人頭税のように生活を破壊する高額な設定ではなく、行政サービスの手数料的性格にとどまる。
このように現代の税制では、最低限の生活を保障するセーフティネットが法的に組み込まれており、歴史上の人頭税とは根本的に異なる設計が施されています。
【プロの結論】税制の公平性が崩壊した社会が辿る必然の結末
租税の歴史を検証すると、国家や共同体が崩壊する前兆には常に「税の不公平」が存在します。人頭税が突きつける本質的な教訓は、「負担の分担」を名目に個人の生存基盤を奪う制度は、最終的に社会秩序そのものを自壊させるという事実です。
現代においても、消費税の逆進性問題や社会保険料の定額負担などを巡る議論が絶えません。歴史を単なる昔話として終わらせるのではなく、「誰が、どのような能力に応じて社会を支えるべきか」という税の基本原則を問い直す基準として、人頭税の教訓は今なお極めて重い意味を持っています。
【人頭税とは】に関するよくある質問(FAQ)
Q1:人頭税とは簡単に言うとどういう税金ですか?
A1:収入や財産の多寡に関わらず、生きている人間1人につき定額が機械的に課される税金です。担税力を無視した強烈な逆進性を持つため、歴史的に多くの悲劇を生み出しました。
Q2:宮古島の人頭税石は本当に身長測定に使われていたのですか?
A2:近年の歴史研究により、身長測定に使われたという説は後世の俗説であることが分かっています。実際には厳格な戸籍管理(15歳〜50歳)に基づき課税されていました。
Q3:なぜサッチャー首相は現代になって人頭税を導入したのですか?
A3:地方自治体の行政サービスを受ける住民全員が等しくコストを負担すべきだという「応益負担」の理念を極端に推し進めた結果です。しかし、富裕層優遇と弱者切り捨てへの反発を招き、政権崩壊の引き金となりました。
Q4:現在の日本に人頭税に該当する税金は存在しますか?
A4:純粋な人頭税は存在しません。住民税の均等割などは定額課税の性質を持ちますが、低所得者への免除規定が明確に整備されており、生存権を侵害しないよう設計されています。
まとめ:歴史から学ぶ「負担の公平性」とこれからの税のあり方
人頭税の歴史は、制度設計の誤りが人々の生活と人権をいかに深刻に脅かすかを物語っています。沖縄・宮古島での260年にわたる悲惨な歴史と先人たちの命がけの廃止運動、そして近代イギリスでの政権交代劇は、いずれも「生存を脅かす不公平な課税は持続できない」という不変の真理を証明しています。
少子高齢化が進み、社会保障費や各種税負担のあり方が議論される現代だからこそ、私たちは「公平な負担とは何か」という原点を、人頭税という歴史の教訓から深く学び続ける必要があります。 (出典: 人 頭 税 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
