レシートと領収書の違いは?実はレシートが最強と言える税務上の根拠
「会社の経費精算や確定申告では、レシートではなく手書きの領収書をもらわなければならない」と思い込んでいないだろうか。実はこれ、昭和から平成にかけて定着したビジネス現場最大の誤解の一つだ。インボイス制度の導入や電子帳簿保存法の完全義務化を経た現在、税務署の現場や企業経理の最前線では、むしろ「手書き領収書よりもレシートのほうが圧倒的に証拠能力が高い」という認識が定着している。
日常の買い物や接待、出張のたびに「宛名は会社名で、但し書きはお品代で」と手書きを頼む行為は、店舗側のレジ業務を停滞させるだけでなく、税務調査において疑いの目を向けられるリスクすら孕んでいる。法的に双方はどう定義され、現場ではどちらが有利に働くのか。最新の税法基準と調査官のリアルな視点を交えながら、知られざる真実を解き明かしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査において、品目が具体的に印字されるレシートは手書き領収書(お品代・宛名なし)より格段に証拠能力が高い。
- 要点2:インボイス制度(適格請求書等保存方式)では、小売店や飲食店が発行する「適格簡易請求書」は宛名がなくても仕入税額控除が認められる。
- 要点3:レシートと領収書の「両方をもらう」行為は、経費の二重計上や脱税を疑われる重大な法令違反リスクを招くため絶対に避けるべき。
【決定的な違い】レシートと領収書の法的位置づけと記載項目の根本差
私たちが普段何気なく口にしている「レシート」と「領収書」だが、法律上の定義を厳密に遡ると、両者の境界線は一般のイメージと大きく異なる。民法第486条において、代金を支払った者は弁済を受領した者に対して「受取証書」の交付を請求できると定められている。この受取証書に該当するものが、広義の「領収書(領収証)」だ。
つまり、金銭のやり取りを証明する書類であれば、機械から印字される感熱紙のレシートであっても、事務用品店で売られている複写式の用紙であっても、法的には等しく「受取証書」として成立する。決定的な差が生じるのは、そこに「何が記載されているか」という情報密度の違いだ。
一般的な手書き領収書は、宛名、日付、合計金額、そして「お品代として」といった曖昧な但し書きで構成されるケースが多い。一方でレジから出力されるレシートには、購入した個別商品の名称、単価、数量、適用税率(8%または10%)、取引日時(秒単位)、店舗の所在地や電話番号、担当レジ番号まで詳細に記録されている。情報量の多さと改ざんの難しさにおいて、レシートは手書き領収書を圧倒している。
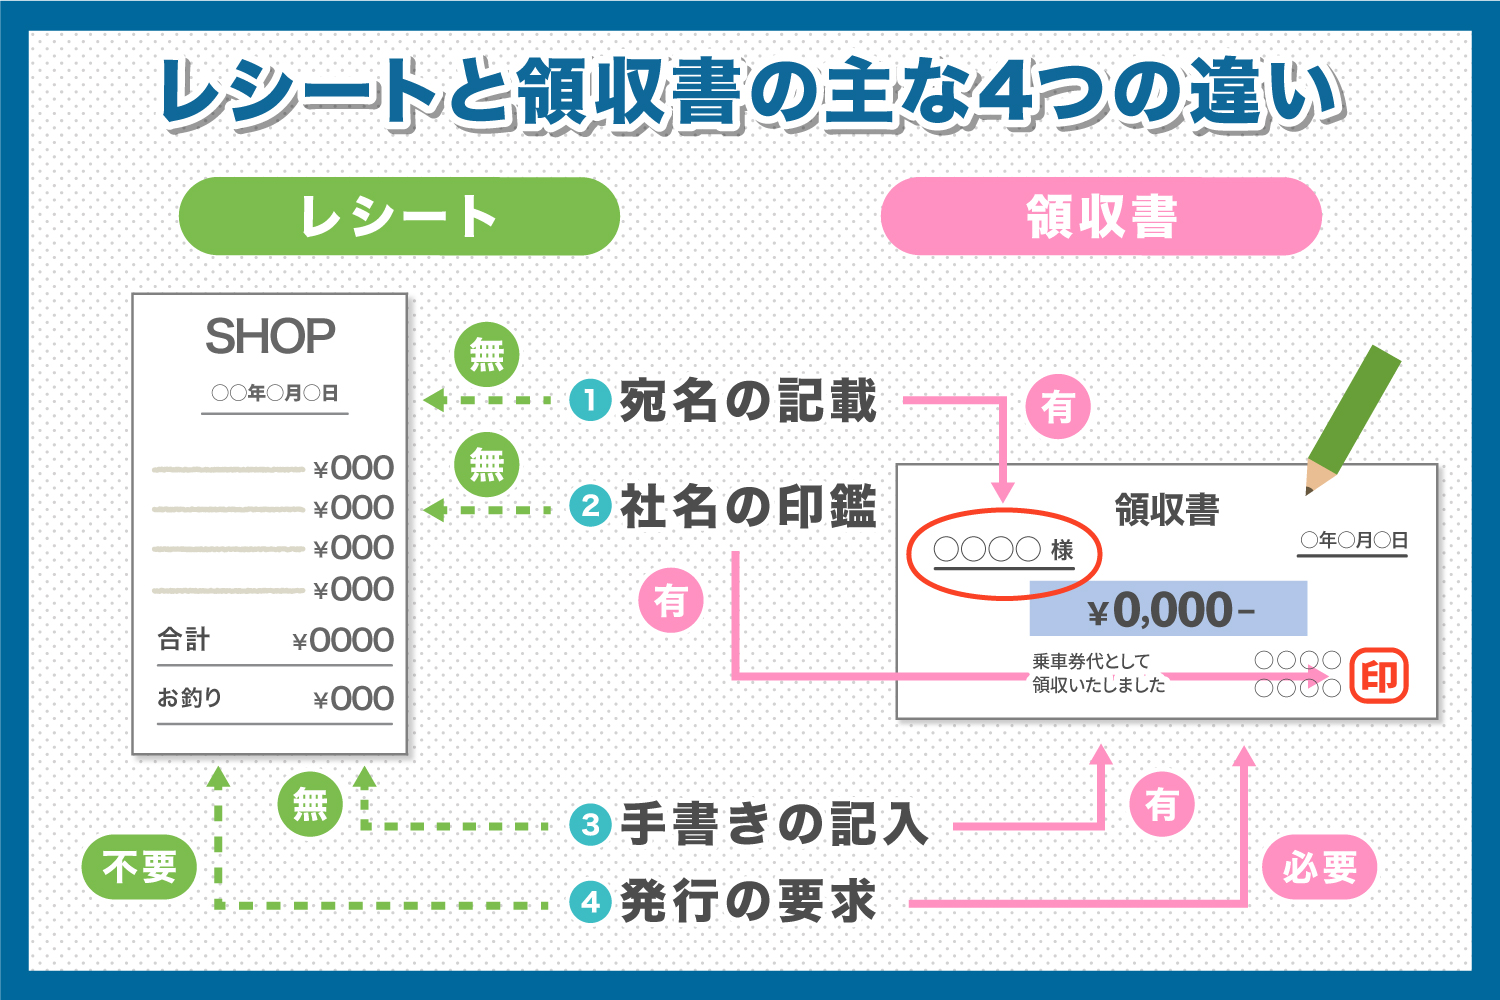
噂の真偽を検証|なぜ税務調査官は「手書き領収書」を警戒するのか?
「手書きの領収書がないと経費で落ちない」という迷信が根強く残っている背景には、古い時代の商慣習がある。かつて複写レジスターが普及していなかった時代、正式な金銭授受の記録は手書きの領収書頼みだった。しかし、デジタル管理が当たり前となった現代において、国税庁の税務調査官が真っ先に疑いの目を向けるのは、むしろ内容が不透明な手書き領収書のほうだ。
東京国税局出身の税理士や大手企業の査察を経験した関係者の証言によると、税務調査において調査官がチェックするのは「事業に関連する支出であることの客観的証拠」に尽きる。手書き領収書に「お品代」と書かれていた場合、調査官はその裏付けを確認できない。文房具を買ったのか、事業とは無関係な私物のブランドバッグを買ったのか、はたまた金券類を換金目的で購入したのか判別がつかないためだ。
これに対し、レシートであれば商品名が「ノート」「コピー用紙」と明記されているため、私的流用ではないことが一目瞭然となる。意図的に金額を書き換える「改ざん」の余地がない点も含め、税務調査でレシートが経費として否認される心配はまずない。実態として、品名記載のない手書き領収書よりも、商品名が完全に印字されたレシートのほうが圧倒的に信用される構造が出来上がっている。
【徹底比較】レシート・手書き領収書・クレカ売上票の税務効力一覧
ビジネスの現場では、レシートや手書き領収書のほかに、キャッシュレス決済時に手渡される「クレジットカード売上票(利用控)」も頻繁に登場する。それぞれの法的効力や記載事項、実務上の信頼度を比較表に整理した。
| 書類の種類 | 主な記載項目・特徴 | 一般的な基準・法的要件 | 編集部の見解・実務評価 |
|---|---|---|---|
| 印字レシート | 購入品目ごとの明細、日時、税率区分、店舗情報、インボイス登録番号 | 適格簡易請求書の要件を満たせば、宛名なしでも税法上完全に有効 | 【最高評価】改ざん不能で客観性が極めて高く、税務調査でも最優先の証拠力 |
| 手書き領収書 | 宛名、合計金額、大まかな但し書き(「お品代等」)、発行者捺印 | 受取証書として有効だが、消費税法上の品名要件を満たさないリスクあり | 【注意】但し書きが曖昧だと私的流用を疑われやすく、再調査の対象になりやすい |
| クレカ売上票 | 利用日時、決済金額、カード番号(一部伏字)、信用照会端末の処理番号 | 単なる「信販会社との取引記録」であり、法律上の金銭受取証書ではない | 【単体不可】品目記載がないためこれ単独では経費証明として不十分。レシート必須 |
| WEB明細・PDF領収書 | ECサイト等の電子発行画面、電子署名、取引詳細、ダウンロードログ | 電子帳簿保存法の「電子取引データ保存」の要件に沿ってデータ保存が必須 | 【標準化】紙印刷保存は原則不可。検索要件を満たしたデータ保存体制が必要 |
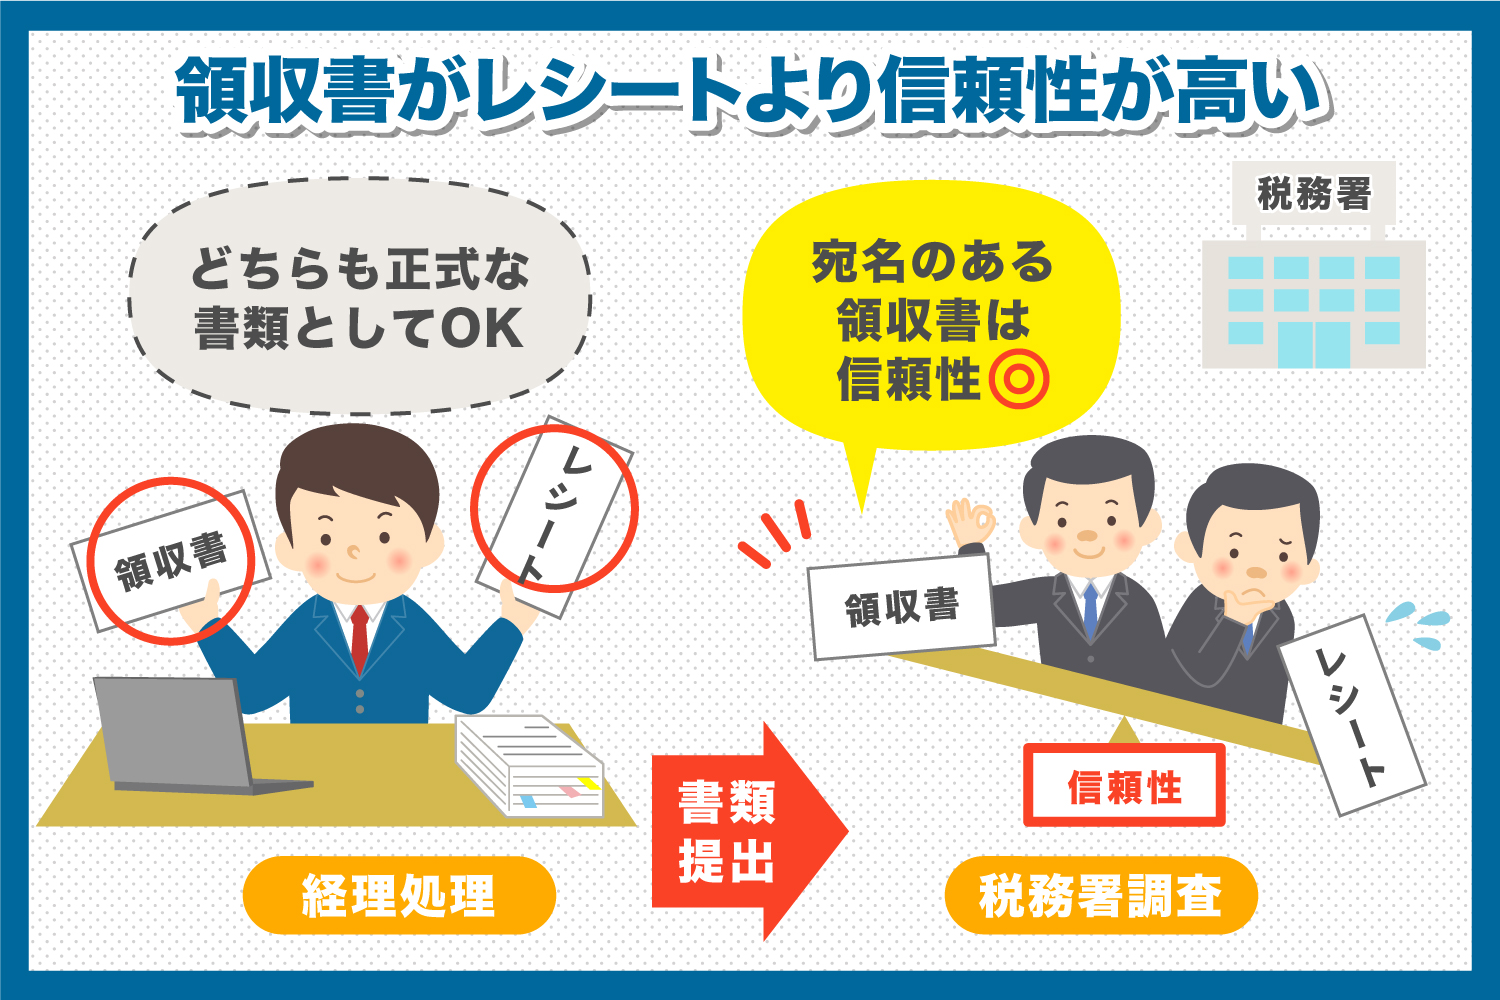
【インボイス・電帳法】最新ルール下における「宛名なし」の境界線
「宛名が書いていないレシートは経費精算に使えない」というルールを掲げている企業は多い。しかし、国の税法上のルールは全く異なる。特に消費税法におけるインボイス制度(適格請求書等保存方式)では、事業の業態によって交付要件が明確に緩和されている。
不特定多数の顧客に対して商品やサービスを提供する以下の業種においては、通常の「適格請求書」に代えて、書類の交付を受ける事業者の氏名・名称(宛名)の記載を省略した「適格簡易請求書(簡易インボイス)」の発行が法的に認められている。
- 小売業(スーパー、コンビニエンスストア、百貨店など)
- 飲食店業(居酒屋、カフェ、レストランなど)
- タクシー業・旅客運送業
- 写真業、旅行業、有料駐車場
これらの業種から受け取るレシートには、「適格請求書発行事業者の氏名又は名称および登録番号(T+13桁)」「取引年月日」「取引内容(軽減税率対象である旨)」「税率ごとに区分して合計した対価の額および適用税率」「税率ごとに区分した消費税額等」の記載があれば、宛名が空欄であっても仕入税額控除の対象として完全に認められる。つまり、日々のタクシー代やカフェでの打ち合わせ代、コンビニで購入した事務用品代は、宛名のないレシートで何の問題もなく経費処理ができる。
さらに、電子帳簿保存法におけるスキャナ保存制度の定着も見逃せない。スマホのカメラで撮影して即座にクラウド経費精算システムへアップロードする際、手書き領収書はOCR(文字認識)での誤読率が高く、オペレーターの手入力修正コストを発生させる。一方で、印字が整然としたレシートはAIによる自動読み取り精度が99%を超え、企業のバックオフィス業務の劇的な効率化に貢献している。
一般に知られていない盲点とネットの誤解|「両方もらう」は犯罪行為か?
店頭で「レシートと手書きの領収書、両方ください」と要求するビジネスパーソンを時折見かける。ネット上の質問掲示板などでも「会社の規定で手書きが必要だが、内訳確認のためにレシートも欲しい」という相談が散見されるが、これは極めて危険な行為だ。
店舗側からすれば、1回の取引に対して2枚の受取証書を発行することになる。もし購入者がレシートと領収書を別々の経費精算書に添付して会社に二重請求したり、法人の経費と個人の確定申告で重複計上したりすれば、明白な「架空経費の計上」「脱税行為」となる。税務調査で二重発行の痕跡が発見された場合、故意の隠蔽・仮装とみなされ、最大35%〜40%の重加算税が課されるだけでなく、悪質なケースでは刑事告発の対象にもなり得る。
そのため、コンプライアンス意識の高い大手チェーン店や百貨店では、手書き領収書を発行する際にレシートの回収を徹底するか、レシートに「領収証発行済」という大きなスタンプを押印して無効化する運用が定着している。レシートを受け取った上で別紙の手書き領収書を要求するのは、脱税リスクを自ら招く行為であり、店舗側に余計な負担を強いるマナー違反でもある。
もう一つの盲点は、5万円以上の取引における「収入印紙」の取り扱いだ。手書き領収書の場合、売上代金が5万円(税抜)以上になると印紙税法に基づき200円以上の収入印紙を貼付・消印しなければならない。これを怠ると、発行者側に過怠税が課される。しかし、クレジットカード決済であることを明記したレシート・領収書であれば、金銭の直接的な受領が発生していないため、5万円を超えても収入印紙の貼付は法的に不要とされている。この知識がないと、現場で無用なトラブルを引き起こす要因となる。

【実態検証】経理担当者とフリーランスが見舞われた「手書き神話」の悲劇
長年染み付いた「手書き神話」は、現場にどのような混乱をもたらしているのか。SNSや税務相談窓口に寄せられた実際の事例を分析すると、形式主義に囚われた組織の弊害が浮き彫りになる。
都内のIT企業で働く30代の経理担当者は次のように打ち明ける。
「社内規定に『領収書必須』と書かれているのを文字通り受け取った営業社員たちが、コンビニの150円のコーヒー代ですら店員に手書き領収書を書かせ、月末に大量の紙を提出してきます。品名はすべて『お品代』。誰と何を飲んだのか、本当に業務利用なのかを突き止めるために差し戻しの連続で、経理業務が完全にパンクしました。規定を『原則レシート提出、品名のない手書き領収書は受け付けない』と改訂したところ、精算のミスと作業時間が前年比で約60%削減されました」
また、確定申告を行う個人事業主・フリーランスの間でも深刻な事態が発生している。あるWebデザイナーは、過去3年分の経費を手書き領収書だけで保管していた。しかし、税務調査が入った際、調査官から「この『お品代』の内訳を示す納品書かレシートはありませんか」と問われ、提示できなかった私生活兼用の文具・備品代約80万円分が「家事按分の根拠が不十分」として経費算入を否認され、追徴課税を命じられたという。
手書き領収書をもらっておけば安心という思考停止は、現代の税務実務においてはむしろ致命的なリスクとなることを示している。
【プロの結論】領収書をあえてもらうべきケースとレシートで済ませる判断基準
それでは、日常のビジネスにおいて私たちは具体的にどう行動すべきなのか。無駄な時間と税務リスクを徹底排除するための「完全切り分けマニュアル」を提示する。
【原則:レシートで済ませるべき場面】
日常的な業務関連の支出は、99%レシートで処理するのが正解だ。
- コンビニ、スーパー、ドラッグストアでの事務用品・備品の購入
- カフェやファミレスでの少人数の打ち合わせ、ノマドワーク時の飲食代
- タクシー代、ガソリンスタンドでの給油、コインパーキングの利用
- 出張時のビジネスホテル宿泊代(自動精算機発行の明細付レシート)
これらの場面では、わざわざ店員の手を止めて手書き領収書を依頼するメリットはゼロに等しい。明細が記載されたレシートをそのまま受け取るのが、最も安全かつ誠実な税務対応となる。
【例外:手書き等の正式な領収書を求めるべき場面】
一方で、手書き領収書(あるいは宛名入りの請求書兼領収書)を依頼すべきケースも明確に存在する。
- 社内規定で厳格に宛名入り領収書が義務付けられている接待交際費:取引先を招いた高額な会食など、会社のコンプライアンス上「会社名」が記載された受取証書が求められる場合。この場合も、注文内容がわかるレシート(注文伝票)をホチキス留めして併添するのが一流の経理実務である。
- 冠婚葬祭や慶弔見舞金:そもそもレシートが存在しない支出。この場合は出金伝票や案内状、会葬礼状を証拠資料として保管する。
- レジシステムのない個人商店や職人への支払い:簡易なインボイス発行に対応した複写式領収書を相手方が用意している場合。ただし但し書きには「お品代」ではなく「〇〇工事代」「〇〇修繕費用」と具体的に記入してもらうことが絶対条件となる。
【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:感熱紙のレシートは文字が消えてしまいますが、税務調査で問題になりませんか?
A1:感熱紙の印字は日光や熱、油分によって数年で薄くなる性質があります。法人の帳簿書類は原則7年(欠損金がある場合は10年)の保存義務があるため、文字が読めなくなると証拠能力を失う恐れがあります。これを防ぐには、光の当たらないファイルに保管するか、電子帳簿保存法に対応した経費精算アプリ等で受領後速やかにスキャン(撮影)し、電磁的記録として保存する方法が極めて効果的です。
Q2:宛名が「上様」になっている手書き領収書は、確定申告で使えますか?
A2:所得税の確定申告(白色申告・青色申告)において、事業の経費である実態があれば「上様」であっても直ちに無効とはなりません。しかし、消費税の仕入税額控除を受ける場合、原則として適格請求書には「交付を受ける事業者の氏名又は名称」の記載が必要です。小売業や飲食業などの適格簡易請求書を除き、「上様」の領収書はインボイスとしての要件を満たさないため、企業間取引では通用しないと認識しておくべきです。
Q3:クレジットカードを利用した際、レシートだけでなく「売上票」も保管する必要がありますか?
A3:売上票単体では購入した品目の内訳が分からないため、税務上の経費証明としては不十分です。必ず「購入明細が印字されたレシート」を主たる証拠書類として保管してください。売上票自体は信販会社との決済事実を補完する資料にはなりますが、品名記載のあるレシートがあれば単独で証拠として機能します。
Q4:インボイスの登録番号がないレシートは、経費として計上できないのですか?
A4:法人税や所得税の計算上、事業に必要な出費であれば、登録番号のないレシートであっても全額を「経費(損金・必要経費)」として計上できます。登録番号の有無が影響するのは「消費税の計算(仕入税額控除)」のみです。登録番号がない場合は消費税の控除額が制限されますが、「経費で落ちない」わけではないため混同しないよう注意してください。
まとめ:手書き神話から脱却し、正しい税務知識でリスクを防ぐ
「レシートよりも手書き領収書が偉い」という価値観は、ペーパーレスとデータの透明性が求められる現代のビジネスにおいて、完全に過去の遺物となった。税務調査官が求めているのは、格式高い毛筆の文字や立派な社判ではなく、「誰が、いつ、どこで、事業のために何をいくらで購入したのか」という動かしがたい客観的事実だ。
購入品目がすべてクリアに印字され、不正な改ざんの余地がないレシートこそ、自分自身の潔白を証明する最強の武器となる。宛名の有無や旧来の商慣習に惑わされることなく、正確な税法知識を味方につけて、合理的でリスクのないスマートな経費管理を徹底していただきたい。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
