保険証の色でランクが決まる?色の違いの真相と格差の噂を徹底解説
病院の受付や身元確認の際、ふと他人の健康保険証が目に入り「なぜ自分と色が違うのか」「色によって年収や社会的ステータスがランク付けされているのではないか」と疑問を抱いた経験を持つ人は少なくありません。緑、青、ピンク、水色、オレンジなど、多彩な保険証が存在することから、ネット上やSNSでは長年にわたり「保険証の色ランク都市伝説」が囁かれてきました。
はたして、健康保険証の色による序列や階級制度は実在するのでしょうか。保険証の色違いが生じる決定的な理由から、年収や会社規模との関係性、そして2026年現在のマイナ保険証移行に伴う最新事情まで、公的医療保険制度の構造と現場取材データをもとに徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険証の色による公的なランク付けや年収別の色分けは一切存在せず、発行元(保険者)や自治体、更新年度の都合で色が決定されている。
- 要点2:「最強の保険証」と噂される背景には、色ではなく大企業が運営する「組合健保」や公務員の「共済組合」が提供する手厚い付加給付や福利厚生の実力差がある。
- 要点3:2024年12月の紙・プラスチック保険証の新規発行停止を経て、2026年現在はマイナ保険証と資格確認書への移行が定着し、カード自体の「色の違い」という概念そのものが過去のものとなりつつある。
【保険証の色ランクの真相】緑・青・ピンクの違いに隠された驚きの真実
「ゴールドカードのように、高所得者だけが持てる特別な色の保険証がある」「ピンクや緑は一般用で、青や水色は上位ランク」といった言説がネット掲示板などで散見されますが、結論から述べると保険証の色によるランク付けや年収格差は公的に一切存在しません。
保険証の色が人によって異なる理由は、制度上のステータスではなく、主に以下の3つの実務的要因によるものです。
- 保険者(発行元組織)ごとの独自デザイン採択:日本には約3,000以上の医療保険者(健康保険組合、共済組合、協会けんぽ、各市区町村など)が存在し、それぞれが独自にカードの配色やデザインを決定しています。
- 更新時期・有効期限の識別管理:特に国民健康保険(国保)などでは、有効期限切れのカードの不正使用や医療機関での確認ミスを防ぐため、1年〜2年ごとの更新時にカードの色を定期的に変更(ローテーション)しています。
- 地域支部や発行ロットによる差異:中小企業の従業員が加入する「協会けんぽ(全国健康保険協会)」でも、支部や発行年度のロットによって色合いが微妙に異なるケースがあります。
つまり、ある人が「ピンク色の保険証」を持っていて、別の人が「青色の保険証」を持っていたとしても、それは加入している組織や住んでいる自治体の更新年度が異なるだけであり、個人の年収、役職、社会的信用度とは何の関係もありません。

なぜ「保険証の序列」の噂が生まれたのか?会社規模と年収格差の構造的背景
保険証の色自体にランクがないにもかかわらず、なぜ「保険証の序列」という噂がこれほど根強く信じられてきたのでしょうか。その背景には、日本の医療保険制度が持つ「職域・雇用形態による構造的な格差」が存在します。
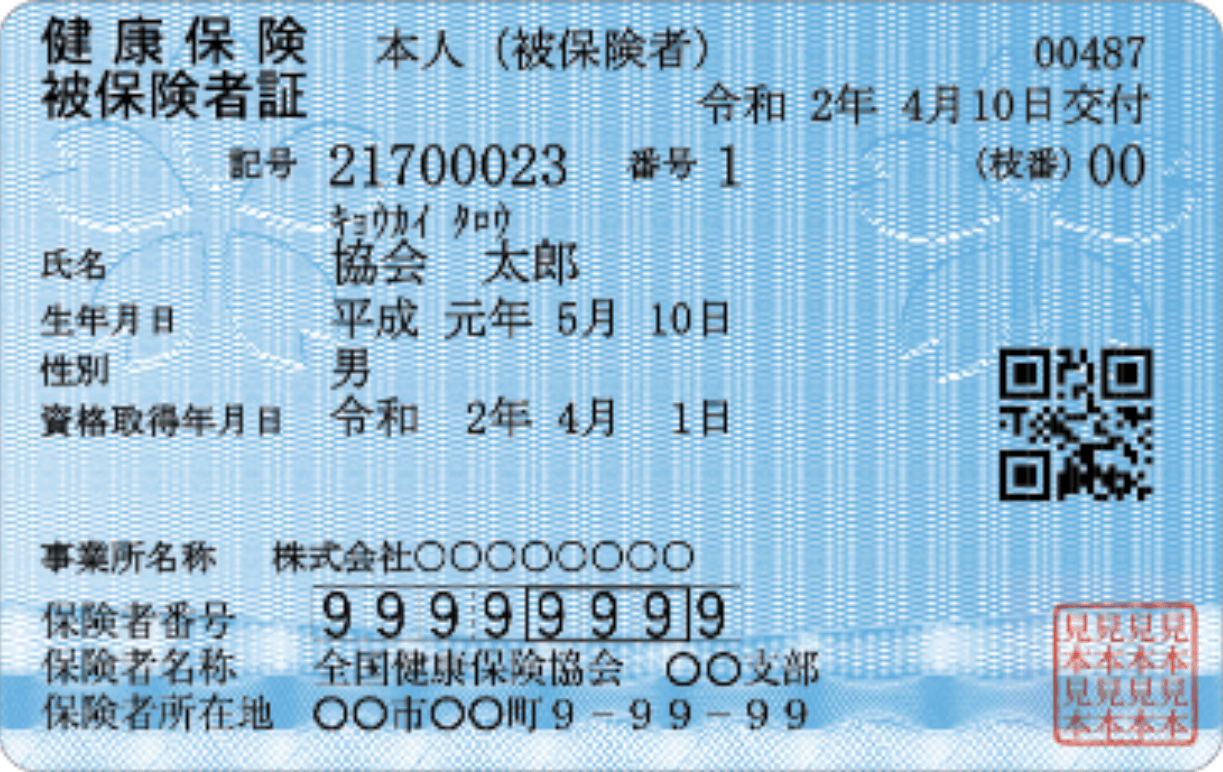
色そのものではなく、保険証に記載されている「保険者名称」や「記号・番号(法別番号)」を見れば、その人が大企業の正社員なのか、公務員なのか、中小企業勤務なのか、あるいは自営業・非正規雇用なのかが医療事務や専門知識を持つ人には一目で判別できてしまうという事実があります。この制度的な違いが、いつの間にか「色によるランク付け」という俗説へと変形して広まったのが真相です。
| 医療保険の種類 | 主な加入対象者 | 保険証の色の実態 | 付加給付・福利厚生の手厚さ |
|---|---|---|---|
| 共済組合 | 国家公務員、地方公務員、私立学校教職員 | 組合ごとに多様(黄、緑、水色など) | 極めて手厚い(独自の付加給付、保養所優遇、手当が充実) |
| 組合健保 (健康保険組合) | 大手企業グループ、特定業界の従業員 | 企業組合ごとに独自設定(青、白、ピンクなど) | 非常に手厚い(高額療養費の自己負担が実質2万円程度になる一部負担還元金など) |
| 協会けんぽ (全国健康保険協会) | 中小企業の従業員、一般的なサラリーマン | 水色ベースが主流(支部・時期により差あり) | 標準的(法定給付が中心、独自の付加給付は原則なし) |
| 国民健康保険 (国保) | 自営業者、フリーランス、退職者、非正規雇用者 | 自治体ごとに毎年〜隔年で更新(橙、紫、緑など多種) | 法定給付のみ(傷病手当金や出産手当金の原則非支給など制度差が大きい) |
【実態検証】「保険証最強の色」の正体とは?組合健保と共済組合の手厚い福利厚生
ネット上のコミュニティや婚活市場などでしばしば語られる「保険証最強説」ですが、その本質は「組合健保」や「共済組合」が提供する圧倒的な独自給付(付加給付)にあります。
公的医療保険制度では、どの保険証であっても病院窓口での自己負担割合は原則3割(現役世代の場合)です。しかし、重い病気や大怪我で医療費が高額になった際に利用する「高額療養費制度」において、決定的な格差が生じます。
- 大企業健保の「一部負担還元金」:多くの単一健康保険組合(トヨタ、パナソニック、日立などの大手企業健保)では、1ヶ月の医療費自己負担が一定額(例:2万円〜2万5,000円)を超えた場合、その超過分が数ヶ月後に自動的に払い戻される「付加給付制度」を設けています。
- 公務員共済の「家族療養付加金」:公務員の共済組合でも同様に、自己負担限度額を大幅に引き下げる手厚い給付が存在します。
- 協会けんぽ・国保の現状:中小企業が加入する協会けんぽや自治体の国保には、財政上の理由からこうした独自の付加給付が原則として存在せず、国の法定基準通りの高額療養費制度(年収に応じて月額約8万〜25万円の自己負担)が適用されます。
長期入院や先進医療を伴う手術を受けた場合、最終的な自己負担額に数十万円以上の差が生じるケースがあります。こうした実利的なアドバンテージの大きさが、いつしか「大手企業の保険証=最強の色」というイメージへと結びついたと言えます。
保険証の記号番号と色が変わる理由|転職・昇進・扶養での変化を解説
「昇進したら保険証の色が変わった」「転職したら違う色になった」という体験談を耳にすることがありますが、ここにも制度上の明確なルールが存在します。
まず、同一の会社内で役職が上がったり年収が大幅にアップしたりしても、保険証の色が変わることは絶対にありません。健康保険証の発行基準は「加入している保険者単位」であるため、平社員から取締役へ昇進しても、同じ健康保険組合に加入している限り保険証の券面デザインは変わりません。
保険証の色や記載内容が変わる本当の理由は、以下のライフイベントによるものです。
- 転職・独立による保険者の変更:中小企業(協会けんぽ)から大手企業(組合健保)へ転職した場合や、会社員を辞めて自営業(国民健康保険)になった場合、保険者が根本から変わるためカードの色や形状が一新されます。
- 自治体による定期更新:国民健康保険証は、前述の通り1年または2年ごとに更新され、期限切れ防止のために毎年異なるカラー(例:奇数年は若草色、偶数年は薄藤色)で送付されます。
- 扶養家族への認定・除外:親や配偶者の扶養に入る、あるいは年収基準を超えて扶養から外れ自身で社会保険に加入する際も、新たな保険証が発行されます。
なお、保険証に印字されている「保険者番号(6桁〜8桁)」のうち、上2桁の「法別番号」を見れば、その保険証がどの制度に属しているかが正確に分かります(「01」=協会けんぽ、「06」=組合健保、「31」=国家公務員共済など)。医療現場で属性が判別されるのは、色ではなくこの番号データによるものです。
【2026年最新事情】マイナ保険証完全移行で「色ランク都市伝説」はどうなったのか
2024年12月2日に従来の紙やプラスチック製健康保険証の新規発行が廃止され、1年間の経過措置期間を経て迎えた2026年現在、医療現場の受付風景は劇的な変貌を遂げました。
現在、医療機関の受診はマイナンバーカードを健康保険証として利用する「マイナ保険証」、またはマイナ保険証を保有していない人に交付される「資格確認書」が基本となっています。
マイナンバーカードの券面は日本全国すべての国民で統一された共通デザイン(白を基調とした公的デザイン)です。そのため、受付でカードを提示しても、加入している保険の種類や企業規模が外見から判別されることは完全に不可能となりました。
東京都内の総合病院で受付業務を担当する医療事務主任は、次のように現場の変化を語ります。
「以前は、鮮やかな水色のカードや見慣れない組合のデザインを見て『大企業の方だな』と直感的に把握することもありました。しかし、2026年現在のマイナ保険証リーダーによる認証では、機械にカードをかざして顔認証または暗証番号を入力するだけです。受付スタッフはおろか、周囲の待合室の患者さんからも、どの保険に加入しているかは一切見えなくなりました。外見の色による比較や憶測は完全に過去の話です」
一方、マイナ保険証未保有者に交付される「資格確認書」についても、各保険者が発行する簡素な仕様となっており、以前のようなカラフルな保険証コレクションのような状況は急速に収束しています。
【プロの結論】ステータス幻想を排し制度の恩恵を最大化するための判断基準
保険証の色をめぐる様々な噂やステータス論争から私たちが学ぶべき最大の教訓は、「外見的なラベルに惑わされず、自身が加入している制度のセーフティネット機能を正しく理解すること」です。
たとえ同じ医療保険料を支払っていても、自分が所属する健康保険組合の規約を熟読している人とそうでない人とでは、万が一の病気や出産、休職時における経済的防衛力に大きな開きが生じます。
- チェックすべきポイント:自身が加入する保険組合に「高額療養費の付加給付」「人間ドックの受診補助」「メンタルヘルス休職時の独自の傷病手当金上乗せ」などが用意されているかを公式サイト等で確認する。
- 民間医療保険の見直し:手厚い組合健保や共済組合に加入している場合、高額な民間医療保険に過剰加入する必要性は低く、制度を理解することで毎月の固定費を大幅に削減できる。
色のランクという根拠のない都市伝説を気にするよりも、自身に付与されている公的保障の権利を最大限に活用することこそが、合理的な生活防衛の鍵となります。

【ランク 保険 証 色】に関するよくある質問(FAQ)
Q1:保険証の色で年収や勤務先のランクが周囲にバレることはありますか?
A1:色だけで年収や勤務先がバレることはありません。保険証の色は保険者や自治体の裁量で決まっており、同じ色でも年収数千万円の人から初任給の若手社員まで一律です。ただし、券面に記載された「保険者名称(〇〇健康保険組合など)」を直接見られた場合は、大企業グループ勤務であることが知られる可能性はあります。
Q2:国民健康保険証の色が毎年変わるのはなぜですか?
A2:有効期限切れの保険証が誤って医療機関で使われるトラブルを防ぐためです。自治体が毎年または隔年でカードの色を一新することで、医療機関の窓口担当者が「有効期限内の正しい保険証であるか」を一目で識別できるようにしています。
Q3:2026年現在、マイナ保険証を持っていなくても病院で受診できますか?
A3:受診可能です。マイナ保険証を保有していない方、またはマイナンバーカードの健康保険証利用登録を行っていない方には、加入している保険者から「資格確認書」が無償で交付されます。この資格確認書を医療機関の窓口に提示することで、従来の保険証と全く同様に保険診療を受けられます。
まとめ:保険証の色にランクはない|本質は制度理解と付加給付の確認にあり
保険証の「色ランク」や「階級付け」は、公的医療保険の制度的な違い(組合健保、共済組合、協会けんぽ、国保)が歪められて広まった都市伝説に過ぎません。どの色の保険証を持っていても、日本国内の医療機関で受けられる標準的な保険診療の質に差が生じることはありません。
真に重要視すべきはカードの色ではなく、自身が加入している健康保険がどのような「付加給付」や「予防医療補助」を提供しているかという中身の把握です。2026年を迎えた今、マイナ保険証への移行によって券面の色という概念自体が形骸化しています。不確かな俗説に惑わされることなく、制度の仕組みを正しく活用し、賢い医療費管理と健康維持に役立てていきましょう。 (出典: ランク 保険 証 色(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
