被用者保険とは?国保との違いやパート加入拡大の損得を徹底解説
会社員や公務員として働き始めるとき、あるいはパート・アルバイトの勤務時間を増やすときに必ず耳にするのが「被用者保険(ひようしゃほけん)」という言葉です。しかし、自営業者などが加入する国民健康保険と何が違うのか、具体的にどのようなメリットや負担があるのかを正確に把握できている人は決して多くありません。
2024年10月の社会保険適用拡大を経て、2026年現在では短時間労働者の加入対象が一段と広がり、いわゆる「106万円の壁」をめぐる議論はすべての働く人にとって無視できない身近なテーマとなりました。「手取りが減るのではないか」「扶養から外れると損をするのか」といった現場の不安を解消すべく、制度の仕組みから国民健康保険との決定的な違い、最新の加入条件までを客観的なデータとともにわかりやすく整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:被用者保険とは会社員・公務員など「雇われて働く人」が加入する社会保険(健康保険・厚生年金保険)の総称であり、保険料は会社と折半する「労使折半」が適用される。
- 要点2:国民健康保険にはない「傷病手当金」「出産手当金」などの手厚い所得保障に加え、追加保険料なしで家族を加入させられる「被扶養者」制度が存在する。
- 要点3:パート・アルバイトの社会保険適用拡大により、週20時間以上・月収8.8万円以上の条件を満たすと加入対象となるが、目先の手取り減少以上に将来の年金増額や手厚い保障という大きな実利がある。
【基礎知識】被用者保険とは?仕組みと3大グループの全体像
被用者保険とは、企業や官公庁などに雇用されて給与を受け取っている労働者(被用者)を対象とした公的保険制度の総称です。主に医療保険である「健康保険」と、公的年金である「厚生年金保険」がセットで機能しています。
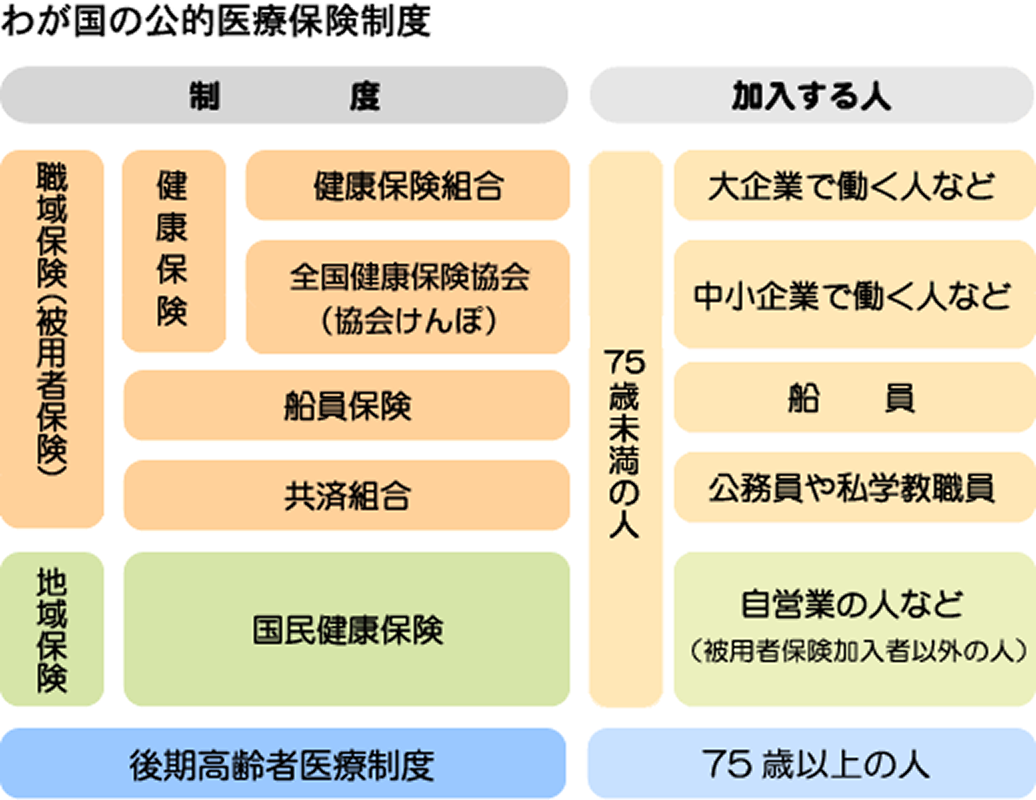
自営業者やフリーランスが加入する「地域保険(国民健康保険・国民年金)」とは明確に区分されており、勤務先の規模や業種に応じて主に以下の3つのグループに分かれて運営されています。
- 協会けんぽ(全国健康保険協会):主に中小企業の従業員とその家族が加入する日本最大の医療保険者。都道府県ごとに保険料率が設定されている。
- 健康保険組合(組合健保):主に大企業が単独または共同で設立する保険者。法定給付に加えて独自の「付加給付」を用意しているケースが多い。
- 共済組合:公務員や私立学校教職員などを対象とした組織。医療保険と年金制度が一元化され、独自の福利厚生事業も展開されている。
どの組織に属していても、被用者保険の根幹である「事業主(企業)が保険料の半分を負担する」「業務外の病気やケガによる休業補償がある」という原則は共通しています。
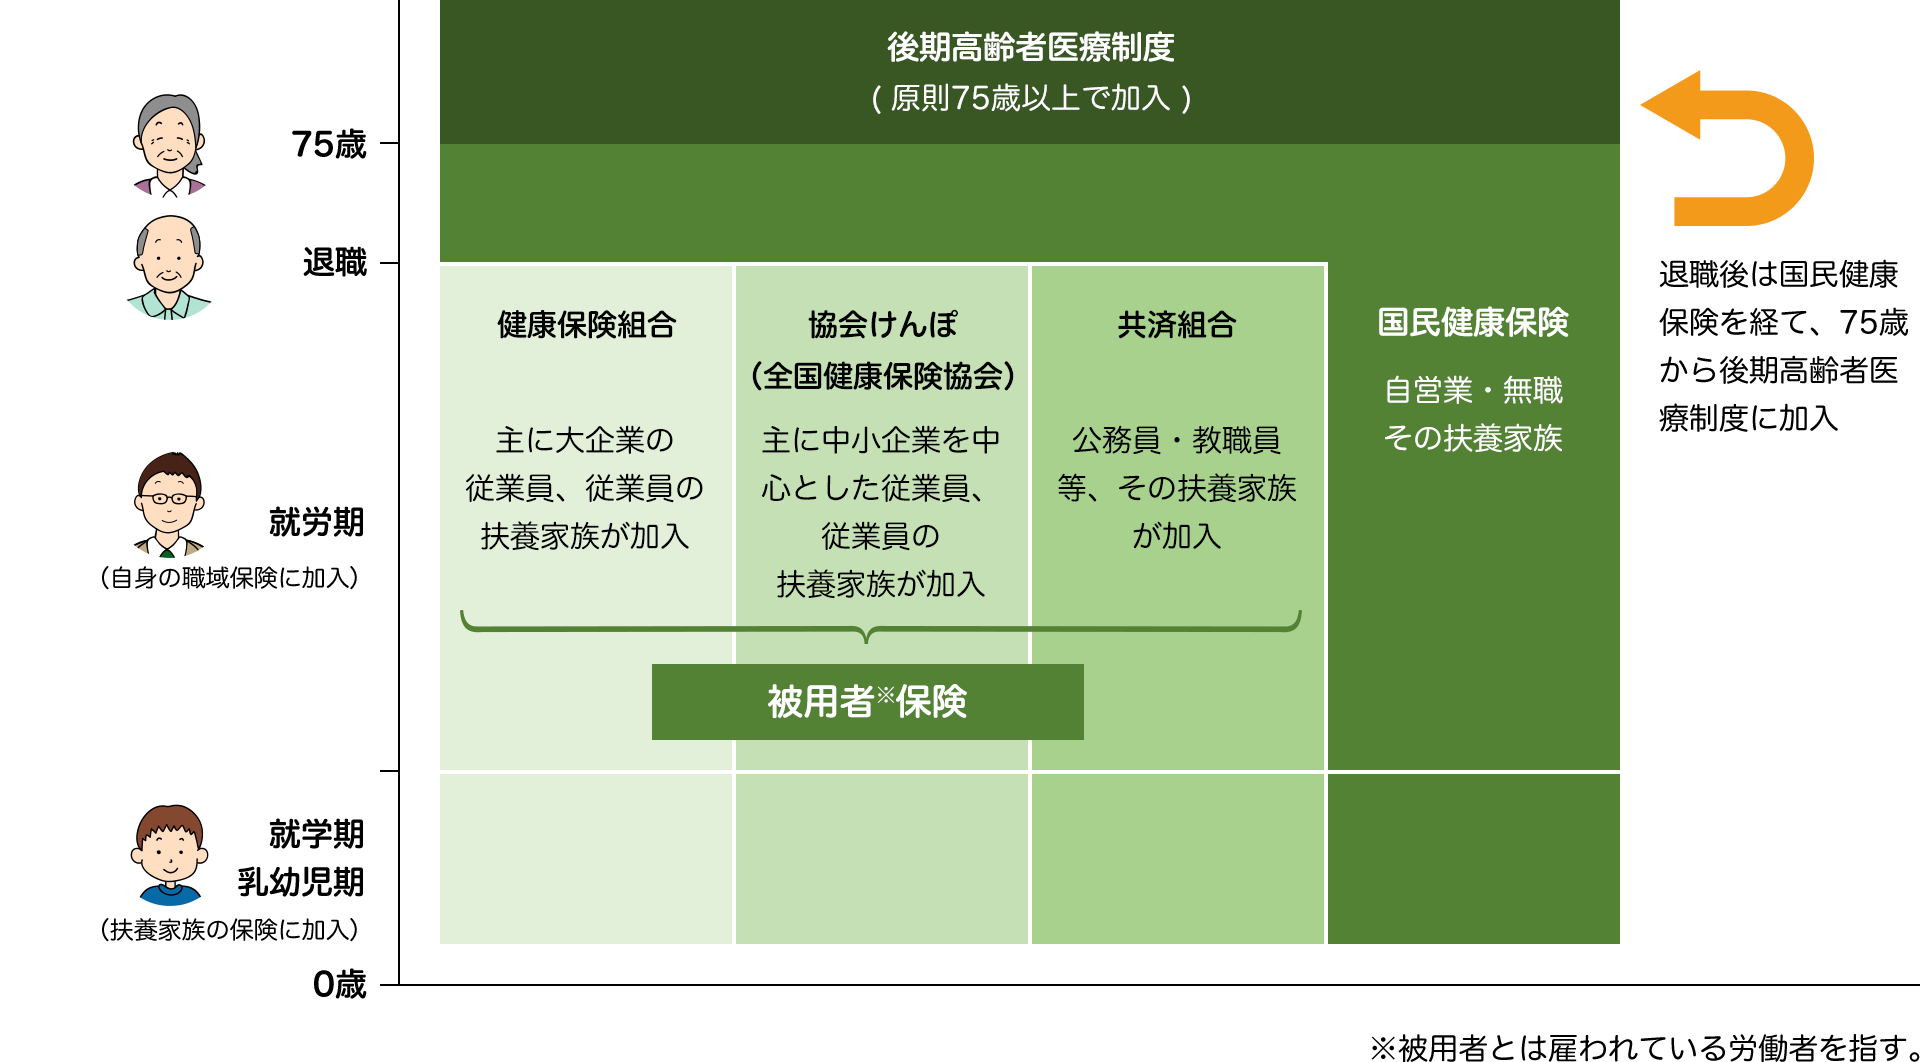
【徹底比較】被用者保険と国民健康保険の決定的な違い
被用者保険と国民健康保険(国保)の最大の違いは、「費用の負担構造」「所得保障の手厚さ」「家族の扶養の扱い」の3点に集約されます。
| 比較項目 | 被用者保険(健康保険+厚生年金) | 国民健康保険(国保+国民年金) | 実質的なメリットと評価 |
|---|---|---|---|
| 保険料の負担割合 | 労使折半(事業主が50%を負担) | 全額自己負担(100%自己責任) | 被用者側は実質半額の負担で手厚い保障を受けられる。 |
| 病気・ケガの所得保障 | 傷病手当金あり(給与の約2/3を最長1年6ヶ月支給) | 原則なし(一部自治体の特例を除く) | 長期療養時でも無収入になるリスクを大幅に回避可能。 |
| 出産時の所得保障 | 出産手当金あり(産前産後休業中の給与補填) | なし(出産育児一時金のみ) | 産休中の生活基盤を安定させ、女性の就労継続を支援。 |
| 家族(扶養)の扱い | 被扶養者は保険料追加なしで加入可能 | 扶養の概念がなく、世帯人数ごとに均等割が加算 | 扶養家族が多い世帯ほど被用者保険の割安感が極めて高い。 |
| 将来の年金構造 | 基礎年金+厚生年金保険(2階建て) | 国民年金(基礎年金のみの1階建て) | 老後受給額が底上げされ、障害・遺族年金も手厚くなる。 |
厚生労働省の統計資料を見ても明らかなように、被用者保険は「万が一働けなくなったときのセーフティネット」が極めて強固に設計されています。特に傷病手当金は、がんや精神疾患などの長期治療を余儀なくされた際に家計破綻を防ぐ最後の砦として機能します。
【2026年最新】パート・アルバイトの社会保険適用拡大と「106万円の壁」
短時間労働者に対する社会保険の適用要件は、段階的な法改正を経て大きく見直されてきました。現在、パートやアルバイトであっても、次の要件を満たす場合は被用者保険(健康保険・厚生年金保険)への加入が義務付けられています。
- 週の所定労働時間:20時間以上であること
- 所定内賃金:月額8.8万円以上(年収換算で約106万円以上)であること(※残業代や通勤手当、賞与等は除く)
- 雇用見込み:2ヶ月を超えて雇用される見込みがあること
- 学生要件:学生ではないこと(※夜間・通信制・休学中などを除く)
- 企業規模:従業員数51人以上の企業(※法改正の流れを受け、さらなる規模要件の撤廃に向けた議論が進行中)
これが実務上「106万円の壁」と呼ばれる基準です。基準を満たすと、配偶者の扶養(国民年金第3号被保険者や健康保険の被扶養者)から外れ、自分自身の名義で保険料を支払うことになります。
【実態検証】「手取りが減って損」は本当か?現場の声と家計シミュレーション
各種アンケート調査やSNSのコミュニティでは、「社会保険料が引かれることで手取りが減り、実質的な働き損になる」という悲痛な声が散見されます。実際、年収106万円前後で新たに加入すると、年間でおよそ15万〜16万円程度の保険料(健康保険・厚生年金・雇用保険の合計)が給与から天引きされるため、月々の手取り額が1万円強減少するのは事実です。
しかし、家計全体の長期的なキャッシュフローを冷静に試算すると、一概に「損」とは言えない構造が見えてきます。
- 将来の年金額が確実に上乗せされる:厚生年金に加入することで、月額8.8万円で10年間勤務した場合、将来受け取る老齢厚生年金は生涯にわたって年額約5.8万円増加します。
- 障害年金・遺族年金の保障水準が跳ね上がる:万が一重い障害を負った際、国民年金だけの場合は障害基礎年金(1級または2級)しか出ませんが、被用者保険加入中であればより軽度の「3級」や「障害手当金(一時金)」まで幅広くカバーされます。
- 自主退職や休職時の所得補償が手に入る:病気で働けなくなった際の傷病手当金は、給与水準に応じた金額が最長1年6ヶ月にわたり支給されます。
現場のリアルな証言でも、「目先の手取りは数千円減ったが、夫の扶養関係なく自分名義の保障が持てたことで精神的な安心感が段違いになった」と評価する女性労働者の声が増えています。
一般に知られていない盲点とネットの誤解
社会保険や税金をめぐっては、ネット上で様々な誤解が飛び交っています。判断を誤らないために、以下の決定的な違いを把握しておく必要があります。
「税金の壁(103万円・150万円)」と「社会保険の壁(106万円・130万円)」の混同
所得税が発生する「103万円の壁」や、配偶者特別控除が満額受けられる「150万円の壁」は、あくまで税金上の基準です。一方、社会保険の「106万円の壁(勤務先の規模等による)」や「130万円の壁(すべての企業における扶養判定基準)」は社会保険上の基準であり、管轄もルールも全く異なります。税金が数千円発生することと、社会保険料が引かれることは次元の違う問題です。
「130万円未満なら絶対に扶養でいられる」という思い込み
勤務先が適用拡大の対象企業(従業員51人以上など)である場合、年収が130万円に達していなくても、「週20時間以上かつ月収8.8万円以上」を満たした時点で自動的に被用者保険の加入対象となり、扶養から外れます。130万円はあくまで「適用拡大対象外の中小企業に勤めている場合」や「自営業等で働く場合」の上限ラインに過ぎません。
【プロの結論】被用者保険に入るべき人・扶養内にとどまるべき人の判断基準
社会構造の変化と公的年金制度の持続可能性を考慮したとき、労働社会学やファイナンシャルプランニングの視点から導き出される合理的な判断基準は明確です。
被用者保険に加入して積極的に働くべき人
- 週25〜30時間以上の勤務が可能な人:労働時間を少し伸ばして年収125万〜130万円以上を稼げば、保険料天引き分をカバーして手取りも増額します。
- 将来の老後資金や年金受給額に不安がある人:単身世帯や、配偶者の年金だけに依存したくない人にとって、厚生年金の加入期間を伸ばすことは最大の自衛策です。
- 病気や休業のリスクに備えたい人:傷病手当金や出産手当金の権利を確保したい人は、迷わず加入を選択すべきです。
扶養範囲内(週20時間未満)にとどまる選択が合理的な人
- 育児や介護の負担が重く、労働時間をどうしても週20時間未満に抑えざるを得ない人
- 年収106万円ギリギリで、これ以上労働時間を増やす余力がまったくない人(一時的な手取り減少のインパクトを吸収できない場合)
政府による「年収の壁・支援強化パッケージ」(キャリアアップ助成金の支給や企業の賃金補填など)を活用し、一時的な手取り減少を緩和する企業も増加しています。単に「扶養から外れたくない」と労働時間を抑制するのではなく、長期的なライフプランに基づいた働き方の選択が求められます。
【被用者保険とは】に関するよくある質問(FAQ)
Q1:被用者保険に入ると、家族の健康保険はどうなりますか?
A1:あなた自身が被用者保険の「本人(被保険者)」となります。もしあなたにお子さんなど養っている家族がいる場合、あなたの年収基準を満たせば、追加の保険料負担なしで自分の「被扶養者」として健康保険に加入させることができます。なお、配偶者がすでに別の被用者保険に入っている場合は、それぞれが自身の勤務先の保険に加入します。
Q2:試用期間や短期雇用のアルバイトでも被用者保険に入らなければなりませんか?
A2:試用期間中であっても、通常の従業員と同様の勤務形態であれば当初から加入が義務付けられています。また、当初の契約が2ヶ月以内であっても、契約更新の見込みがある場合(同様の雇用契約が更新されている実績があるなど)は、最初の契約開始日から加入対象となります。
Q3:副業やダブルワークをしている場合、被用者保険はどちらの会社で入りますか?
A3:2社以上の勤務先でそれぞれ加入要件(週20時間以上など)を満たしている場合、「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を日本年金機構等に提出します。主たる事業所を1つ選択し、各社からの報酬額を合算した金額をもとに保険料が決定され、会社間で按分して給与から天引きされます。
Q4:国民健康保険から被用者保険に切り替わったとき、何か手続きは必要ですか?
A4:新しい勤務先で健康保険証が発行された後、自身で市区町村の窓口に行き、国民健康保険の脱退手続きを行う必要があります。自動的には解約されず、二重請求や過払いの原因となるため、新しい保険証と従来の国保の保険証を持参して速やかに手続きを行ってください。
まとめ:制度変化をチャンスに変える2026年からのマネープラン
被用者保険は、単に「給料から天引きされるコスト」ではなく、事業主が半分を負担してくれる極めて有利な公的保障パッケージです。国民健康保険と比較しても、病気休業時の所得保障や将来の年金受給額において圧倒的な優位性を持っています。
短時間労働者への社会保険適用拡大は今後もさらに進む見通しです。制度の仕組みを正しく理解し、目先の数十パーセントの手取り額にとらわれることなく、中長期的な家計の安全性と自分自身のキャリアを見据えた最適な働き方を選択してください。 (出典: 被用者 保険 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
