内部留保とは?現金溜め込みの誤解と批判される本当の理由
国会での論戦やニュースで毎年のように飛び交う「企業の内部留保」という言葉。「大企業が現金を金庫に溜め込んでいる」「内部留保を吐き出して賃上げや設備投資に回すべきだ」といった厳しい批判を目にする機会は少なくありません。しかし、会計学や企業財務の視点から実態を紐解くと、世間で叫ばれているイメージと企業活動のリアルには大きな乖離が存在します。
財務省が公表する法人企業統計調査によれば、日本企業(金融・保険業を除く)の内部留保(利益剰余金など)は600兆円規模を超えて過去最高を更新し続けています。なぜ日本企業はこれほどまでに内部留保を積み上げるのか、そしてなぜそれが社会的な批判の対象となるのか。本稿では、現金との違いや計算方法、議論が過熱する内部留保課税の是非まで、経済の構造的な背景とともに徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:内部留保は「金庫に眠る現金の山」ではなく、過去の利益のうち工場・設備・研究開発などに再投資された分も含めた「純資産の蓄積」である。
- 要点2:日本企業の内部留保が過去最高を更新する一方で賃上げや国内投資が鈍かったため、「過剰溜め込み」として世論や政治から批判が集中している。
- 要点3:内部留保課税には二重課税や投資抑制のリスクが指摘される一方、デフレマインドを脱却し成長分野へ資金を循環させる経営判断が2026年現在強く求められている。
内部留保とは何か?初心者にもわかりやすい基礎概念と計算方法
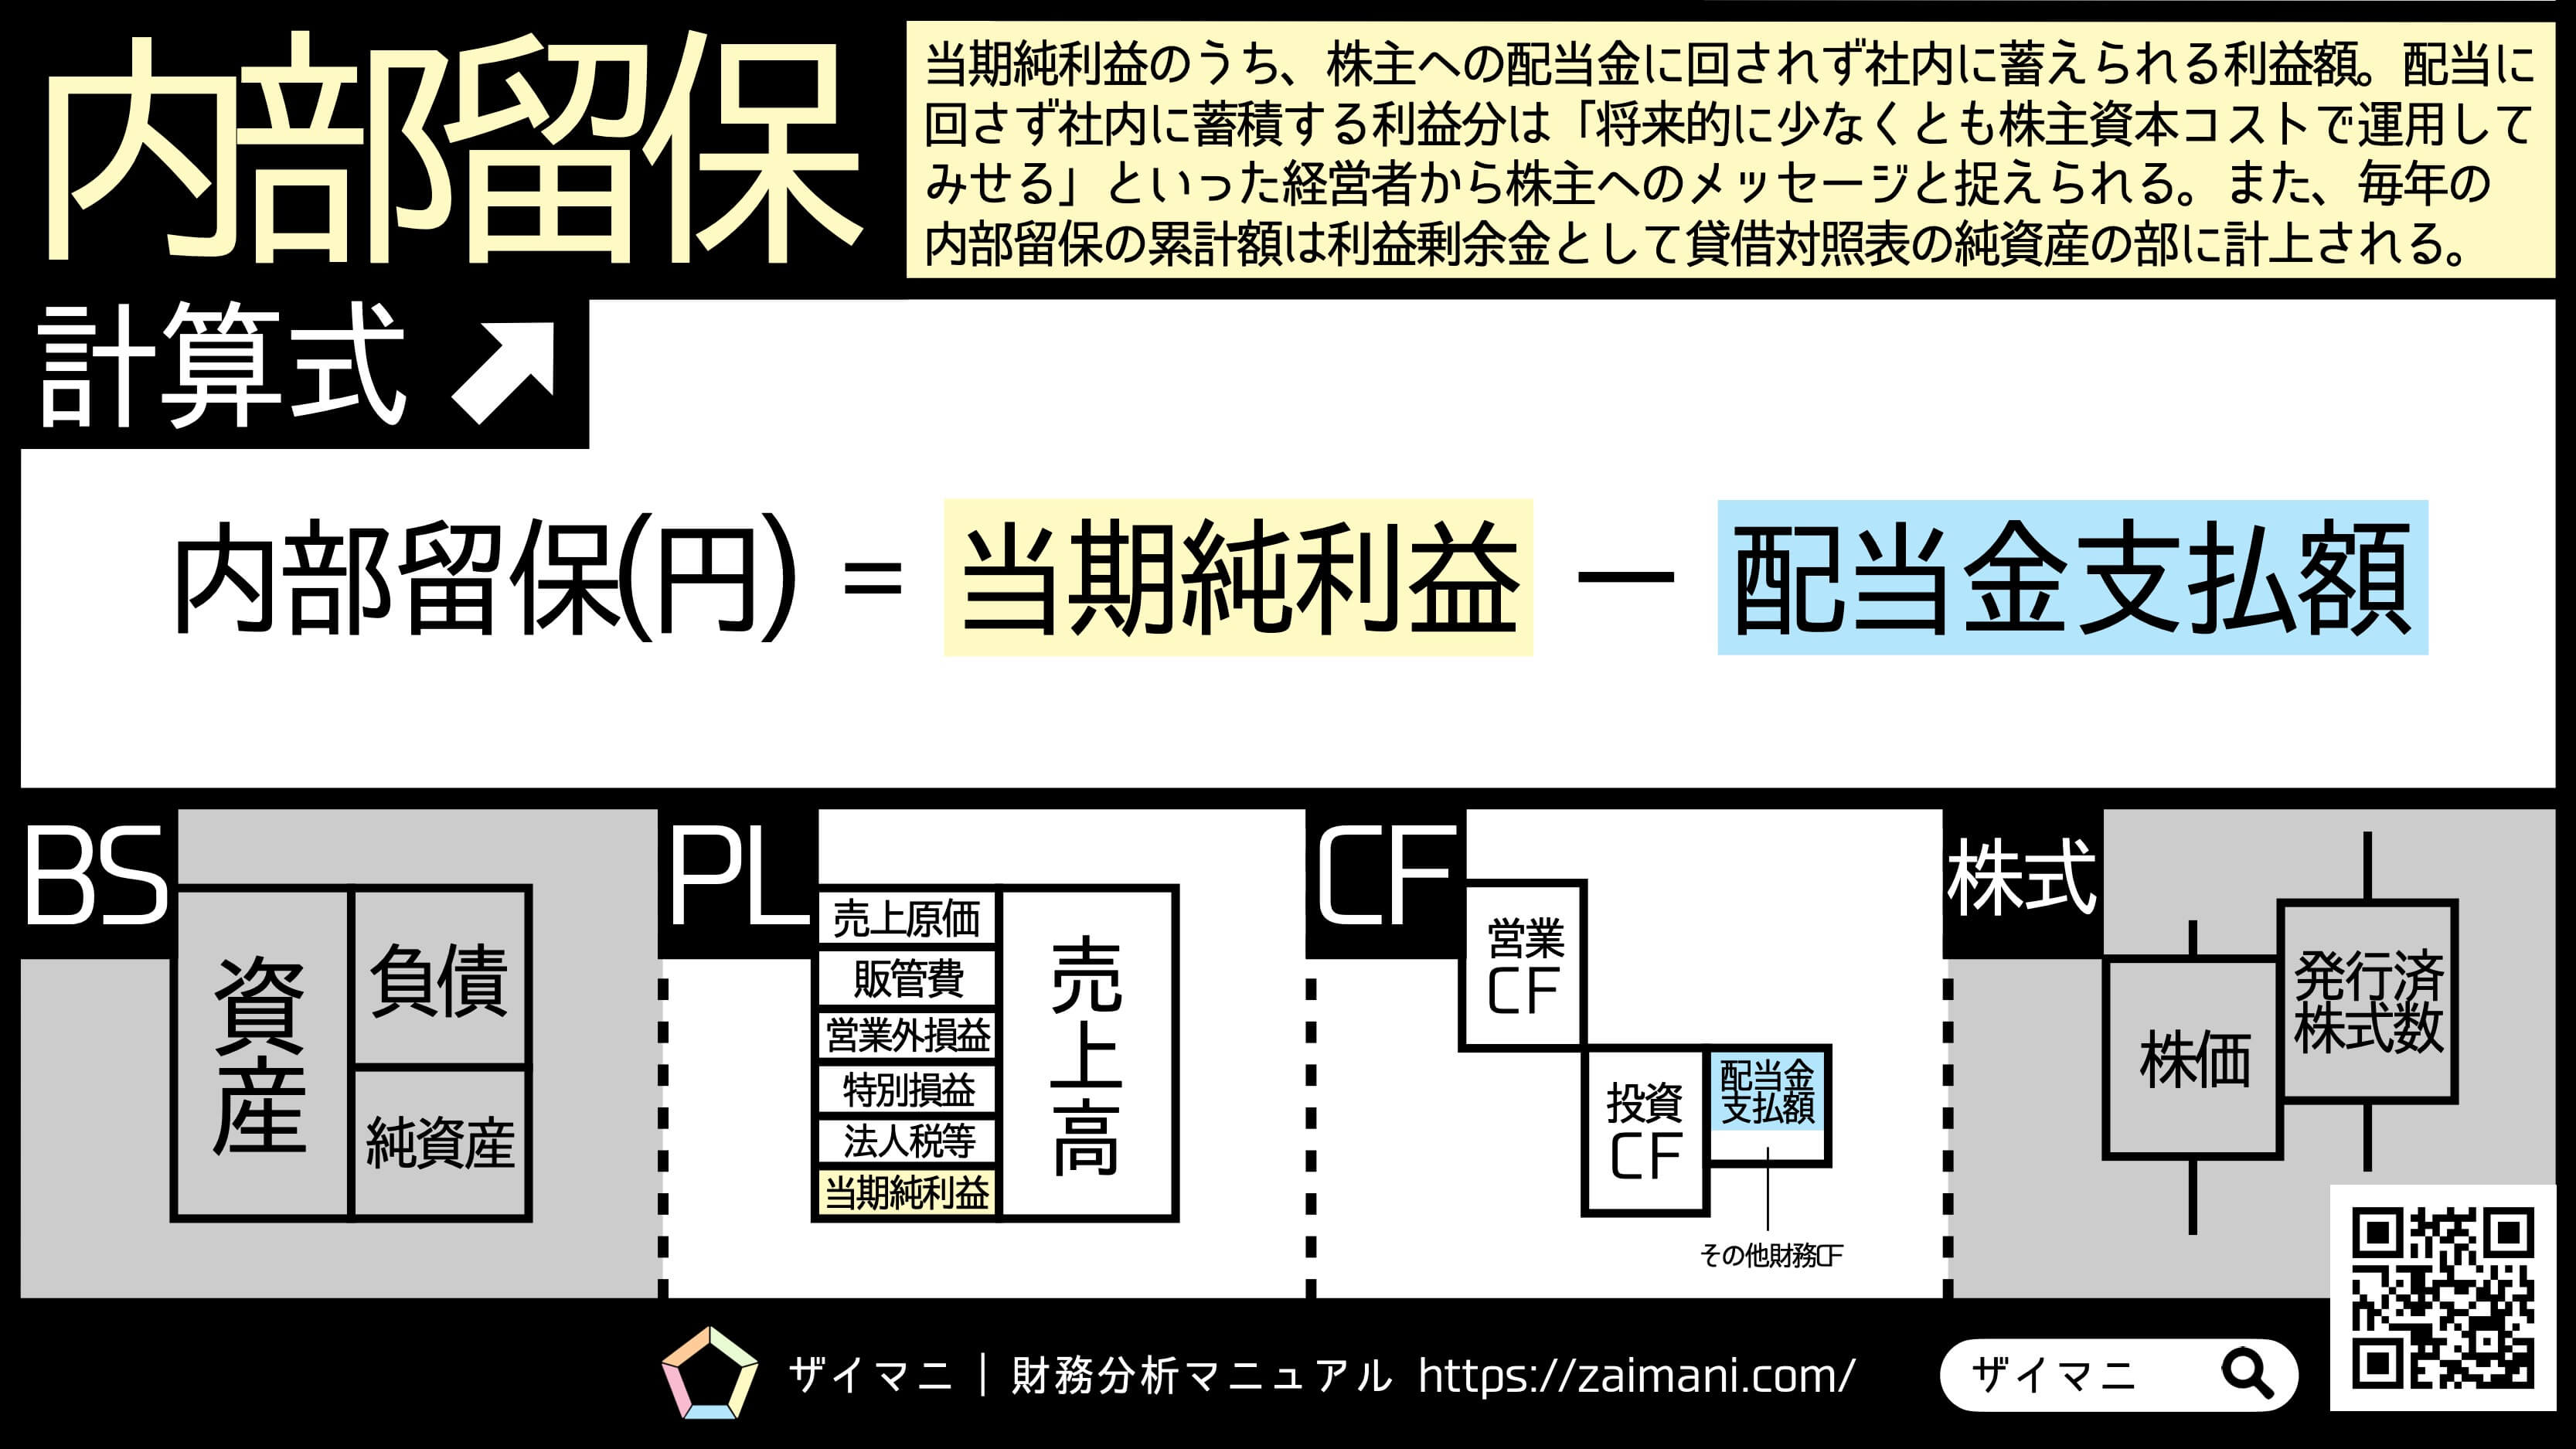
「内部留保」という言葉を極めてシンプルに表現すると、企業が創業から現在までに稼ぎ出した最終的な利益から、税金の支払いや株主への配当金を差し引いた後に社内に残された累積額を指します。日常の家計に例えるなら、「毎月の手取り給与から生活費やローン返済を支払い、手元に残った貯蓄の総額」に近い概念です。
ただし、企業の会計帳簿において「内部留保」という科目が単独で存在するわけではありません。決算書のひとつである貸借対照表(バランスシート)の「純資産の部」に計上される「利益剰余金」を中心とした留保利益の総称として使われるのが一般的です。
内部留保の基本的な計算の流れは以下の通りです。
- ステップ1:売上高から売上原価や販売管理費を差し引き「営業利益」を算出
- ステップ2:営業外損益や特別損益を加減し、法人税等を支払って「当期純利益」を確定
- ステップ3:当期純利益から「株主配当金」や「役員賞与」など社外流出分をマイナス
- ステップ4:残った金額が貸借対照表の「利益剰余金」に加算され、内部留保として蓄積
このように、企業が赤字を出さない限り、事業活動を続けて利益を出し続けることで内部留保は毎年自動的に積み上がっていく構造になっています。

【真相解明】「金庫の現金」ではない?利益剰余金や現預金との決定的な違い
多くの人が抱く最大の誤解が、「内部留保が600兆円あるなら、企業はその全額を現金で持っているはずだ」という思い込みです。政治家の演説やネット上の言説でも「企業の内部留保をそのまま労働者の給与に配分せよ」という主張が散見されますが、これは会計の基本構造を見落とした誤認と言わざるを得ません。
貸借対照表は、大きく左右に分かれています。
- 右側(負債・純資産の部):資金をどのように調達したか(借入金、資本金、利益の蓄積など)
- 左側(資産の部):集めた資金をどのような形で保有・運用しているか(現金、工場、機械、在庫、特許など)
内部留保(利益剰余金)は右側の「純資産の部」に記録される資金の出どころ(調達源泉)であり、左側の「現預金」そのものではありません。企業が稼いだ利益は、将来のための新工場建設、最新設備の導入、社用車やオフィスの購入、他社の買収(M&A)、あるいは原材料の仕入れなどに姿を変えて左側に配分されます。
つまり、帳簿上で100億円の内部留保が存在していても、そのうち手元にある現金は10億円だけで、残りの90億円はすでに工場や研究設備に化けているという状態が当たり前に起こります。「内部留保を取り崩して今すぐ全額分配しろ」と迫ることは、「工場や機械をスクラップにして売却し、そのお金を配れ」と言っているのと同義であるケースが少なくないのです。
【データ比較】日本企業の内部留保は過去最高へ|資産構成と使い道の実態
財務省の統計データを紐解くと、日本企業の財務体質が過去四半世紀でどのように変貌を遂げたのかが鮮明に浮かび上がります。バブル崩壊やリーマンショック以降、企業は強固な自己資本の構築を最優先してきました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 内部留保(利益剰余金)総額 | 約600兆円規模(過去最高水準) | 1990年代後半は約150兆円程度 | 企業の財務安全性は極めて強固になったが、資本効率の低下が指摘される。 |
| 保有資産の内訳(現金・預金比率) | 総資産の約20〜25%前後が手元流動性 | 欧米主要企業では10〜15%程度が標準 | 全額が現金ではないものの、欧米企業と比較すると日本企業は現預金を厚めに保有する傾向が顕著。 |
| 主な使い道の優先順位 | 1. 危機対応の安全資金 2. 設備投資・DX投資 3. M&A・海外展開 4. 配当・自社株買い | 成長市場への果敢な先行投資がグローバル標準 | 長年のデフレ下で「守りの財務」が定着し、リスクを取った国内投資への振り向けが課題。 |
| 人件費(賃上げ)への還元度 | 春闘などを契機に改善傾向も、過去の伸び率対比では緩やか | 物価上昇率+生産性向上分の上乗せ | 利益が過去最高を更新する中で、固定費化しやすい基本給への反映に企業側が慎重姿勢を崩しきれていない。 |
データが示す通り、内部留保の全額が現金ではないものの、日本企業が現預金を諸外国に比べて多く手元に残していることもまた事実です。このバランスの取り方が、議論の焦点となっています。
なぜこれほど批判されるのか?賃上げ問題と「過剰溜め込み」の構造的要因
内部留保が社会やメディアから批判を浴びる理由は、単なる会計上の誤解だけではありません。日本経済が直面してきた実質賃金の低迷と、企業の資金配分行動との間に生じた「富の偏り」に対する不満が根本にあります。
批判が集中する具体的な要因として、主に以下の3点が挙げられます。
- 賃金への還元不足(労働分配率の低下): 企業が過去最高益を記録して内部留保を大幅に増やしているにもかかわらず、従業員の基本給(ベースアップ)への配分が長年にわたり抑制されてきました。賞与などの一時金で調整し、固定費となる基本給の引き上げを避けた結果、「労働者の努力で稼いだ利益が企業内に滞留している」という反発を招いています。
- 国内設備投資への消極姿勢: 稼いだ利益が国内の新たな事業創出や設備投資、イノベーション開発に十分に回らず、結果として国内経済の好循環(投資→雇用創出→所得向上→消費拡大)が寸断されてきたという指摘です。
- マクロ経済的な資金の空洞化: 本来であれば家計や市場へ還流すべき資金が企業のバランスシート上で滞留することで、日本全体のマネーストックが有効活用されない「貯蓄超過」の状態が続いてきました。
経営者側からは「不況やパンデミックへの備え」という防衛上の正当性が主張される一方で、労働者や消費者側からは「リスクを恐れすぎて成長機会を逃している」と映る点に、拭いがたい対立軸が存在します。
内部留保課税の議論と現実味|企業のメリット・デメリットを徹底解剖
定期的に政治の場で浮上するのが「内部留保課税」という政策提言です。企業の過剰な蓄積に課税することで、強制的に賃上げや国内投資へ資金を向かわせようとする試みですが、この施策には激しい賛否両論が存在します。
企業が内部留保を保持すること自体のメリット・デメリットと、課税論が孕む課題を整理します。
【企業の視点】内部留保を抱えるメリット・デメリット
- メリット:
- 財務基盤が安定し、銀行融資に過度に依存しない無借金経営や強固な信用力を維持できる。
- リーマンショック、感染症危機、自然災害などの突発的な景気後退期にも、雇用を維持し倒産を防げる。
- 大型のM&Aや長期的な研究開発など、将来の成長に向けた自己資金投資が可能になる。
- デメリット:
- 多額の現預金を寝かせたままにすると、資本効率を示す指標(ROE:自己資本当期純利益率)が低下し、国内外の投資家から「資本の無駄遣い」と評価される。
- 賃金や研究開発への投資を怠ることで、優秀な人材の流出や技術競争力の低下を招く。
内部留保課税が抱える制度的リスク
内部留保に対して直接課税を行うことには、税制上・経済上の大きなハードルがあります。第一に、すでに法人税を支払った後の利益に対して再度税金を課すことになるため、「二重課税」に該当する懸念が極めて強い点です。
第二に、前述の通り内部留保の多くは工場や設備として固定化されているため、無理に課税すれば企業が事業用の設備や資産を売却して納税資金を用立てる事態に追い込まれ、かえって国内の経済活動を急激に冷え込ませる危険性があります。そのため、直接的な課税よりも「賃上げや設備投資を行った企業に対する法人税の減税措置(賃上げ促進税制など)」といったインセンティブ設計が主流となっています。

【実態検証】経営現場と労働者の温度差|なぜリスクに怯え投資を躊躇するのか
なぜ日本の経営陣は、これほどまでに強固な内部留保を重視するのでしょうか。現場の経営者たちへの取材や各種アンケート調査からは、日本特有の雇用慣行と過去のトラウマが色濃く浮かび上がります。
「一度上げた基本給は、業績が悪化したからといって簡単に引き下げることはできない。また、日本の法制度上、余剰人員の整理解雇には極めて高いハードルがある」――これは多くの国内企業幹部が一様に口にする本音です。欧米企業のように業績悪化時に機動的な人員整理を行えない日本型雇用のもとでは、企業は人件費を「一度引き上げたら下げられない不可逆的な固定費」として捉えがちです。
加えて、1997年の金融危機や2008年のリーマンショック時に、銀行の貸し剥がしや急激な資金ショートによって多くの企業が黒字倒産の危機に瀕した記憶が、経営陣の脳裏に深く刻まれています。「いざという時に会社と社員を守れるのは、銀行の融資枠ではなく手元の自己資金だけだ」という強烈な防衛本能が、過剰とも言える内部留保の積み上げを動機づけているのです。
【プロの結論】経済心理学から読み解く企業の防衛本能と今後の向かうべき道
日本企業が内部留保を溜め込んできた背景には、行動経済学で言うところの「損失回避バイアス」と、30年間に及んだデフレ環境への過剰適応が存在します。物価と賃金が上がらない世界では、投資を行わずに現金を保持しているだけで実質的な資産価値が減少しないため、「動かないこと」が経営における最適解となっていました。
しかし、インフレと人手不足が定着した経済環境下において、この行動様式は致命的なリスクへと転換しています。
企業規模・状況に応じた判断の分水嶺
- 積極的な内部留保の再配分(投資・賃上げ)へ舵を切るべき企業:
- 現預金比率が高く、自己資本比率が業界平均を大幅に超えている成熟企業。
- インフレ下で優秀な人材の獲得競争に直面している企業。現金を寝かせ続けることは、インフレによる実質資産価値の目減りと人材流出という二重の損失を招きます。
- 慎重に内部留保を維持・蓄積すべき企業:
- 景気変動の影響をダイレクトに受ける中小・零細企業や、売掛金の回収サイクルが長い業種。
- 自己資本比率が20〜30%未満で、金融機関からの借入依存度が高い成長途上の企業。
内部留保を単なる「批判の対象」として断じるのではなく、企業の持続可能性を守る防壁としての価値を認めつつも、守りから攻めへと資本を循環させるコーポレートガバナンスの変革が不可欠です。
【内部留保とは】に関するよくある質問(FAQ)
Q1:内部留保を取り崩して全社員の給料を一気に上げることは可能ですか?
A1:理論上、手元にある「現預金」の範囲内であれば一時金(賞与)として支給することは可能です。ただし、内部留保の全額が現金として存在するわけではないため、内部留保の総額と同等の金額を一括で配分することはできません。また、基本給の引き上げは将来にわたる固定費の恒久的な増加を意味するため、企業は将来の継続的な収益見通しに基づいて判断します。
Q2:内部留保が多い企業ほど「倒産しにくい良い会社」と言えますか?
A2:財務の安全性という観点では極めて倒産しにくい会社と言えます。しかし、投資家の視点では「稼いだ利益を成長投資に回さず、資本効率(ROE)を悪化させている怠慢な経営」とマイナスに評価されるケースもあります。安全性と成長投資のバランスが取れているかどうかが重要です。
Q3:なぜ国会などで「内部留保課税」が頻繁に取り沙汰されるのですか?
A3:企業の内部留保(特に手元資金)が賃上げや国内投資に向かわず経済の循環が滞っていることへの是正措置として主張されます。しかし、二重課税の問題や企業の投資意欲を削ぐリスク、国際競争力の低下など法意・経済両面での課題が多く、2026年現在も法制化には慎重な見方が主流です。
まとめ:内部留保の正しい理解と日本経済の未来を拓く視点
「内部留保」という言葉をめぐる感情的な対立を解消するためには、それが「金庫の現金」ではなく「過去の企業努力によって蓄積された純資産」であるという本質を正しく認識することが出発点となります。
未曾有の危機から会社と従業員を守る防波堤としての役割を評価しつつも、過剰な防衛本能によって成長機会を逸することは避けなければなりません。単に現金を溜め込むのではなく、優秀な人材への賃金還元、DXや脱炭素をはじめとする成長分野への設備投資、新たなイノベーションを生む研究開発へと資金を能動的に振り向けることこそが、企業価値を高め日本経済全体を活性化させる鍵となります。 (出典: 内部 留保 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
