賃貸保証料とは?なぜ払うのか相場や返金の真相・敷金との違いを解説
賃貸物件の契約書や見積書を見つめながら、「なぜ見ず知らずの保証会社にお金を払わなければならないのか」「親に頼めば連帯保証人になってもらえるのに、なぜ必須なのか」と疑問や不満を抱いた経験を持つ方は少なくありません。敷金や礼金、仲介手数料に加えて請求される「賃貸保証料」は、初期費用を跳ね上げる大きな要因の一つです。
かつては親族の連帯保証人のみで部屋を借りられる時代が主流でしたが、現在の賃貸市場では賃貸保証会社の利用を入居条件とする物件が全体の8割以上を占めるまでに急増しています。本稿では、現場の契約実務や法改正の背景を踏まえ、賃貸保証料の仕組みから初期費用の相場、更新料の実態、返金されない理由、さらには審査落ちを防ぐ具体策まで、損をしないための最新知識を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:賃貸保証料(保証委託料)は家賃滞納時に立て替え払いを行う「家賃保証会社」へ支払う対価であり、敷金のような預け金ではないため退去時に返金されない。
- 要点2:初期費用の相場は「総賃料の30%〜100%」、契約後は1〜2年ごとに「1万円〜総賃料の10%程度」の賃貸保証料更新料が発生するケースが標準的。
- 要点3:高齢化や2020年民法改正(極度額設定義務化)により、連帯保証人不要の物件が増加した一方で、実質的な入居者の金銭的負担が増加している実態がある。
【最新事情】賃貸保証料とは?なぜ支払う必要があるのか仕組みを解剖
賃貸契約の見積書に記載される「保証料」や「保証委託料」とは、入居者が家賃保証契約を結ぶにあたり、賃貸保証会社に対して支払う業務委託手数料のことです。万が一家賃の支払いが遅れた場合、保証会社が大家(賃貸人)に対して家賃を立て替えて支払う仕組みになっています。
ここで多くの入居者が抱く最大の疑問は、「なぜ大家を守るための保険のような費用を、借り手である自分が負担しなければならないのか」という点です。法的な建て付けとして、入居者は保証会社に対して「自分の家賃債務を保証してもらう委託」を行っており、その対価として保証料を支払う契約構造になっています。国土交通省の「家賃債務保証会社向けガイドライン」や市場調査でも、大家側の滞納リスクヘッジと入居者の信用補完を結ぶシステムとして定着しています。
なぜここまで保証会社の利用が必須化されたのでしょうか。その背景には、2020年4月の改正民法施行(個人根保証契約における極度額の設定義務化)があります。法律上、個人の連帯保証人を立てる際に「保証する上限額(極度額)」を書面で明記しなければ契約が無効となるルールが新設されました。これにより、個人の親族に高額な保証責任を負わせることが法的に難しくなり、大家や管理会社は滞納リスクを確実に回避できる保証会社必須のプランへと一気に舵を切ったのです。
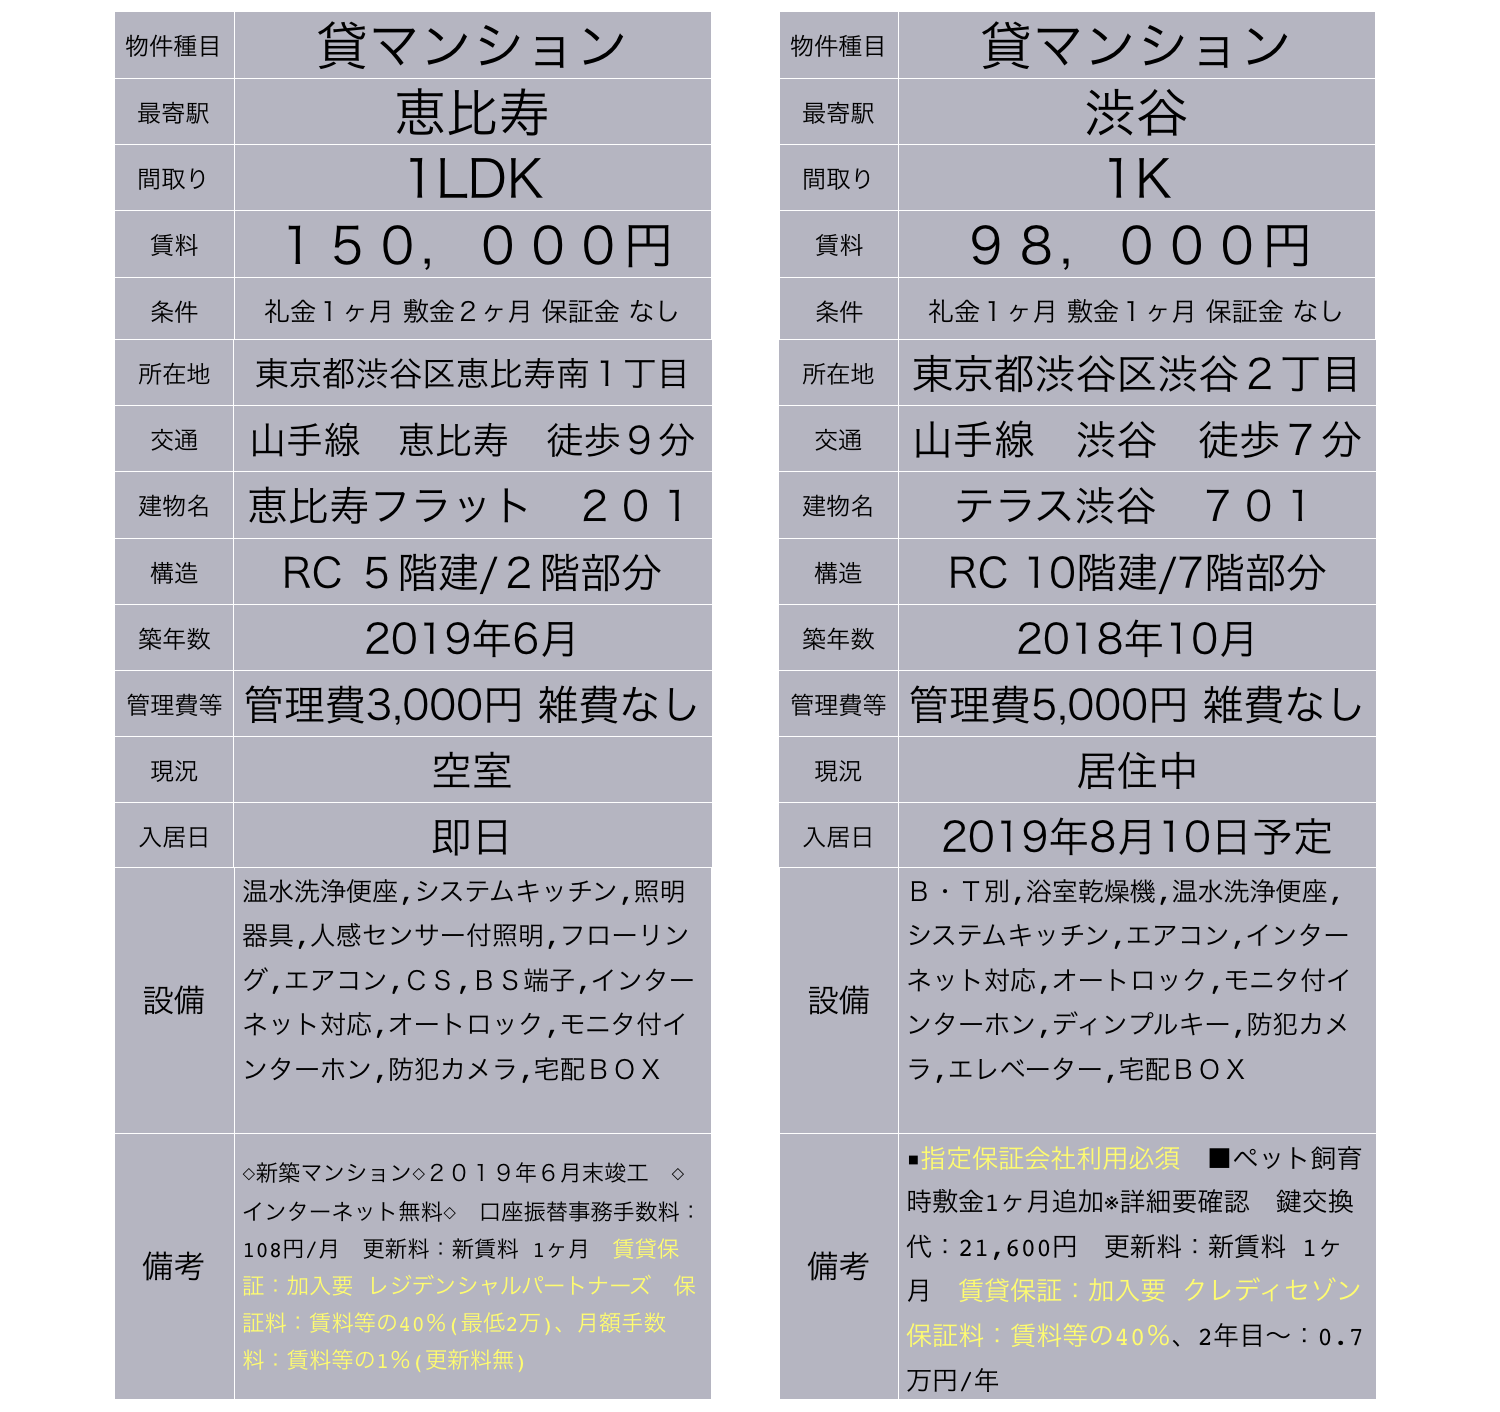
【徹底比較】賃貸保証料の初期費用相場と更新料・敷金礼金との違い
賃貸保証料の金額は一律ではなく、利用する保証会社の審査種別や物件の条件によって異なります。一般的に初期費用相場としては、家賃・共益費・駐車場代などを含めた「総賃料の30%〜100%(初回保証委託料)」が目安です。さらに、入居期間中には1年ごとまたは2年ごとに「賃貸保証料更新料(年間保証委託料)」として1万円、あるいは総賃料の10%前後が請求される契約が主流となっています。
また、混同されやすい「敷金」「礼金」と「賃貸保証料」の違いを整理したのが以下のデータ比較です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 初回保証料(委託料) | 契約時に保証会社へ支払う手数料 | 総賃料の30%〜100%(相場は50%) | 掛け捨てであり退去時の返金は原則不可 |
| 保証更新料 | 1年または2年ごとの契約維持費用 | 年1万円 または 総賃料の10% | 長期入居時は累積負担になるため契約書要確認 |
| 敷金 | 家賃滞納や原状回復に備える「預け金」 | 家賃の1〜2ヶ月分 | 未払いや破損がなければ退去時に精算・返還される |
| 礼金 | 大家に対する入居の謝礼金 | 家賃の0〜2ヶ月分 | 商慣習に基づく費用で返金は一切なし |
敷金礼金との違いで最も留意すべき点は「返還性の有無」です。敷金はあくまで担保として預ける資金であるため、退去時に修繕費用等を差し引いた残額が手元に戻ってきます。一方、賃貸保証料は保証サービスを受けるための対価であり、退去時に1円も戻らない「掛け捨て」の費用です。
賃貸保証料は返金される?退去時に戻らない理由と契約時の落とし穴
SNSや不動産相談窓口で頻繁に見られるのが、「1年も経たずに退去したのに、初回保証料や年間更新料の賃貸保証料返金がないのは不当ではないか」という声です。
結論から申し上げますと、賃貸保証料は途中退去や契約期間満了時であっても原則として一切返金されません。保証委託契約の約款には「理由の如何を問わず、受領した保証委託料は返還しない」旨の特約条項が明記されているのが通例です。これは、契約締結の時点で審査・引き受け・保証枠の確保という業務が完了しているとみなされるためです。
ただし、以下のような極めて例外的なケースでは返金・減額の交渉余地が生じることがあります。
- 入居前の契約キャンセル:賃貸借契約の成立前かつ保証契約開始前であれば、事務手数料を差し引いて返還される場合がある。
- 更新直後の退去:年次更新料の引き落とし直後に退去予告を出していた場合、管理会社や保証会社の社内規定によって一部相殺や取消が認められるケースがある。
トラブルを避けるためにも、契約書を交わす段階で保証委託契約書の「中途解約時の取り扱い」条項に目を通しておくことが不可欠です。
【実態検証】「保証料を払いたくない」入居者の本音と保証会社利用の真のメリット
ネットの掲示板やSNS上では、「一度も滞納したことがないのに毎年お金を取られる」「保証料払いたくない理由は大家側の都合を押し付けられているように感じるから」といった不満が渦巻いています。入居者視点で見れば、自ら望んで加入したわけではないシステムにお金を払うことへの心理的抵抗は当然と言えます。
しかし、感情面を一歩引いて構造を観察すると、賃貸保証会社を利用することには入居者側にも無視できない現実的メリットが存在します。
- 連帯保証人不要でプライバシーが守られる:両親が高齢で年金生活に入っている場合や、親族関係が希薄な場合でも、親や親戚に頭を下げて収入証明書や印鑑証明書を提出してもらう精神的負担をゼロにできます。
- 心理的バウンダリー(境界線)の維持:現代の家族関係において、金銭的な連帯保証関係は親族トラブルの火種になりがちです。第三者機関である保証会社を介在させることで、健全な自立関係を維持できます。
- 賃貸物件の選択肢が格段に広がる:現在、保証会社利用を前提とした物件が主流であるため、保証会社を拒否すると物件の選択肢が極端に狭まってしまいます。
「大家のための費用」と割り切れない部分はあるものの、「連帯保証人を頼む手間と気まずさを金銭で解決する合理的なサービス」として捉え直すことで、納得感を持って契約を進めることができます。
入居審査基準と審査落ち対策|信用の壁を突破する実践アプローチ
賃貸物件を申し込む際、避けて通れないのが保証会社による入居審査基準です。保証会社は大きく「信販系」「LICC(一般社団法人全国賃貸保証業協会)系」「独立系」の3系統に分類され、それぞれ審査難易度やチェック項目が大きく異なります。
- 信販系(難易度:高):オリコフォレントインシュア、エポスカード、ジャックスなど。クレジットカードの利用履歴やCIC・JICCなどの指定信用情報機関のデータを照会するため、過去5年以内にカード事故や携帯本体代金の分割滞納がある場合は審査落ちのリスクが高くなります。
- LICC系(難易度:中):全保連、ジェイリースなど。協会加盟社間での家賃滞納履歴やトラブル情報が共有されています。個人のクレジットカード事故履歴は参照されません。
- 独立系(難易度:低):Casa、日本セーフティー、フォーシーズなど。各社独自の審査基準を持ち、現在の収入状況や人柄、面談時の受け答えを重視する傾向があります。
もし過去に信用情報に不安がある場合や、個人事業主・フリーランスで保証会社審査落ち対策を行いたい場合は、以下の手順が極めて有効です。
- 不動産仲介会社に事前に事情を打ち明ける:「信販系以外の独立系保証会社が使える物件を探してほしい」と事前に相談することで、無駄な審査落ちを防ぐことができます。
- 預貯金審査(資産証明)を活用する:無職や転職活動中であっても、家賃の1〜2年分に相当する預貯金通帳の残高証明を提示することで審査を通過できる場合があります。
- 安定収入のある親族を連帯保証人として併用する:「保証会社+連帯保証人」の二重体制を提案することで、審査のハードルを大幅に下げることが可能です。

【プロの結論】保証会社利用が向いている人・避けるべき物件の判断基準
不動産取引の実務に精通した立場から言えば、賃貸保証会社の利用は現代社会における「信用の外部調達」です。個人の属性やライフステージに応じて、最適な向き合い方を選択する必要があります。
保証会社利用を前向きに活用すべき人
- 親が高齢・年金暮らし、または親族に頼りたくない人:親の審査落ちリスクを回避し、自立した契約を結びたい方に最適です。
- 就職・転職・独立したばかりの人:勤続年数が浅くても、独立系保証会社などを活用することで希望の物件に入居できる可能性が高まります。
- スピーディーに入居を決めたい人:連帯保証人の書類集めに時間を取られず、審査が最短即日〜数日で完了します。
慎重に検討・見直しをすべき物件の条件
- 「保証会社必須」かつ「連帯保証人も必須」の過剰担保物件:両方を要求される物件は、管理会社側のリスクヘッジが過剰であり、入居者側の負担が不当に重い場合があります。
- 月額の保証手数料(賃料の1〜2%)が毎月上乗せされる物件:初期費用や年更新料だけでなく、毎月固定で徴収されるタイプは長期入居時の実質家賃が大きく跳ね上がるため注意が必要です。
【賃貸保証料とは】に関するよくある質問(FAQ)
Q1:連帯保証人を立てられる場合でも、保証料を払わないといけませんか?
A1:物件の募集条件で「保証会社利用必須」となっている場合は、いくら高収入の連帯保証人を立てられるとしても原則として保証会社の利用を外すことはできません。大家や管理会社が業務効率化と確実な督促体制を求めているためです。どうしても保証料を払いたくない場合は、「保証会社不要・連帯保証人のみ可」の物件に絞って探す必要があります。
Q2:保証料の支払いを拒否したり滞納した場合はどうなりますか?
A2:保証委託料の支払いは賃貸借契約の付帯条件となっているため、支払いを拒絶すると契約解除や退去勧告の対象となるリスクがあります。また、更新保証料を滞納した場合は保証会社から督促が行われ、信用情報に傷がついたり、最悪の場合は保証契約が解除されて部屋の明け渡しを求められる可能性があります。
Q3:初期費用の見積もりに入っている保証料は値引き交渉できますか?
A3:保証料そのものは保証会社が定めている定額料金のため、不動産仲介会社が勝手に割り引くことは基本的にできません。ただし、交渉によって「初回保証料が安い別のプランに変更してもらう」「礼金や仲介手数料など他の初期費用項目を割り引いてもらう」ことで、全体の支払い総額を抑えるアプローチは十分に可能です。
まとめ:今後の動向と失敗しないための判断基準
賃貸保証料は、初期費用の総額を押し上げる痛い出費に見えますが、現代の賃貸市場においては「誰もがスムーズに部屋を借りるための身元引受代行料」としての社会的役割を果たしています。2020年の民法改正以降、この流れは不可逆的なものとなり、今後も保証会社利用が標準であり続けることは確実です。
大切なのは、請求される費用が「総賃料の何パーセントなのか」「更新料はいくらで何年ごとか」を契約前に正確に把握し、納得した上でサインを交わすことです。見積書に不明瞭な点があれば遠慮なく仲介会社に確認し、賢く無駄のない住まい選びを実現してください。 (出典: 賃貸 保証 料 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
