【2026最新】保険料控除申告書の記入例!計算方法と証明書の見方完全ガイド
年末調整のシーズンを迎えると、勤務先から配布される書類の中でも特に記入欄が多く、頭を悩ませがちなのが「給与所得者の保険料控除申告書」です。保険会社から届く「控除証明書」の数字をどこに転記し、どのように計算式へ当てはめればよいのか分からず、作業の手が止まってしまう方は少なくありません。
国税庁が定める「給与所得者の保険料控除申告書」は、正しく申告することで所得税や住民税の負担をダイレクトに軽減できる重要な手続きです。本稿では、手元に届いた証明書の読み解き方から、一般生命保険・介護医療・個人年金の計算手順、地震保険やiDeCo(個人型確定拠出年金)の記載ルールまで、2026年現在の最新基準に沿ってわかりやすく図解的にお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般」「介護医療」「個人年金」の3枠に分かれ、それぞれ新契約(上限4万円)・旧契約(上限5万円)の区分に従って控除額を算定する。
- 要点2:証明書に記載された「証明額(発行日時点)」ではなく「申告額(12月末時点の払込見込額)」を記入し、地震保険やiDeCoの掛金も漏れなく合算する。
- 要点3:紛失時の再発行手続きや電子化(マイナポータル連携)の進展を踏まえ、提出期限に遅れないよう事前の書類整理と計算確認を徹底する。
【全体像】給与所得者の保険料控除申告書の書き方と基本ルール
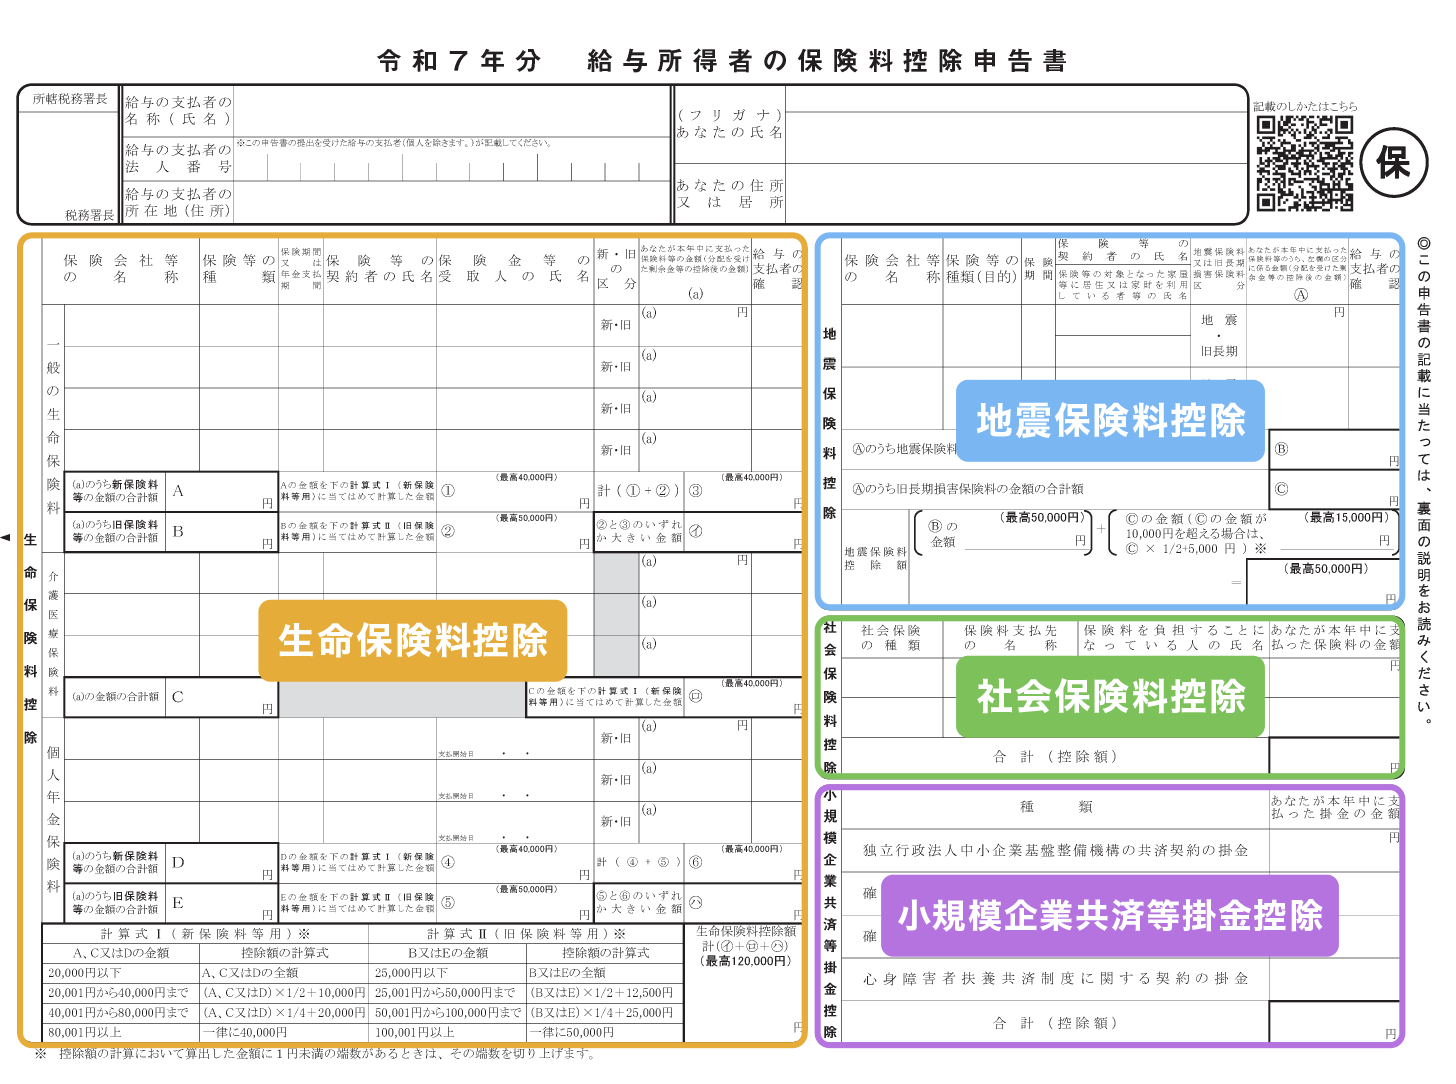
年末調整で提出する「給与所得者の保険料控除申告書」は、1年間に支払った各種保険料や掛金を申告し、所得控除を受けるための公的書類です。国税庁の様式は大きく以下の4つのブロックに分かれています。
- 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3種類
- 地震保険料控除:居住用家屋・家財を対象とする地震保険料(旧長期損害保険料を含む)
- 社会保険料控除:給与天引き以外で自己負担した国民年金、国民健康保険、任意継続保険料など
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)や小規模企業共済の掛金
書類作成の第一歩は、秋口(毎年10月中旬〜11月上旬)に各保険会社や国民年金基金連合会から郵送される「保険料控除証明書」を手元に集めることです。勤務先によっては「配偶者控除等申告書」や「基礎控除申告書」と統合された様式、あるいはWeb申告システムを採用しているケースがありますが、入力・記載すべき必須項目と計算ロジック自体は完全に同一です。
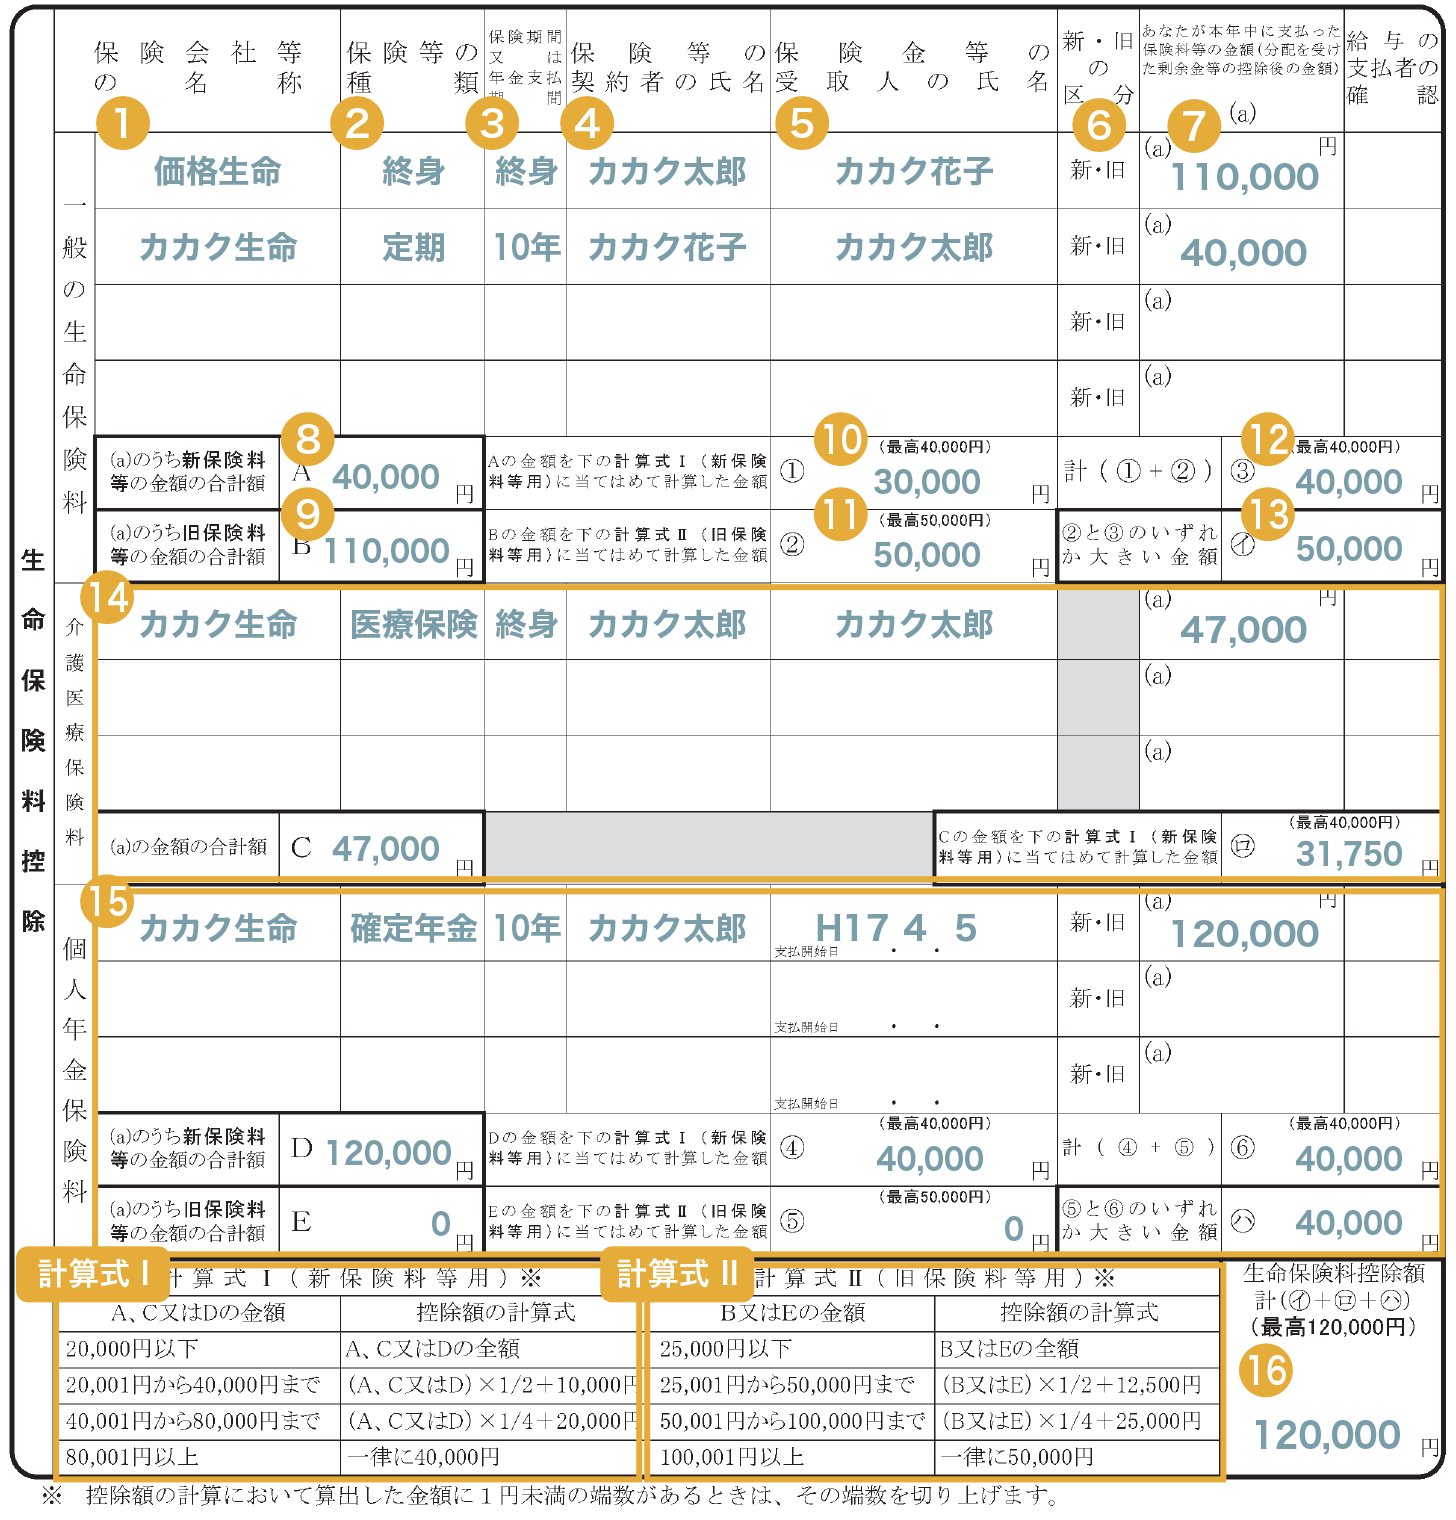
【記入例と計算手順】生命保険料控除の新旧区分と上限額シミュレーション
生命保険料控除は申告書の中で最も記入項目が多く、計算ミスが発生しやすいエリアです。対象となる保険は3つのグループに分類され、それぞれに「新契約(平成24年/2012年1月1日以降の契約)」と「旧契約(平成23年/2011年12月31日以前の契約)」の区分が存在します。
控除証明書に印字されている「保険の種類」「新・旧の別」「申告予定額」を確認し、枠ごとに転記していきます。介護医療保険料控除には旧契約の区分がなく、すべて新契約扱いとなる点に留意してください。
生命保険料控除の計算式一覧
支払った保険料の金額(申告額)に応じて、以下の計算式に当てはめて控除額を算出します。
| 区分 | 年間支払保険料等(申告額) | 控除額の計算式 | 適用上限額 |
|---|---|---|---|
| 新契約 (2012年1月1日以降) | 20,000円以下 | 支払保険料等の全額 | 最高40,000円 (3区分合計で最大12万円) |
| 20,001円 〜 40,000円 | 支払保険料等 × 1/2 + 10,000円 | ||
| 40,001円 〜 80,000円 | 支払保険料等 × 1/4 + 20,000円 | ||
| 80,001円以上 | 一律 40,000円 | ||
| 旧契約 (2011年12月31日以前) | 25,000円以下 | 支払保険料等の全額 | 最高50,000円 (旧一般・旧年金それぞれ) |
| 25,001円 〜 50,000円 | 支払保険料等 × 1/2 + 12,500円 | ||
| 50,001円 〜 100,000円 | 支払保険料等 × 1/4 + 25,000円 | ||
| 100,001円以上 | 一律 50,000円 |
一般生命保険料や個人年金保険料で「新契約」と「旧契約」の双方が手元にある場合、以下の3通りのうち最も控除額が大きくなるパターンを選択して申告します。
- 新契約のみで計算(上限4万円)
- 旧契約のみで計算(上限5万円)
- 新契約と旧契約を合算(新の計算額+旧の計算額。ただし合算上限は4万円)
旧契約の支払額が年間6万円(控除額4万円)を超えている場合は、旧契約単独で申告した方が有利になるケースが多いため、両方の数値を試算して判定してください。
【地震・社会保険・iDeCo】各控除証明書の見方と記載の要点
生命保険以外の控除枠も、課税所得を直接引き下げる効果を持ちます。それぞれの記入ルールと証明書の照合ポイントを整理します。
1. 地震保険料控除
地震保険料控除は、自身や生計を一にする親族が所有する居住用家屋・家財の保険が対象です。損害保険会社から送付される「地震保険料控除証明書」を確認し、「地震保険料」か「旧長期損害保険料(2006年12月31日までに締結した満期返戻金付き長期損害保険)」の該当欄に転記します。
- 地震保険料:支払金額がそのまま控除額(上限50,000円)
- 旧長期損害保険料:支払額1万円以下は全額、1万円超2万円以下は「支払額×1/2+5,000円」、2万円超は一律15,000円
- 双方がある場合:合算して最高50,000円まで控除可能
2. 社会保険料控除(国民健康保険・国民年金)
給与から自動天引きされる健康保険や厚生年金は勤務先が把握しているため、申告書への記載は不要です。ただし、年度途中で転職して前職期間中に自費で納付した「国民健康保険」「国民年金」、または「家族の国民年金を本人が立て替えて支払った分」は、ここに記載しなければ控除されません。国民年金および国民年金基金については、日本年金機構等から発行される「社会保険料(国民年金保険料)控除証明書」の原本添付が必須となります。
3. 小規模企業共済等掛金控除(iDeCo・企業型DC)
iDeCo(個人型確定拠出年金)に加入し、個人口座から掛金を拠出している場合は、「小規模企業共済等掛金控除」の欄にある「個人型確定拠出年金」の行に年間払込額を記入します。国民基金連合会から届く「小規模企業共済等掛金払込証明書」の添付が必要です。この控除は支払った掛金の全額が所得控除の対象となるため、節税効果が非常に高い項目です。
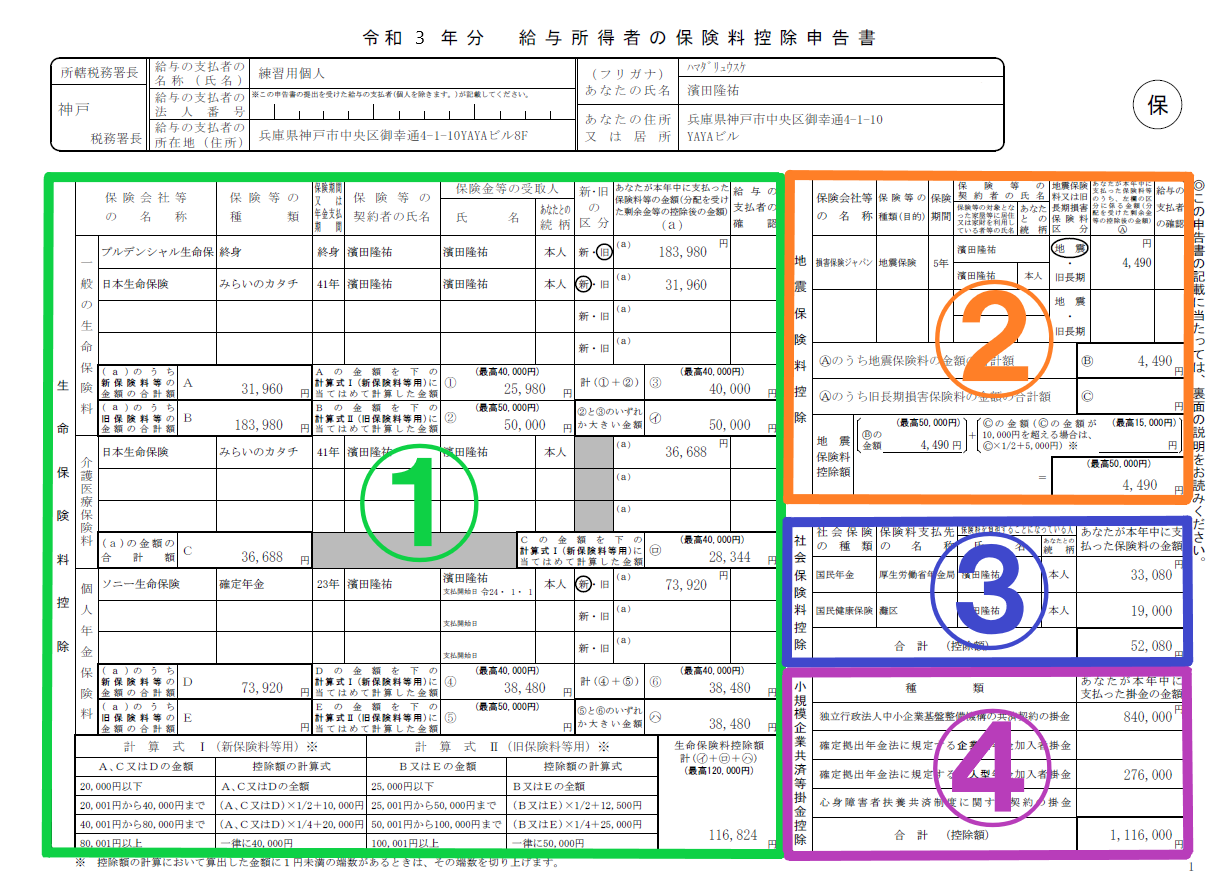
【実態検証】利用者の生の声と現場目線で見えたリアル
経理・労務の現場や税務相談窓口では、毎年同じような記入トラブルや問い合わせが頻発しています。実際の申告現場で特に混乱を招きやすいポイントを検証しました。
SNSや税務相談コミュニティに寄せられる声の中で最も目立つのが、「控除証明書に書かれている金額が2つあってどちらを書けばよいかわからない」という疑問です。控除証明書には通常、「証明額(発行日までに支払われた金額)」と「申告額/ご契約内容(12月まで支払った場合の年間見込額)」が並記されています。年末調整で記入すべきなのは、12月末までの払込予定額である「申告額」です。
また、契約者名義に関する勘違いも後を絶ちません。「契約者が専業主婦の妻になっている生命保険は、夫の年末調整で使えないのか」という相談が多く見られますが、税法上の判断基準は「保険料を実際に支払っているのは誰か」です。妻名義の保険であっても、夫の口座から保険料が引き落とされており、保険金受取人が本人または配偶者・親族であれば、夫の保険料控除申告書に含めて問題ありません。
一般に知られていない盲点とネットの誤解
保険料控除をめぐっては、誤った情報や思い込みによって損をしてしまったり、余計な事務負担を抱えたりする事例が散見されます。代表的な3つの誤解を正します。
誤解1:加入している保険の証明書をすべて出せば出すほど得をする
新契約の一般生命保険料控除は、年間支払額が8万円を超えると控除額が一律4万円で頭打ちになります。例えば、年12万円支払っている終身保険が1件あれば、それだけで上限枠を使い切ります。同じ枠の追加保険(月3,000円の医療特約など)の証明書を何枚も添付しても控除額は1円も増えません。上限に達している枠の余剰な証明書は、無理に計算・添付する必要はありません。
誤解2:控除証明書を紛失したらその年は諦めるしかない
証明書が見当たらない場合でも、保険会社のWebマイページから電子証明書(XMLファイル)を即時再ダウンロードできる体制が整っています。紙の再発行郵送を依頼すると1〜2週間を要しますが、多くの保険会社がマイページ上での即時PDF出力や電子発行に対応しています。万が一勤務先の提出期限に間に合わなかった場合でも、翌年1月〜3月の確定申告を行えば全額還付を受けることが可能です。
誤解3:年末調整の書類はすべて手書きで提出しなければならない
国税庁および各企業のDX推進に伴い、現在ではオフィスステーションやSmartHR、人事労務freeeなどの労務管理クラウドを通じたWeb申請が主流化しています。マイナポータルと連携すれば、保険会社や年金機構から電子データを自動取得し、申告書への手入力や証明書の糊付け添付を完全に省略できるケースが急速に広がっています。
【プロの結論】確実に還付を受けるためのチェックリストと提出前確認
給与所得者が保険料控除の手続きを漏れなく完結させ、手取りを最大化するための判断基準と提出前の最終チェック項目を提示します。
【申告書の提出前に確認すべき5大チェックリスト】
- 金額の確認:控除証明書の「証明額」ではなく「申告額(年間の払込見込額)」を転記しているか
- 受取人の要件:一般生命保険は本人または配偶者・親族、個人年金は本人または配偶者が受取人になっているか
- 個人年金の区分:税制適格特約が付加されていない「変額年金」などを誤って個人年金保険料控除の枠に書いていないか(一般枠扱いになります)
- 証明書の添付:申告書裏面に控除証明書の原本がしっかり貼付されているか(電子提出時を除く)
- iDeCo・年金の記載漏れ:給与天引き以外のiDeCo掛金や、立て替えた家族の国民年金が抜けていないか
年末調整は、会社員が自らの手で税負担を適正化できる数少ない機会です。計算自体は電卓とフォーマットのルールに従えば決して難しくありません。手元の証明書を枠ごとに仕分け、上限枠を意識しながら確実に処理を進めてください。
【保険料控除申告書の記入例】に関するよくある質問(FAQ)
Q1:控除証明書を紛失してしまいました。会社の締め切りに間に合わない場合はどうすればいいですか?
A1:まずは保険会社の契約者Webページ(マイページ)を確認してください。多くの保険会社で電子版証明書の即時発行が可能です。紙の再発行が会社の提出期限に間に合わない場合は、一度その保険を外して年末調整を提出し、証明書が届いた後に翌年2月16日からの「確定申告(還付申告)」で追加申告を行えば、払いすぎた税金は全額還付されます。
Q2:妻名義で契約している医療保険や学資保険は、夫の申告書に記入できますか?
A2:可能です。税法上の生命保険料控除は「契約者」ではなく「実際に保険料を負担している人」が控除を受けられるルールとなっています。夫の給与口座から引き落とされている、または夫の生活費から支払われており、受取人が本人・妻・子などの親族であれば、夫の年末調整で申告できます。
Q3:年末調整のWebシステムで申請する場合、原本の提出は不要になりますか?
A3:勤務先の運用ルールおよび連携方法によって異なります。マイナポータル連携や保険会社から直接取得した「電子証明書(XMLデータ)」をアップロードして申告した場合は、原本の提出・保存は不要です。一方、紙の控除証明書を見ながら数値を手入力した場合は、後日会社側へ証明書原本を提出して保管してもらう必要があります。
まとめ:2026年最新年末調整書類まとめと失敗しない提出手順
保険料控除申告書の作成は、手元にある証明書を「一般生命保険」「介護医療」「個人年金」「地震」「社会保険・共済」の5分類に正しく振り分けることから始まります。それぞれの計算枠と上限額(生命保険各枠4万〜5万円、全体最高12万円/地震保険最高5万円/iDeCo全額)を把握しておけば、無駄な計算に時間を奪われることはありません。
年末調整の書類提出は1年に1度の作業ですが、所得税の還付だけでなく、翌年度の住民税額の決定にも直結します。手元に控除証明書が届き次第、早めに仕分けと記載内容の確認を進め、正確な申告で確実な還付を受け取りましょう。 (出典: 保険 料 控除 申告 書 の 記入 例(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
