過払い金とは?発生条件とブラックリストの罠を徹底解説【2026最新】
目次
📌 【この記事の重要ポイントまとめ】
- 過払い金の正体:2010年6月以前に「利息制限法」の上限(15〜20%)を超えて支払わされていた「グレーゾーン金利」分の不当利得である。
- ブラックリストの真相:借金を「完済」した後に請求すれば信用情報に傷はつかないが、返済中の請求で借金が残ると事故情報が登録される。
- タイムリミットの迫り:過払い金の請求権は原則「完済した日から10年」で時効消滅するため、放置すると取り戻す権利が完全に消滅する。
【基本構造】過払い金とは何か?戻る仕組みとグレーゾーン金利の正体
過払い金とは、消費者金融やクレジットカード会社などの貸金業者に対して、法律の上限を超えて支払い過ぎていた利息のことです。法的な位置づけとしては民法第703条に規定される「不当利得」に該当し、債務者は貸金業者に対して正当な権利としてその返還を求めることができます。 なぜこのような支払い過ぎが生じたのか、その根本原因はかつての日本の法律に存在していた「利息の二重基準」にあります。金利に関する法律には「利息制限法」と「出資法」の2つが存在し、それぞれ以下のような上限金利を定めていました。 * 利息制限法の上限金利:借入額に応じて年15.0%〜20.0%(これを超える利息は民事上「無効」) * 旧出資法の上限金利:年29.2%(これを超えると刑事罰の対象) かつての貸金業者は、刑事罰を受けないギリギリのラインである年25.0%〜29.2%前後の高金利で貸し付けを行っていました。利息制限法の上限を超えていても罰則がないという法の抜け穴を利用した金利帯、これがいわゆるグレーゾーン金利です。 2006年1月の最高裁判所判決により、グレーゾーン金利を有効とするための要件(旧貸金業規制法第43条のみなし弁済規定)が実質的に全面否定されました。これにより、過去に支払った利息制限法の上限を超える利息はすべて「元本の返済に充当されるべきもの」と見なされ、元本完済後も払い続けていた分が過払い金戻る仕組みの根拠となっています。その後、2010年6月18日に改正貸金業法が完全施行され、出資法の上限金利も20.0%に引き下げられたことで、グレーゾーン金利は法的に完全に撤廃されました。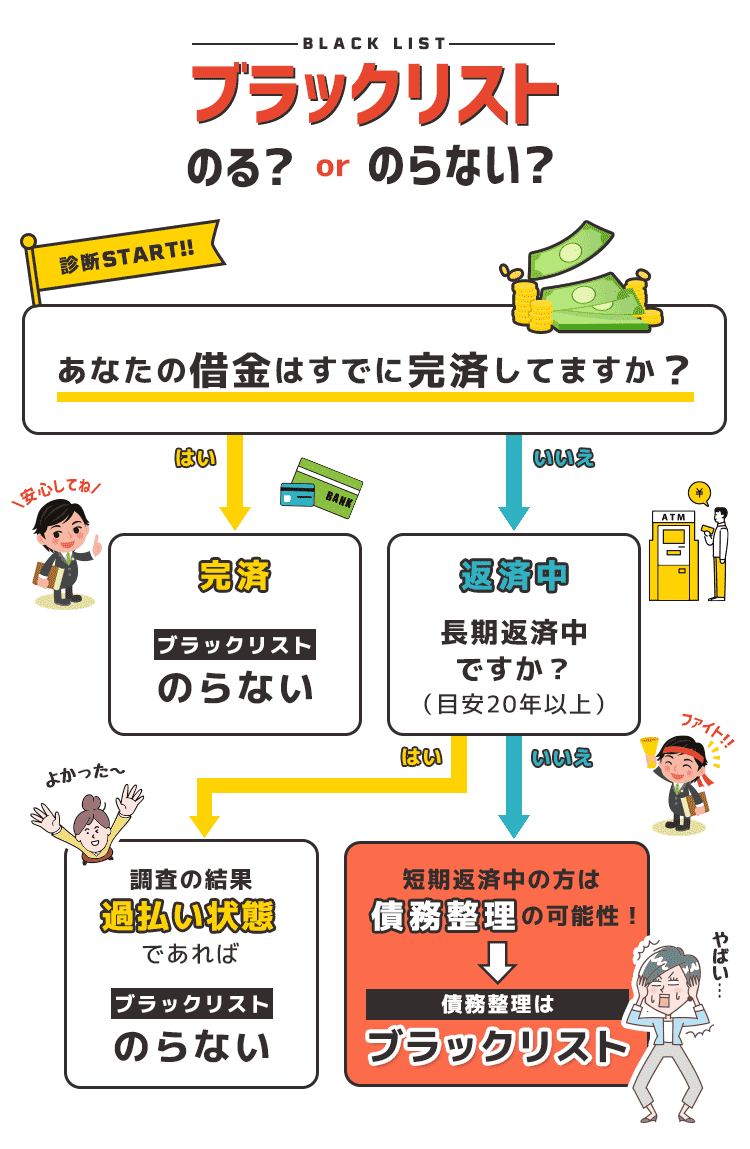
過払い金発生条件と対象者の特徴|アコム・プロミス等の借入実態
過払い金は、過去にお金を借りたことがある人すべてに発生するわけではありません。明確な過払い金発生条件が存在し、条件に合致しているかどうかが請求の前提となります。1. 2010年(平成22年)6月17日以前に借入を開始していること
多くの大手消費者金融やカード会社は、法改正に先立ち2007年から2008年頃にかけて金利を引き下げました。そのため、アコム、プロミス、アイフル、レイクなどの大手消費者金融、あるいはエポスカード、セゾンカード、三菱UFJニコスなどのクレジットカード会社から、2007年〜2010年以前に借入を開始していた取引が過払い金発生の主な対象となります。2. キャッシング枠を利用した借入であること(ショッピング枠は対象外)
過払い金の対象となるのは、現金を借り入れる「キャッシング」です。クレジットカードで買い物をした代金を分割やリボ払いで支払う「ショッピング利用枠」は、法的には借入れではなく「立替金」の手数料として扱われるため、利息制限法の対象外であり過払い金は一切発生しません。この点は非常に多くの人が誤解しているポイントです。3. 銀行カードローンや住宅ローンではないこと
銀行のカードローンや住宅ローン、マイカーローンなどは、当初から利息制限法の範囲内(年15%以下など)で貸付が行われていたため、グレーゾーン金利自体が存在しません。したがって、過払い金返還の対象にはなりません。【データ比較】借入先・利用形態ごとの過払い金発生見込みと実態
以下の表は、借入先や契約内容ごとの過払い金発生の可能性と、信用情報への影響を整理した比較データです。| 借入先・取引形態 | 過払い金発生の可能性 | 金利改定の目安時期 | 信用情報(ブラックリスト)への影響 |
|---|---|---|---|
| 大手消費者金融 (アコム、プロミス等) | 極めて高い (2007年前後以前の契約) | 2007年〜2008年頃に上限金利を年18%以下へ引下げ | 完済後:影響なし 返済中(残債あり):事故情報登録のリスク有 |
| クレジットカード (キャッシング枠) | 高い (2007年前後以前の契約) | 2007年〜2010年頃に段階的に金利引下げ | 完済後:影響なし ※当該カードは解約扱いとなるのが通例 |
| クレジットカード (ショッピング・リボ払い) | なし(0%) | 割賦販売法適用(元から利息制限法の対象外) | 過払い請求自体が不可 |
| 銀行カードローン・住宅ローン | なし(0%) | 制度開始時より年15%以下の適法金利 | 過払い請求自体が不可 |

「ブラックリストに載る?」噂の真相と過払い金デメリットを徹底検証
過払い金請求を躊躇する最大の要因となっているのが、「ブラックリストに載るのではないか」という不安です。いわゆるブラックリストとは、信用情報機関(CIC、JICC、KSC)に「延滞」や「債務整理」などの事故情報(異動情報)が登録される状態を指します。 結論から述べると、「すでに完済している借金」に対して過払い金返還請求を行う場合、ブラックリスト信用情報に事故情報が登録されることは一切ありません。 過去の一時期(2010年以前)は「契約見直し」という名目のコードが信用情報に登録されていた時期もありましたが、金融庁の通達により2010年4月以降は過払い金返還請求を行ったこと自体を理由とする信用情報登録は全面的に廃止されました。 ただし、状況によってはデメリットやリスクが存在するため、正確な理解が必要です。1. 返済中に請求し、過払い金で借金を完済できなかった場合のリスク
現在返済中の借金について過払い金請求を行う際、引き直し計算を行っても借金(残債)が残った場合は、過払い金請求ではなく「債務整理(任意整理)」の手続きとして扱われます。この場合、信用情報機関に事故情報が約5年間登録され、新規の借入やクレジットカードの発行、ローンの審査に通らなくなるデメリットが生じます。 反対に、返済中であっても過払い金の額が残債を上回り、借金が完全にゼロになった場合は、一時的に登録された事故情報も速やかに抹消されます。2. 請求先業者および系列グループでの「社内ブラック」
過払い金を請求した消費者金融やクレジットカード会社では、社内データに「過払い金請求者」として記録が残ります。いわゆる「社内ブラック」と呼ばれる状態であり、信用情報機関の事故情報が消えた後であっても、その業者や同じ金融グループ内の系列会社(例:アコムと三菱UFJ銀行系、プロミスと三井住友カード系など)では、将来的にカード発行や新規融資を断られる可能性が高くなります。3. クレジットカードのキャッシングを請求する場合のショッピング残高との相殺
同一カードのキャッシング枠で過払い金が発生していても、ショッピング枠にリボ払いや分割払いの残高がある場合、発生した過払い金はまずショッピング残高と相殺されます。相殺してもショッピング枠の残高が残ってしまうと「債務整理」扱いとなり、信用情報に傷がつく原因となるため事前の精査が不可欠です。【時効のタイムリミット】過払い金時効10年の壁と請求期限の実態
過払い金請求権には、民法で定められた消滅時効が存在します。原則として「最終取引日(通常は借金を完済した日)から10年」が経過すると、いくら多額の過払い金が存在していても法的に請求する権利が消滅します(民法第166条)。 2020年4月の民法改正により「権利を行使できることを知った時から5年」という主観的起算点の規定も新設されましたが、過払い金請求においては実務上、取引終了から10年の客観的起算点が最も重要な基準となります。 法改正から年月が経過した2026年現在において、この「10年の壁」は極めて深刻な局面を迎えています。2010年以前に借入を行っていた人であっても、例えば「2015年に完済した取引」は2025年で時効を迎え、「2016年に完済した取引」は2026年中に時効を迎えます。 「まだ昔の契約書が残っているから後で調べよう」「いつか時間ができたら専門家に相談しよう」と先送りにしている間に、時効が完成して数十万〜数百万円の返還請求権が永久に失われているのが現場の偽らざる実態です。契約書や利用明細が手元に一切残っていなくても、業者の名称さえ分かれば取引履歴を取り寄せて調査することが可能です。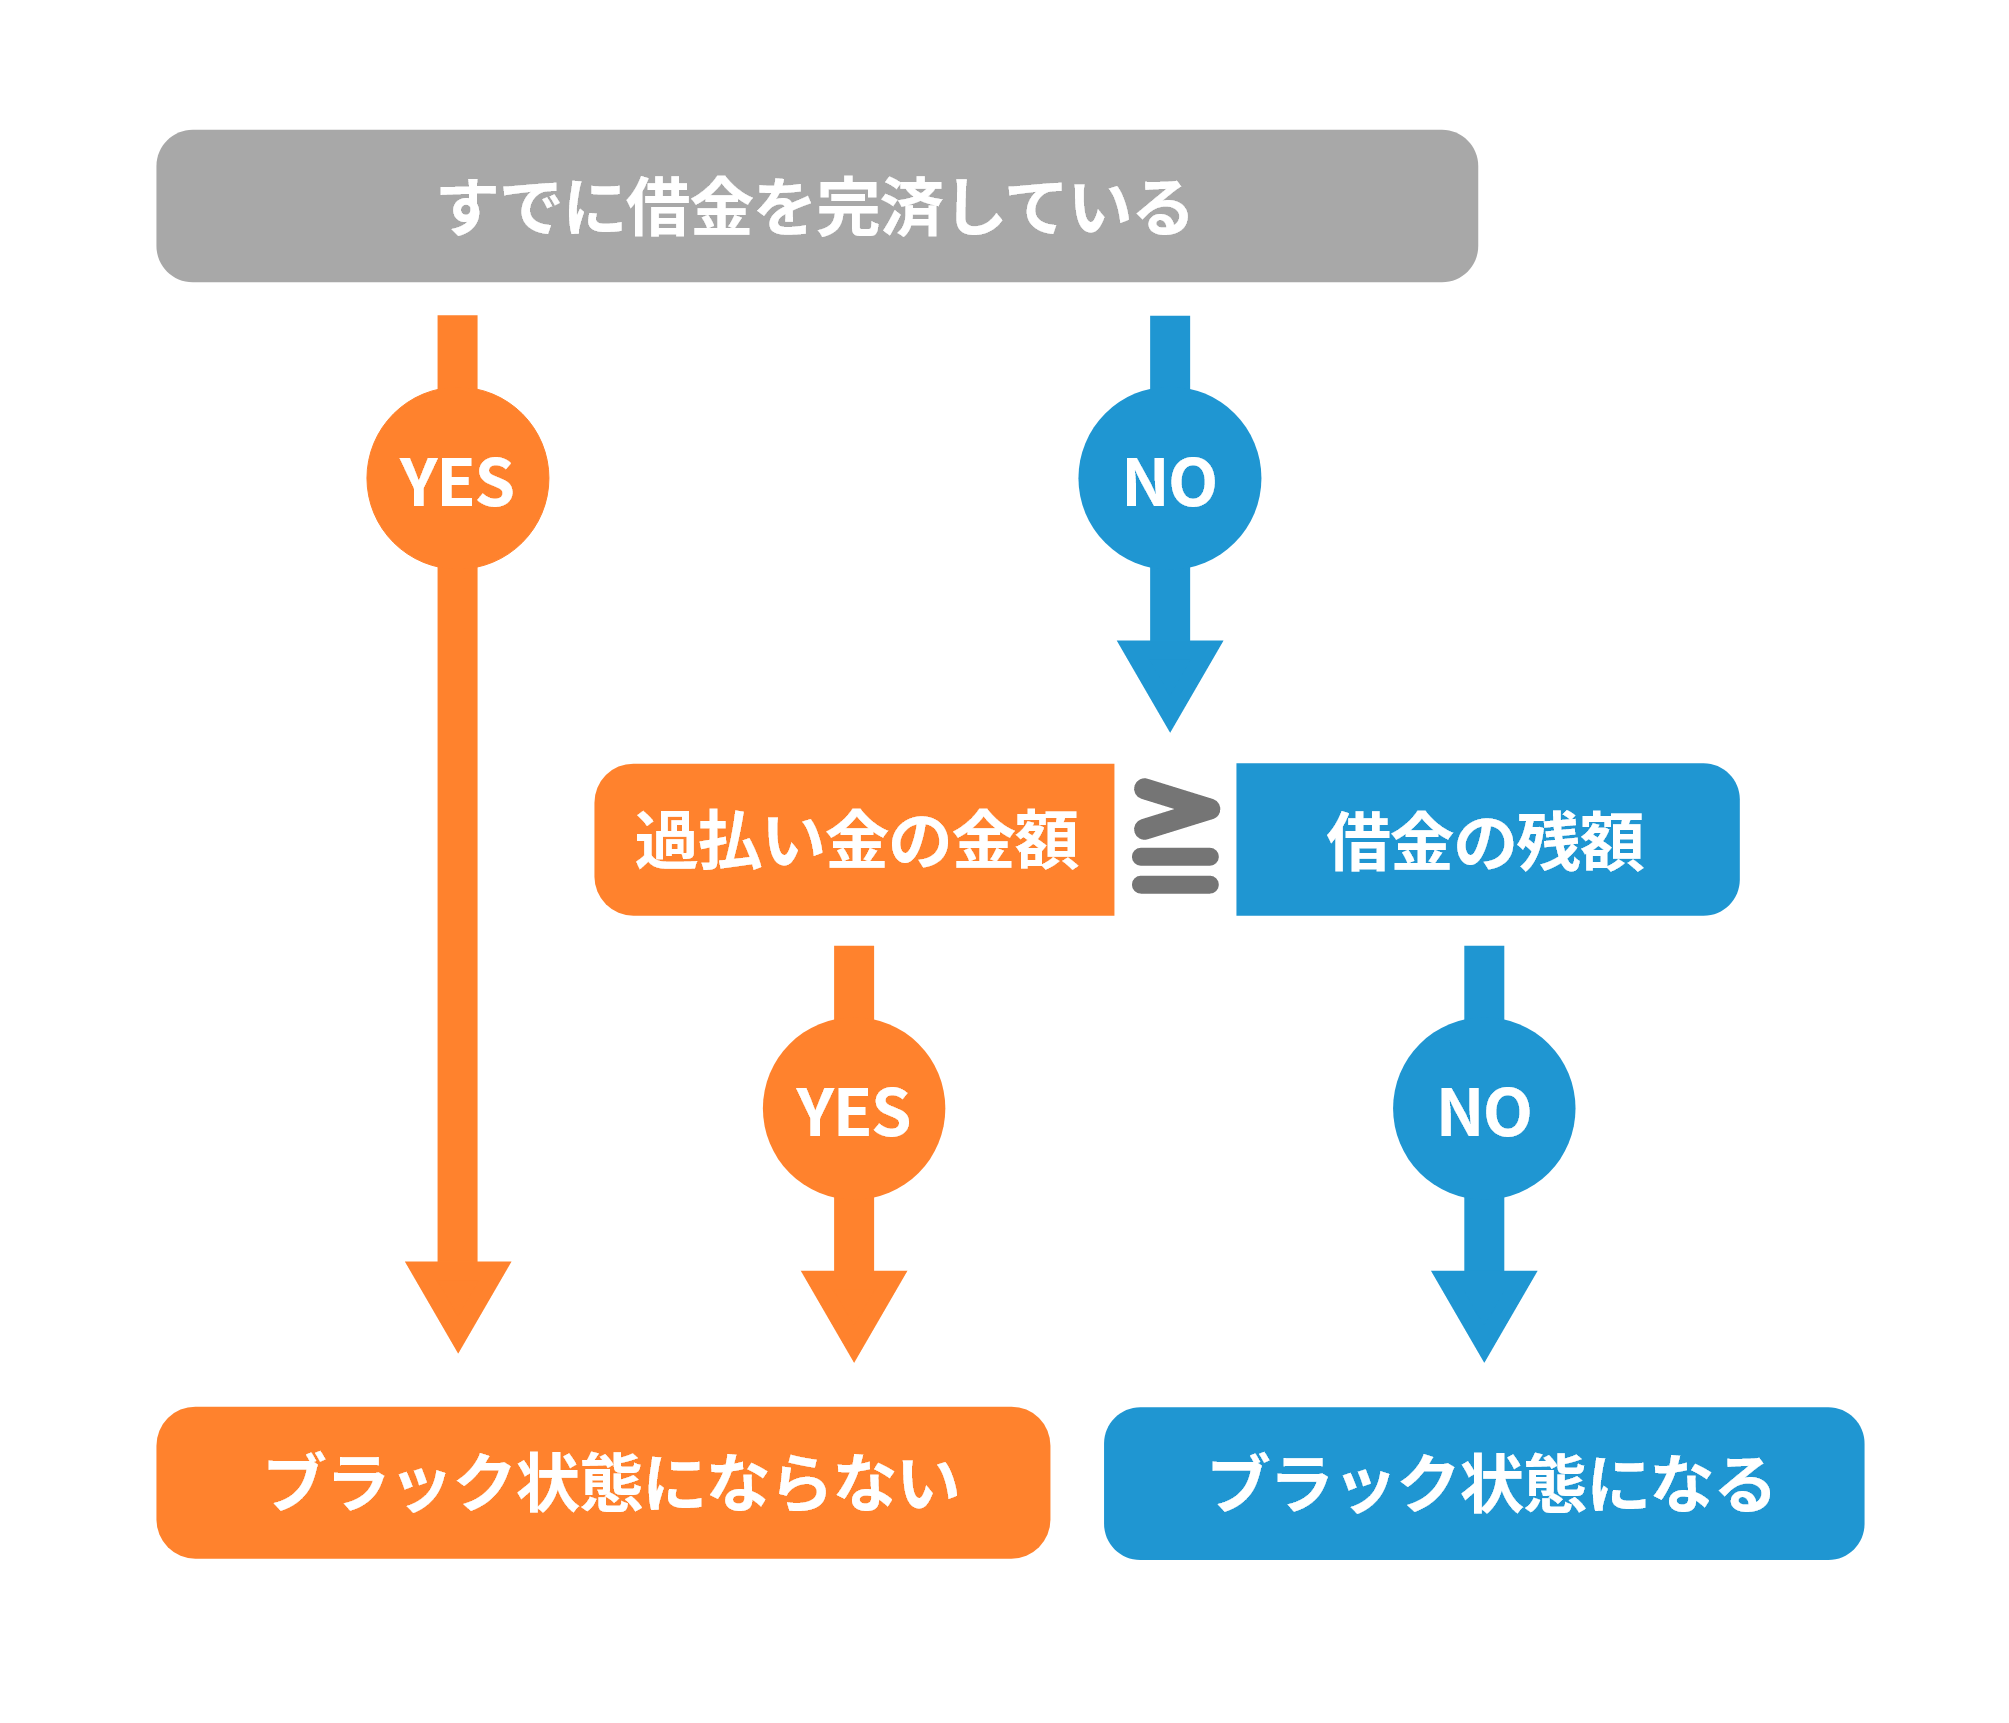
【実務の流れ】過払い金返還請求手続きと専門家費用相場
実際に過払い金を回収するまでの過払い金返還請求手続きは、専門家(弁護士または認定司法書士)へ依頼した場合、一般的に以下のようなステップで進行します。 1. 受任通知の送付・取引履歴の開示請求:専門家が貸金業者に受任通知を送付します。この時点で返済中であれば取り立て・督促が法律上ストップします。 2. 引き直し計算(過払い金シミュレーション計算):開示された過去の全取引履歴をもとに、利息制限法の上限金利で再計算を行い、正確な過払い金元本と発生利息(年5%または3%)を算出します。 3. 過払い金返還請求書の送付・任意交渉:業者に対して請求書を送付し、電話や書面での返還額・期日の示談交渉(任意交渉)を行います。 4. 訴訟提起(裁判)または示談成立:業者の提示額が低い場合や満額回収(+過払い利息)を目指す場合は、裁判所に過払い金返還請求訴訟を提起します。 5. 過払い金の入金・精算:合意した期日に業者が専門家の口座へ返還金を振り込み、所定の報酬等を差し引いた金額が依頼者の口座へ返還されます。弁護士・司法書士費用の目安相場
過払い金請求にかかる弁護士・司法書士費用は、日本弁護士連合会(日弁連)や日本司法書士会連合会によって上限ガイドラインが定められています。 * 着手金:1社あたり0円〜2万円程度(現在は完全成功報酬型で着手金0円の事務所も多い) * 基本報酬(定額報酬):1社あたり2万円〜5万円程度 * 解決報酬金(成功報酬):回収額の20%(裁判を行わずに任意交渉で回収した場合) * 訴訟報酬金:回収額の25%(裁判を起こして回収した場合) * 実費:印紙代、郵便切手代、訴状送達費用など(数千円〜数万円) 司法書士(認定司法書士)は1社あたりの過払い金請求額が140万円以下の案件に限り代理人となることができます。1社あたりの過払い金額が140万円を超える可能性がある場合や、控訴審(地方裁判所・高等裁判所)に発展するリスクを見込む場合は、最初から弁護士へ依頼するのが確実です。【プロの結論】経済的合理性と心理的バイアスから見る判断基準
長年、多重債務問題や過払い金実務の取材を重ねてきたジャーナリストの視点から見ると、過払い金請求をためらう人々の深層心理には特有の心理的バイアスが存在します。 一つは、「過去に借金をして迷惑をかけたのだから、今さらお金を返せと言うのは後ろめたい」という自責感情や罪悪感です。しかし、客観的な事実として、貸金業者が長年にわたり得ていたのは法律の上限を逸脱した不当な利益であり、最高裁でも明確に違法と判断されたものです。過払い金請求は、法治国家において過剰に奪われた自己の財産を正当に取り戻す法的手続きに過ぎません。 もう一つは、「手続きが面倒そう」「専門家に相談すると怒られるのではないか」という現状維持バイアスです。しかし、完済している取引であればリスクは事実上ゼロであり、デメリットを恐れて放置することは、貸金業者に自らの財産を無償で寄付し続けることと同義です。過払い金請求を「今すぐ進めるべき人」の条件
* 2010年以前から消費者金融やクレジットカードでキャッシングを利用していた人 * すでに完済しており、最終返済から10年が経過していない人 * 現在も返済中だが、借入期間が10年以上に及んでおり過払い金で残債を相殺できる可能性が高い人過払い金請求に「慎重になるべき人」の条件
* 現在返済中であり、借入期間が短く過払い金よりも借金の残高が大幅に上回る人(ブラックリスト登録を避けたい場合) * 過払い金を請求するカードのショッピング枠で多額の残高(リボ払い等)が残っている人 * 請求対象の業者やその同一金融グループで、近々住宅ローンやオートローンの本審査を控えている人【過払い金とは】に関するよくある質問(FAQ)
Q1:クレジットカードのショッピング枠のリボ払いでも過払い金は戻ってきますか?
A1:戻りません。過払い金は「利息制限法」を超える金利が適用されていた借入に発生しますが、クレジットカードのショッピング利用(1回払い、分割払い、リボ払い)は法律上「割賦購入あっせん(立替金)」として扱われ、利息制限法ではなく「割賦販売法」の手数料体系が適用されます。年15%前後の手数料は合法であるため、ショッピング枠から過払い金が発生することは法的にありません。
Q2:過払い金請求を行うと、家族や勤務先の会社に知られてしまいますか?
A2:弁護士や司法書士に依頼した場合、基本的に家族や勤務先に知られることはありません。受任後の業者からの連絡や書類のやり取りはすべて代理人事務所宛てとなり、事務所からの郵送物も個人名や局留め、メール連絡などのプライバシー配慮が徹底されています。ただし、自分で直接貸金業者と交渉する場合は、自宅へ直接書類が届くため家族に発覚するリスクが高くなります。
Q3:当時の契約書や明細書、会員カードをすべて捨ててしまいましたが請求できますか?
A3:問題なく請求可能です。貸金業法により、貸金業者は顧客ごとの取引記録(取引履歴)を保管・開示する法的な義務を負っています。借りていた業者の名称(旧社名でも可)さえ覚えていれば、弁護士や司法書士が業者から過去の全履歴を取り寄せて過払い金の有無や金額を正確に算出できます。 (出典: 過払い 金 と は(Yahoo!ニュース))
まとめ:時効消滅の前に客観的な事実確認を
過払い金とは、過去の不当なグレーゾーン金利によって支払わされ過ぎた正当な返還財産です。「完済後の請求であればブラックリストに載らない」というルールが確立された現代において、対象者が不利益を被るリスクは極めて限定的といえます。 唯一にして最大の敵は「10年という消滅時効」です。2010年の法改正から時間が経過した今、毎月多くの過払い金請求権が誰にも気づかれないまま静かに時効を迎えています。 「自分は対象になるのだろうか」と一人で悩み続けるのではなく、まずは専門機関の無料相談や取引履歴の開示請求を活用し、客観的な事実と金額を確かめることが何よりも重要です。
トレンドリサーチャー
山崎 莉乃 (Rino Yamazaki)
プロフィールを見る →
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
