通貨スワップとは?日韓再開の真相と為替危機を防ぐ仕組みを徹底解説
国際金融市場で通貨急落や流動性危機が囁かれるたび、ニュースのヘッドラインを飾るのが「通貨スワップ」という金融用語です。2026年を迎えた現在も、地政学リスクの高まりや世界的な為替変動の波の中で、各国が結ぶ通貨防衛のネットワークはかつてない重要性を帯びています。しかし、その実態が「国家間の支援協定」なのか、それとも「民間銀行が使うデリバティブ取引」なのか、正確に理解している人は決して多くありません。
経済ニュースで頻繁に議論される日韓通貨スワップの再開劇や、世界最強の安全網と呼ばれる日米通貨スワップの存在感、さらには個人投資家がFX取引で目にする「スワップポイント」との混同まで、市場には誤解が溢れています。中央銀行が自国通貨を守るために発動する驚きの防衛システムと、その裏に潜むリスクの構造を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:通貨スワップは自国通貨と相手国通貨をあらかじめ定めたレートで融通し合う「中央銀行間の緊急保険」である
- 要点2:日韓通貨スワップ再開は外貨流動性の確保だけでなく、東アジアの地政学的安定と国際金融の信認回復が決定打となった
- 要点3:民間のデリバティブ取引(為替スワップ・金利スワップ)やFXのスワップポイントとは目的・構造が根本的に異なる
【仕組みを図解級解説】通貨スワップとは何か?為替危機を防ぐ国家の「安全網」
通貨スワップわかりやすく捉えるならば、国家同士が結ぶ「通貨の相互融通(貸し借り)契約」です。平時に協定を結んでおき、参加国の一方が急激な資本流出や通貨急落に見舞われた際、自国通貨を担保として相手国の中央銀行に差し入れ、即座に米ドルや相手国通貨を引き出せる仕組みを指します。
通常、国が対外的な支払いや為替介入を行う際には、手持ちの外貨準備高を取り崩します。しかし、ひとたび国際投機筋による通貨売りや急激な資本逃避が起きると、数千億ドル規模の外貨準備であっても数週間から数カ月で枯渇しかねません。こうした国家破綻の引き金となる流動性パニックを食い止めるのが、日本銀行通貨スワップをはじめとする中央銀行間の通貨スワップ協定です。
通貨スワップ仕組みの根幹は、「あらかじめ決められた為替レートで資金を交換し、期日が来たら同一レートで反対売買を行って元に戻す」という点にあります。資金を引き出した国は所定の利息を支払って買い戻すため、無償の資金贈与や一方的な援助ではなく、あくまで「担保付きの緊急外貨融通」として機能します。

【決定的な違いを整理】「国家間の協定」と「市場の金融取引・FX」の境界線
「スワップ(Swap)」という単語は「交換する」を意味するため、金融市場では多種多様な取引にこの名が使われています。これが一般の読者や投資家を混乱させる最大の要因です。市場で取引されるデリバティブ(金融派生商品)と国家間協定には、決定的な違いが存在します。
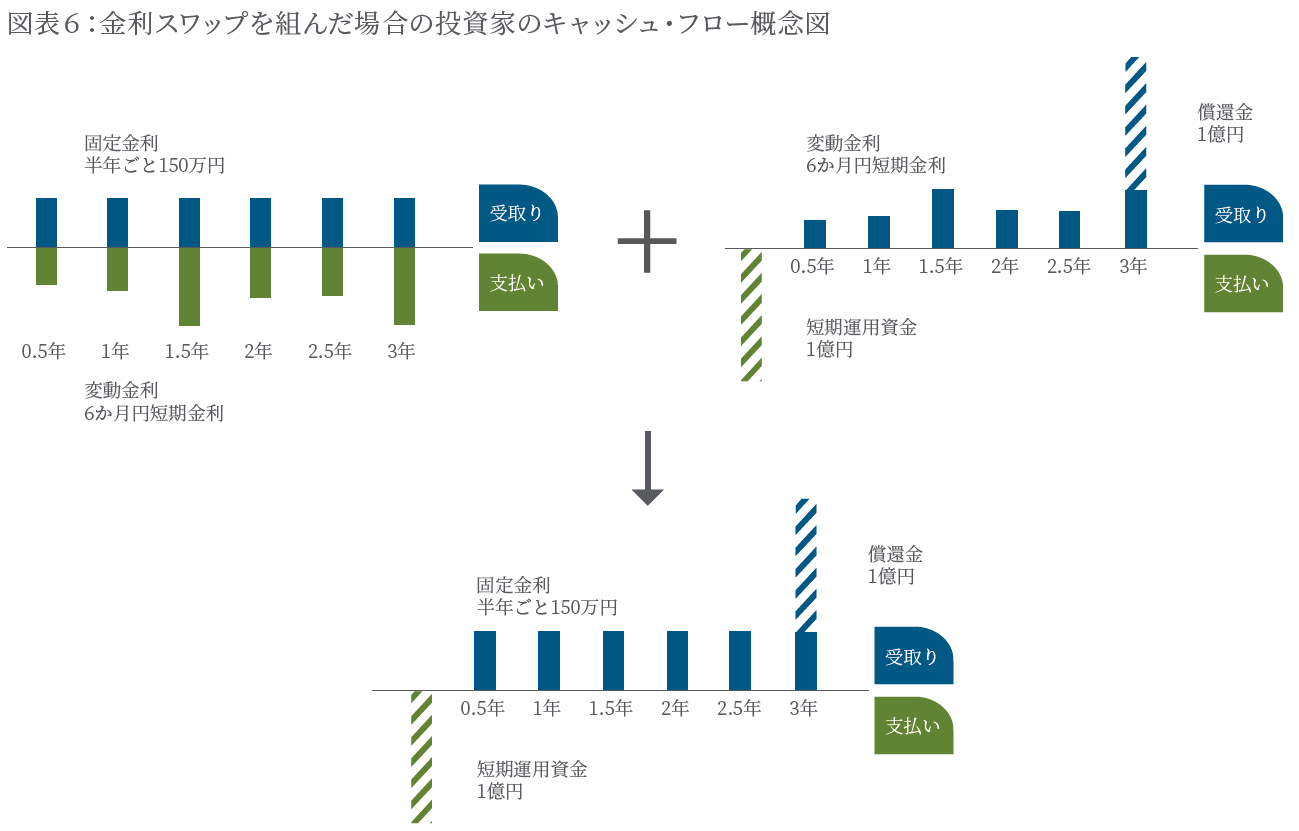
代表的な混同例が為替スワップとの違いです。為替スワップは主に民間金融機関や事業法人が資金調達や為替リスクヘッジを目的として、直物為替と先物為替を反対方向に同時に売買する取引です。これに対し、金融工学で多用される金利スワップは元本を動かさず「固定金利と変動金利の利息分のみ」を交換します。さらに個人投資家がFX取引で受け払うスワップポイント違いは、単なる2国間の政策金利差から生じる調整額に過ぎません。
| 取引区分 | 主な当事者と取引形態 | 主な目的・交換対象 | 編集部の見解・実務上の位置づけ |
|---|---|---|---|
| 通貨スワップ協定(中央銀行間) | 各国中央銀行・財務当局 (二国間・多国間協定) | 自国通貨と外貨(米ドル等)の元本交換 | 国家の信用崩壊を防ぐ「最後の砦」。市場への心理的アナウンス効果が極めて高い。 |
| 為替スワップ(市場取引) | 民間銀行、機関投資家、事業法人 | 直物為替と先物為替の反対売買 | 短期的な外貨資金繰りと為替変動リスクの完全ヘッジ手法として日常的に稼働。 |
| 金利スワップ(デリバティブ) | 金融機関、大企業 | 同一通貨における「固定金利」と「変動金利」の差額交換 | 元本の交換は行わず、将来の金利上昇・下降リスクのみをコントロールする。 |
| FXスワップポイント | 個人投資家、FXブローカー | ポジション保有に伴う2通貨間の金利差調整額 | あくまで個人口座上の金利差損益であり、公的な通貨防衛機能は一切持たない。 |
【真相究明】日韓通貨スワップ再開の決定打と日米通貨スワップが持つ真の威力
日本を取り巻く通貨協定の歴史において、常に政治・経済の焦点となってきたのが日韓通貨スワップです。2001年に当初20億ドル規模で締結された同協定は、2011年の欧州債務危機時には700億ドルまで拡大されました。しかし、その後の政治的対立や歴史認識問題を背景に、2015年に一度枠組みが完全に消滅した経緯があります。
その後、2023年6月に日韓両政府は100億ドル(約1兆5000億円規模)での協定再開に合意し、2026年の現在も安定した運用が継続されています。再開の決定打となったのは、単なる韓国側の経済的要請にとどまりません。米中対立の激化やサプライチェーンの再編、さらには北東アジア情勢の緊迫化を背景に、「日米韓の金融・経済連携を強固にし、地域全体の金融安定性を世界に示す」という強烈な戦略的意図が働いた結果です。
一方、国際金融市場で「究極の防衛インフラ」と称されるのが日米通貨スワップです。日本銀行と米連邦準備制度理事会(FRB)の間で結ばれているこの枠組みは、融通限度額を定めない「無制限(常設型)」のスワップラインとして構築されています。リーマンショックや2020年のパンデミックショック時にも即座に発動され、日本の金融機関へ潤沢な米ドル資金を供給することで、世界的なドル枯渇パニックを未然に防ぎました。
【徹底比較】通貨スワップのメリット・デメリット|恩恵と潜むリスクの構造
通貨スワップ協定は、参加国にとって極めて強力な武器であると同時に、運用を誤れば深刻な副作用をもたらす両刃の剣です。通貨スワップメリットとして真っ先に挙げられるのは、市場に対する絶大な「心理的抑止力」です。潤沢なバックアップ資金が存在することを世界に誇示するだけで、ヘッジファンドなどの投機筋による自国通貨への空売り攻勢を牽制できます。
さらに、外貨準備高を直接売却することなく流動性を確保できるため、自国の信用格付けを維持しやすい点も大きな利点です。しかし、裏側には見過ごせない通貨スワップデメリットや構造的リスクが存在します。
- モラルハザードの誘発:「有事には他国からドルを借りられる」という安心感が、財政再建や構造改革を遅らせるリスクを孕みます。
- 相手国のデフォルト(債務不履行)リスク:資金を引き出した相手国が極度の経済破綻に陥り、期日に通貨の買い戻しを行えなくなった場合、貸出側の中央銀行が損失を被る懸念が生じます。
- 外交関係のレバレッジ化:協定の締結や延長が外交交渉のカードとして利用されやすく、国際関係の悪化時に突然打ち切られる政治リスクが存在します。
【実態検証】市場関係者が明かす現場のリアルとネットで飛び交う誤解の真相
ネット掲示板やSNSでは、通貨スワップに対して「日本が一方的に相手国を救済する税金の無駄遣い」「相手国に日本円をタダであげるようなもの」といった極端な言説が散見されます。しかし、日本銀行や財務省の公開データ、および国際決済銀行(BIS)の基準に照らし合わせると、こうした認識は明白な誤解です。
外国為替市場の最前線に立つ大手邦銀のチーフディーラーは、取材に対して次のように現場の実感を語ります。
「通貨スワップで動くのは税金(国庫金)ではなく、中央銀行のバランスシートです。担保となる相手国通貨を拘束した上で外貨を貸し出し、契約通りに利息を付けて買い戻させるため、平時において日本側が一方的に損失を被る構造にはなっていません。むしろ、近隣国の通貨急落によって生じる連鎖的な世界金融危機を入り口で遮断することこそが、最大の国益なのです」
日本のような貿易立国・海外投資大国にとって、主要な貿易相手国の経済破綻は自国の輸出産業やメガバンクの海外債権に直撃します。通貨スワップ協定は「他国への慈善事業」ではなく、自国の経済と金融システムを守るための「合理的防衛策」であることが分かります。
【プロの結論】国際金融リスクから資産と企業を守る判断基準
グローバル化と地政学的分断が同時進行する2026年において、通貨スワップの動向は国家間だけの問題にとどまりません。海外進出企業や個人投資家が生き残るための羅針盤としても機能します。
企業が為替リスクを管理する上では、進出先・取引先国が「主要先進国と十分な通貨スワップ協定を締結しているか」を地政学カントリーリスクの重要指標としてチェックすることが欠かせません。公的な安全網が脆弱な新興国通貨に対しては、先物予約や通貨オプションなどの市場デリバティブを用いた厳格な自前ヘッジが必須となります。

【通貨 スワップ と は】に関するよくある質問(FAQ)
Q1:通貨スワップ協定が発動されたら、自国の税金が使われるのですか?
A1:いいえ、国の一般会計(税金)が直接使われるわけではありません。日本銀行などの各中央銀行が保有する外貨資産や中央銀行口座を通じて取引が行われ、相手国通貨を担保に預かり、期日には利息とともに返済される仕組みです。
Q2:日韓通貨スワップはなぜ一度終了し、2023年に再開されたのですか?
A2:2015年の終了時は日韓の政治・外交的対立が影響し、協定の延長合意に至りませんでした。しかしその後、北東アジアの安全保障環境の変化やサプライチェーン再構築の中で経済協力の必要性が高まり、金融市場の安定化と日米韓連携を象徴する枠組みとして100億ドル規模で再開されました。
Q3:個人がFX取引で得る「スワップポイント」と通貨スワップ協定はどう違いますか?
A3:全く異なる概念です。FXのスワップポイントは「2国間の通貨の金利差」に応じて毎日発生する差額調整金です。一方、中央銀行間の通貨スワップ協定は、通貨急落時に外貨を融通し合う「国家レベルの緊急防衛協定」です。
まとめ:激動する国際金融市場で通貨スワップが果たす真の役割
通貨スワップは、目に見えないところで世界の金融システムを支える「インビジブル・インフラ(見えざる社会基盤)」です。通貨の急落や資本逃避は、一国の問題にとどまらず瞬く間に国境を越えて伝播します。各国の中央銀行が網の目のように張り巡らせた通貨スワップ協定は、世界恐慌の再来を防ぐ防波堤として機能しています。
単なる政治的な争点として片付けるのではなく、その精緻な金融メカニズムと国際協調の意義を正しく理解することこそが、不透明さを増す世界経済を読み解く確かな武器となるはずです。 (出典: 通貨 スワップ と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
