猶予とは?免除や延期との決定的な違いと制度の落とし穴を徹底解説
ビジネスの交渉から税金・年金の手続き、さらには法廷ニュースに至るまで、日常のあらゆる場面で耳にする「猶予(ゆうよ)」という言葉。期日を待ってもらう救済措置として広く使われていますが、その正確な法的・実務的意味を曖昧なまま捉えているケースは少なくありません。特に「免除」や「延期」と混同し、後から多額の追納や遅延ペナルティに直面して頭を抱えるトラブルが後を絶ちません。
公的セーフティネットや金融支援の枠組みが見直される中、正しい知識を持たずに猶予を選択することは将来への重大なリスクになり得ます。本記事では、長年金融・法務の現場を取材してきた視点から、「猶予」の根本的な定義、免除・延期との明確な差異、ビジネスでの適切な言い回し、そして年金・税金・執行猶予のリアルな仕組みまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「猶予」は義務を消滅させず期日を先送りする措置であり、「免除(義務の帳消し)」とは根本的に異なる。
- 要点2:公的年金や税金の猶予は受給資格の維持や差し押さえ回避に有効だが、将来の追納や延滞利息のリスクを伴う。
- 要点3:ビジネスシーンでは「猶予をいただく」などの敬語を用いつつ、単なる先送りではなく再建の猶予期間として戦略的に活用すべきである。
【基本解説】猶予とは何か?免除・延期との決定的な違いを比較検証
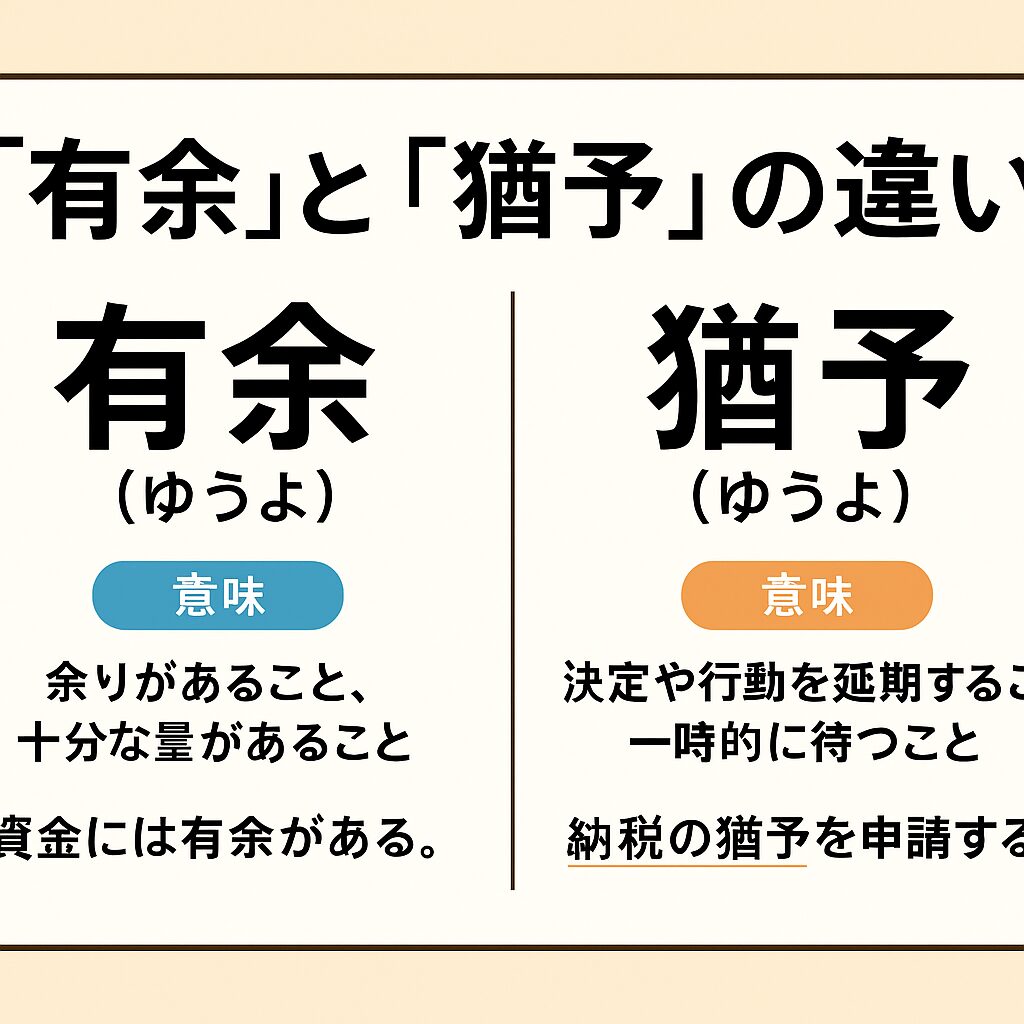
「猶予(ゆうよ)」とは、なすべき行為や支払いの期日を延ばし、決定や実行を一時的に待つことを意味します。漢字の成り立ちを見ると、「猶」も「予」もためらう・あらかじめ待つといったニュアンスを持ち、物事を即座に決着させず一定の猶予期間を設ける状態を指します。
実務や日常生活において最も混乱を招きやすいのが、「猶予」「免除」「延期」「減額」という4つの概念の混同です。これらを誤認すると、金銭的・法的に取り返しのつかない不利益を被る恐れがあります。
| 概念 | 法的・実務的な定義 | 義務や支払いの行方 | 編集部の見解・留意点 |
|---|---|---|---|
| 猶予(ゆうよ) | 義務の履行期日を特定期間だけ先送りにする措置 | 義務は100%存続する(後で支払う必要あり) | 一時的な資金難の回避には有効だが、将来の返済負担は減らない。 |
| 免除(めんじょ) | 課された義務や金銭債務を完全に帳消しにする措置 | 義務そのものが消滅する(支払う必要なし) | 最も負担が軽くなるが、審査基準が極めて厳格。 |
| 延期(えんき) | 予定されていた日時や期日を後日に変更する行為全般 | 期日が変更されるだけ(行為自体は残る) | 「配慮して待つ」情状的な意味合いはなく、事実上のスケジュール変更。 |
| 減額(げんがく) | 請求額や負担すべき金額の一部を減らす措置 | 減額された残額のみ支払う | 一部免除に近い性格を持ち、全額免除が通らない場合の妥協案となる。 |
このように、「猶予と免除の違い」は義務が消滅するか否かという決定的な一点にあります。一方、「猶予と延期の違い」は、延期が単なるスケジュールの変更を客観的に表すのに対し、猶予には「相手の事情を考慮して待ってあげる」という救済・配慮のニュアンスが含まれる点です。
なお、猶予の対義語としては「即時」「即決」「強行」などが挙げられます。また類語と言い換え表現には、「据え置き」「棚上げ」「モラトリアム」「猶予期間」などがあり、文脈に応じて使い分けられます。
【ビジネス実践編】「猶予」の正しい使い方と例文|失礼にあたらない表現術
ビジネスの現場において「猶予」という言葉を使う際は、立場や文脈への細心の注意が必要です。特にクライアントや上司に対して期限の延長を求める場合、使い方を一歩誤ると「無責任」「甘え」と受け取られかねません。
現場取材を通じて多くのビジネスマナー専門家が指摘するのは、「相手に猶予を乞う場合は最大限の敬語表現を用い、明確な期限と理由をセットで提示する」という鉄則です。
【ビジネスにおける代表的な例文とシーン】
- 相手にお願いする場合:「恐縮ではございますが、確認作業のため今週末までご猶予をいただきたく存じます」
- 緊急性を伝える場合:「競合他社の動きが早まっており、本プロジェクトの意思決定には一刻の猶予も許されません」
- 条件提示を行う場合:「新規システムの導入に伴い、現場への周知期間として3カ月の猶予期間を設ける方針です」
- 返答を保留する場合:「持ち帰り検討させていただきますので、火曜日の夕方までご猶予願えますでしょうか」
社外へのメールや文書では、直截に「猶予してください」と書くよりも、「お時間を頂戴できますでしょうか」「ご検討の期間をいただけますと幸いです」と言い換える方が、より柔らかく丁寧な印象を与えます。
【公的制度のリアル】国民年金・税金・ローンの猶予措置と最新ルール
個人や法人の生活を守るセーフティネットとして、各種の公的制度には「猶予措置」が組み込まれています。しかし、ここでも「猶予=タダになる」という致命的な勘違いが散見されます。
公的機関の相談窓口で頻繁に起きているトラブルの事例をもとに、主要な3つの猶予制度の仕組みと落とし穴を紐解きます。
1. 国民年金保険料免除猶予制度の仕組みと注意点
20歳以上の国民に加入義務がある国民年金には、「学生納付特例制度」や一般向けの「納付猶予制度」が存在します。所得が一定基準以下の本人や若年層が対象です。
最大のメリットは、申請が承認されれば受給資格期間(年金を受け取るために必要な10年間)にカウントされる点と、万が一の際の障害基礎年金や遺族基礎年金の受給権利が守られる点です。しかし、猶予された期間の保険料は年金額の計算には一切反映されません。放置すると将来もらえる老齢基礎年金が減額されます。過去10年以内に保険料を後から納める「追納」を行わなければ、満額受給には届かない設計になっています。
2. 税金猶予制度の条件と手続き
国税(所得税・法人税など)や地方税(住民税・固定資産税など)を期日までに納められない場合、放置すれば財産の差し押さえ(滞納処分)に至ります。これを防ぐために設けられているのが「納税の猶予」および「換価の猶予」です。
申請が認められる主な条件は、災害や盗難、本人・家族の病気、事業における著しい損失や売上急減などです。税金猶予が適用されると、原則として1年以内の分割納付が認められ、差し押さえが猶予されるほか、本来年8〜14%前後に跳ね上がる延滞税が大幅に軽減される特例が受けられます。
3. 支払い猶予・返済猶予申請の経緯と金融機関の目線
住宅ローンや中小企業のプロパー融資が返済困難になった際に行う「返済猶予(リスケジュール)」申請。金融円滑化の理念に基づき、各金融機関は柔軟な相談に応じる姿勢を見せています。しかし、銀行関係者の証言によると、「単に払えないから待ってくれという申請は通らない。資金繰り表と具体的な経営改善計画書、あるいは家計の見直し計画が提示されて初めて返済猶予のテーブルに乗る」のが金融現場のシビアな現実です。

【法的概念の深層】「執行猶予とは」どのような仕組みか?誤解されがちな実態
刑事裁判の報道で日常的に目にする「懲役3年、執行猶予5年」といった判決文。ネット上では「執行猶予がついたから無罪と同じ」「罪を許された」という誤解が根強く見られますが、これは完全に誤った認識です。
「執行猶予とは」、裁判で有罪判決を下して刑を言い渡すものの、犯情や本人の反省の度合いを考慮し、情状により一定期間(1年〜5年)その刑の執行(刑務所への収監)を先送りにする制度です。
【執行猶予の構造と決定的な事実】
- 有罪であり前科がつく:無罪放免ではなく、判決が確定した時点で歴とした「前科」がつきます。資格制限や就職への影響も生じます。
- 取り消しの恐怖と隣り合わせ:猶予期間中に再び犯罪を犯して禁錮以上の実刑判決を受けた場合、執行猶予は原則として取り消されます。その場合、「前に猶予されていた刑期」+「今回の新しい刑期」の合計期間、刑務所に服役しなければなりません。
- 猶予期間の無事満了:何事もなく猶予期間を満了して初めて、刑の言い渡し自体の効力が将来に向かって失われます。
法学の観点から見れば、執行猶予は「犯罪者を即座に社会から隔離するのではなく、社会内での更生を促すためのラストチャンス」として機能しています。
【実態検証と盲点】利用者の生の声から判明した「猶予」の罠とネットの誤解
当メディア編集部が行政書士や社会保険労務士、ファイナンシャルプランナーへの取材、さらにSNSや相談サイトに寄せられる当事者のリアルな声を精査したところ、「猶予」に依存しすぎたことで発生する深刻な構造的リスクが浮き彫りになりました。
特に顕著なのが、行動経済学で言う「現在バイアス(Present Bias)」の罠です。人間は「将来の大きな痛み」よりも「目の前の小さな安堵」を優先してしまう心理傾向があります。「猶予が認められた=問題が解決した」と脳が誤認し、将来のキャッシュフロー再建を怠ってしまうのです。
【当事者たちの手記・現場の証言から見える3大トラブル】
- 年金追納の加算金ショック:「学生納付特例を利用したまま放置し、30代になってから追納しようとしたところ、3年度目以降の追納には当時の保険料に『加算額(利息相当分)』が上乗せされることを知り、結局満額払えなかった」(30代会社員・相談事例)
- 税金猶予期間終了後の破綻:「税金猶予で1年間の分割納付になったが、日々の売上が改善しないまま猶予期限が切れ、一括請求されて事業継続が困難になった」(50代個人事業主・取材証言)
- 住宅ローンの元金据え置きトラップ:「返済猶予で毎月の返済を利息だけにした結果、元金がまったく減らず、定年を迎えても多額の残債が残る結果となった」(60代元会社員・知恵袋事例)
「猶予」は債務を減らす魔法の杖ではなく、「時間を買うための高コストな緊急避難」に過ぎないという真実を直視する必要があります。

【プロの結論】猶予申請を使うべき人・慎重になるべき人の判断基準
制度として用意されている猶予措置を、私たちはどのように活用すべきでしょうか。経済的・法的な再起を図るための明確な判断基準を提示します。
【猶予申請を積極的に使うべき人の条件】
- 一時的な収支悪化であると証明できる人:(例:転職活動中、怪我や病気での休職、一時的な取引先の倒産など、半年〜1年以内に収入回復が見込める場合)
- 年金の受給資格期間(10年)を満たしたい人:未納のまま放置すると障害年金の権利まで失うため、支払えない場合でも必ず猶予申請を行って権利を保全すべきです。
- 差し押さえを法的に回避しつつ時間を稼ぎたい事業者:公的税金の猶予を受け、その猶予期間内に遊休資産の売却や事業再構築を完遂する道筋が立っているケース。
【猶予申請を避けるべき・慎重になるべき人の条件】
- 構造的な赤字で収支改善の目処が立たない人:根本的な収入不足のまま猶予を重ねると、遅延損害金や利息が膨らみ傷口を広げるだけです。この場合は猶予ではなく、債務整理や自己破産、生活保護の受給など、抜本的な法的整理へ舵を切るべきです。
- 「とりあえず払いたくない」と問題を先送りしたい人:猶予期間が明けた瞬間に、平常時の請求+猶予分の分割請求がダブルで押し寄せるため、家計が耐えられなくなります。
【猶予 と は】に関するよくある質問(FAQ)
Q1:「猶予」と「免除」はどう違いますか?
A1:決定的な違いは「義務が消滅するかどうか」です。免除は支払いや義務が完全に帳消し(0円)になりますが、猶予は「支払う期日を待ってもらっているだけ」であるため、将来的に全額を支払う義務がそのまま残ります。
Q2:国民年金の納付猶予を受けると、将来の年金はどうなりますか?
A2:猶予された期間は受給資格期間(10年要件)には算入されますが、保険料を納めていないため将来受け取れる年金額は減額されます。満額に近づけるには、10年以内に「追納」手続きを行って当時の保険料を後払いする必要があります。
Q3:税金が払えないとき、申請すれば誰でも納税猶予を受けられますか?
A3:誰でも無条件に受けられるわけではありません。「災害・盗難」「病気・負傷」「事業の著しい損失・休廃業」など、法律に定められた客観的事由と、それを証明する書類の提出が必要です。申請書に基づき税務署や自治体による厳正な審査が行われます。
Q4:ビジネスメールで相手に待ってほしい時、「猶予をください」と書いても失礼になりませんか?
A4:文脈によりますが、やや直接的でぶしつけな印象を与えることがあります。ビジネス文書では「確認のため、〇月〇日までご猶予をいただきたく存じます」とするか、「ご検討の期間を頂戴できますと幸いです」といった柔らかい敬語表現に言い換えるのがスマートです。
まとめ:猶予は「問題の先送り」ではなく「再建の時間」として活用せよ
「猶予」という制度や概念の本質は、追い詰められた個人や組織に与えられる「体勢を立て直すための時間的猶予空間」です。決して債務や罪が消えてなくなるわけではありません。
公的制度の猶予を利用するにせよ、ビジネスの交渉で猶予を申し出るにせよ、最も重要なのは「待ってもらった期間中に、どのような再建・リカバリー策を実行するか」という明確なロードマップです。言葉の正確な定義と制度の仕組みを理解し、単なる問題の先送りではなく、確実な再起のステップとして猶予を賢く活用してください。 (出典: 猶予 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
