相続の限定承認とは?使われない理由やデメリット・税金の罠を徹底解説
被相続人が多額の借金を抱えていた可能性がある場合、多くの人が真っ先に思い浮かべるのが「相続放棄」です。しかし、「実家などの特定の財産だけはどうしても手元に残したい」「負債の全貌が分からず、プラスの財産が残るなら引き継ぎたい」という局面で浮上するのが限定承認(げんていしょうにん)という選択肢です。
相続によって得たプラスの財産の限度内でのみマイナスの借金を弁済するこの仕組みは、一見すると相続人にとって都合の良い「理想の防衛策」に思えます。しかし、司法統計によると年間数千件から数万件規模で申し立てられる相続放棄に対し、限定承認の利用件数は毎年わずか数百件程度(全体の1%未満)に過ぎません。なぜこれほど優れた制度が現場では使われないのか、そこには制度設計上の極めて高いハードルと、税務上の危険な落とし穴が存在しています。
📌 【この記事の重要ポイントまとめ】
- 要点1:限定承認は「プラスの財産の範囲内でのみ負債を返済する」制度だが、相続人全員の共同申述が絶対条件であり、1人でも反対・音信不通なら使えない。
- 要点2:死後3ヶ月以内の家庭裁判所への申述に加え、官報公告や財産清算手続き、さらに「みなし譲渡所得税」の課税リスクなど構造的デメリットが多い。
- 要点3:「先祖伝来の家宝や実家をどうしても残したい」「負債額が未知数」という明確な目的がない限り、単純承認や相続放棄を選ぶのが現実的な防衛策となる。
【制度の基礎】限定承認と相続放棄・単純承認の違いとは?
民法が規定する相続の承認方法は、単純承認、相続放棄、そして限定承認の3種類に分かれます。それぞれの法的性質と責任の所在を正しく把握することが、予期せぬ債務トラブルを防ぐ第一歩です。
多くの相続で無意識に選択されている単純承認は、被相続人の預貯金や不動産といったプラスの資産だけでなく、借入金や未払金などのマイナスの負債も無制限・無条件にすべて引き継ぐ手続きです。被相続人の名義変更を行ったり、遺産の一部を処分・費消したりすると、法律上自動的に単純承認したものとみなされる「法定単純承認」が成立し、後から多額の借金が発覚しても取り消せなくなる重大な単純承認リスクを孕んでいます。
対照的に相続放棄は、被相続人の権利や義務を最初から一切引き継がない手続きです。プラスの財産も手放す代わりに、どれほど莫大な借金があっても返済義務は完全に消滅します。単独で申し立てが可能で手続きも比較的シンプルなため、実務で最も多用されています。
そして限定承認は、これらの中間に位置します。「相続によって取得した財産の限度においてのみ、被相続人の債務および遺贈を弁済する」という条件付きで遺産を引き継ぐ方法です。債務を清算した後に財産が残れば相続人が取得でき、仮に借金が資産を上回っていた場合でも、自身の固有財産を持ち出してまで返済する義務はありません。
| 項目 | 単純承認 | 相続放棄 | 限定承認 |
|---|---|---|---|
| 債務の責任範囲 | 全責任を負う(固有財産で弁済) | 責任なし(借金は消滅) | 引き継いだプラスの財産が上限 |
| 手続きの要否 | 原則不要(何もしなければ成立) | 家庭裁判所への申述が必要 | 家庭裁判所申述+官報公告・清算 |
| 申述人の要件 | 各相続人が個別に選択 | 各相続人が単独で申述可能 | 相続人全員の同意(共同申述) |
| 熟慮期間の基準 | 3ヶ月経過で確定 | 相続開始を知った時から3ヶ月 | 相続開始を知った時から3ヶ月 |
| 清算手続き期間 | なし | 即時完了(次順位へ移行) | 数ヶ月〜1年以上を要する |
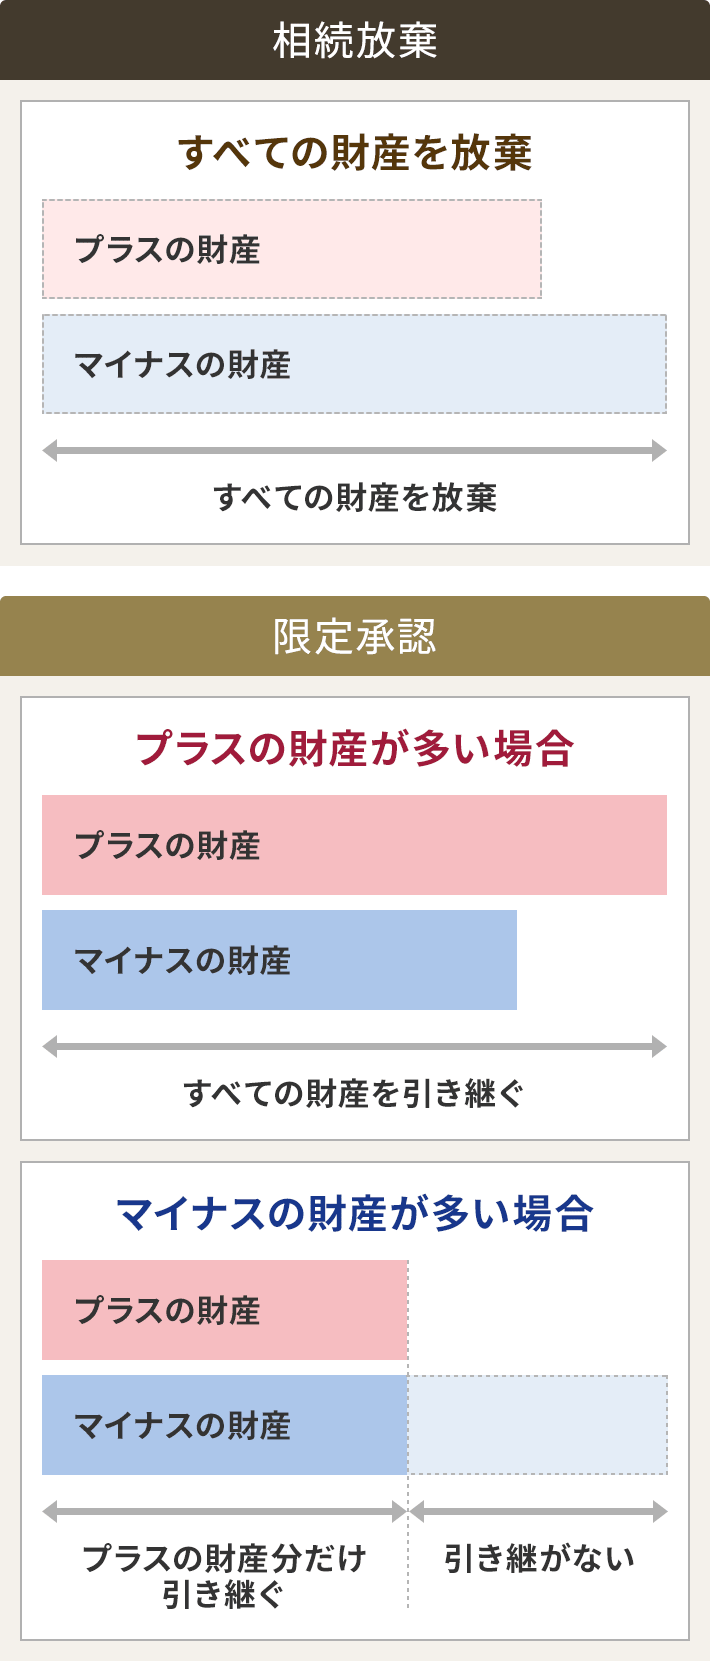
【なぜ使われない?】限定承認の利用率が極端に低い4つのデメリット
最高裁判所の司法統計年報によれば、相続放棄の申述受理件数が年間20万件を優に超えるペースで推移しているのに対し、限定承認の申述件数は毎年約600〜700件前後にとどまっています。利用率にして全体のわずか0.3%未満という圧倒的な少なさです。これほど敬遠される背景には、実務上回避しがたい4つの大きな限定承認 デメリットが存在します。
1. 相続人全員の同意が絶対条件という高いハードル
限定承認の最大の足かせとなっているのが、民法第924条に定められた「共同申述の原則」です。相続人が複数人いる場合、相続人全員の同意を取り付け、全員で共同して家庭裁判所へ申述しなければなりません。もし相続人のうち1人でも「借金を背負いたくないから単独で相続放棄する」あるいは「手続きが面倒だから単純承認する」と主張したり、行方不明で連絡が取れなかったりすれば、その時点で限定承認の道は完全に閉ざされます。
2. 厳格な「熟慮期間3ヶ月」と財産目録作成の負担
限定承認を行うためには、自己のために相続の開始があったことを知った時から熟慮期間3ヶ月以内に、家庭裁判所へ申述を行わなければなりません。このわずか3ヶ月の間に、被相続人のすべての財産と債務を洗い出す相続財産 負債調査を完結させ、正確な財産目録を作成して裁判所に提出する必要があります。金融機関からの残高証明書取得や信用情報機関(JICC、CIC、KSC)への照会、不動産の評価額算出だけでも数週間を要するため、極めて時間的猶予がありません。
3. 官報公告費用や清算手続きに伴う実務コスト
申述が家庭裁判所に受理された後も、過酷な実務が続きます。相続人は申述受理から5日以内(財産清算人が選任された場合は10日以内)に、すべての債権者に向けて「請求の申出を求める」ための官報公告を行わなければなりません。この官報公告 費用だけで約4万〜5万円の実費が発生します。さらに、債権者への個別催告、遺産の換価(競売または鑑定評価による買い取り)、債権額に応じた按分弁済など、破産管財人に匹敵する複雑な清算作業を相続人自らが担う必要があります。
4. 弁護士・司法書士への相談費用の高額化
限定承認の手続きは法律上・会計上の専門知識が不可欠であるため、実務を一般個人だけで完結させるのは極めて困難です。専門家に依頼する場合の弁護士 司法書士 相談費用および着手金・報酬金は、通常の相続放棄(1人あたり3万〜5万円程度)とは桁違いになります。限定承認の申述代理や清算手続きのサポートを依頼すると、最低でも50万〜100万円以上の報酬相場となることが一般的です。
【最大の落とし穴】税務上の罠「みなし譲渡所得税」の恐ろしい実態
限定承認を検討する際、法律上の手続き以上に警戒しなければならないのが税務上のトラップです。所得税法第59条第1項の規定により、限定承認によって財産を取得した場合、税務上は「被相続人から相続人に対して、その時の時価で資産が売却された」とみなされます。これがみなし譲渡所得税の仕組みです。
特に危険なのが、被相続人が数十年前に購入した土地や株式など、取得時から大幅に値上がりしている含み益を抱えた資産がある場合です。不動産の購入時価格が不明な場合、売却時価の5%を取得費として計算するため、売買代金の大半が譲渡益とみなされ、多額の譲渡所得税が発生します。
このみなし譲渡所得税は「被相続人の準確定申告(死亡から4ヶ月以内)」で申告・納税することになります。準確定申告による税金は被相続人の債務となるため、相続財産の中から弁済されますが、他の一般債権者と同等あるいは優先して清算枠を圧迫します。結果として「債務を圧縮して実家を残すつもりだったのに、想定外のみなし譲渡所得税が課され、結局すべての財産を失った」という悲惨な事態が後を絶ちません。

【実態検証】現場の専門家と当事者が語る生々しいトラブル事例
実際の相続現場では、感情的なすれ違いと手続きの厳格さが交錯し、限定承認が泥沼の紛争へと発展するケースが散見されます。実務家への取材や相談現場から見えてくるリアルな失敗事例を紹介します。
事例1:疎遠な親族の1人が非協力で制度破綻
父親が遺した地方の事業用不動産と未知数の借入金を整理するため、長男は限定承認を希望していました。しかし、長年音信不通だった次男に連絡を取ったところ、「関わりたくない」と協力を拒否され、勝手に単独で相続放棄の手続きを取られてしまいました。限定承認は相続放棄した者を除いた残りの相続人全員で行うことも可能ですが、次男とのやり取りに時間を浪費した結果、3ヶ月の熟慮期間が切迫し、専門家への依頼費用も工面できず、最終的に長男も相続放棄を余儀なくされました。
事例2:自宅の先買権を行使しようとして資金ショート
限定承認には、相続人が家庭裁判所の選任した鑑定人の評価額を支払うことで、不動産などを競売にかけずに優先して買い取ることができる「先買権(民法第932条ただし書)」という特権があります。亡き母の自宅を残したい一心で限定承認を選んだ相談者でしたが、裁判所が算出した鑑定評価額は2,000万円。この2,000万円の現金を債権者への配当原資として自前で用意できず、結局自宅は競売にかけられ、高額な弁護士費用だけが手元に残る結果となりました。
【プロの結論】限定承認を選ぶべき人・絶対に避けるべき人の判断基準
限定承認は万能の解決策ではなく、極めて限定的な状況下でのみ機能する「外科手術」のような劇薬です。家族社会学の観点からも、相続は単なる財産の承継にとどまらず、家族内の過去の力関係や心理的境界線(バウンダリー)が露わになる局面です。「家族の思い出が詰まった実家を残したい」という過度な執着や共依存的な感情に流されると、手続きの煩雑さと金銭的損失によって家族全体が疲弊します。
限定承認を選択すべき明確な条件(向いている人)
- 被相続人が事業を営んでおり、多額の保証債務や隠れ借金がある可能性は高いが、確実なプラスの売掛金や資産も存在する。
- 事業用資産や先祖代々の土地など、換価されずにどうしても手元に残したい固有の財産があり、鑑定評価額分の現金を自己資金で用意できる。
- 相続人間で完全に意思疎通が取れており、全員が協力して書類準備や費用負担に合意している。
限定承認を絶対に避けるべき条件(おすすめできない人)
- 相続人の中に連絡がつかない親族や、関係が悪化している親族が1人でも存在する。
- 残したい不動産に大きな含み益があり、みなし譲渡所得税の支払いで資金ショートを起こすリスクが高い。
- 手続きに充てるための自己資金(専門家報酬や公告費用など50万〜100万円以上)を用意できない。
- 「とにかく借金から逃れたい」という動機であり、手元に残したい不可欠な財産が存在しない(この場合は単純な「相続放棄」が最適)。

【実践ガイド】家庭裁判所への申述から清算完了までの全手順
限定承認を実行する場合の具体的な手続きフローは以下の通りです。期限が極めて厳格であるため、初期段階からの迅速な行動が成否を分けます。
ステップ1:相続財産の調査と相続人の確定(1ヶ月目〜2ヶ月目)
被相続人の出生から死亡までの連続した戸籍謄本を収集して法定相続人を確定させます。並行して預貯金、不動産、有価証券、借入金、保証債務の調査を行い、財産目録の骨子を作成します。調査が3ヶ月に収まらない見込みがある場合は、速やかに家庭裁判所へ「相続の承認又は放棄の期間伸長」を申し立てます。
ステップ2:家庭裁判所への限定承認申述(3ヶ月以内)
被相続人の最後の住所地を管轄する家庭裁判所に対し、相続人全員の連名で「限定承認申述書」および「財産目録」を提出します。申述が受理されると、裁判所から「限定承認申述受理通知書」が交付されます。相続人が複数いる場合は、この段階で遺産清算を行う代表者として相続財産清算人が選任されます。
ステップ3:官報公告と債権者への個別催告(申述受理後5日〜10日以内)
官報販売所を通じて官報に「限定承認をした旨および一定期間内(最低2ヶ月以上)に債権を申し出るべき旨」の公告を掲載します。また、判明している債権者に対しては個別に内容証明郵便等で催告書を送付します。
ステップ4:財産の換価・弁済手続き(公告期間終了後)
公告期間中に申し出があった債権者および把握している債権者に対し、遺産の限度内で債権額に応じて按分比例で弁済します。不動産等の換価は原則として裁判所の競売手続きによりますが、先買権を行使する場合は裁判所が選任した鑑定人の評価額を支払い、遺産を買い取ります。
ステップ5:残余財産の取得と手続き完了
すべての債権者への弁済が完了した段階でなおプラスの財産が残っていれば、その残余財産を各相続人が法定相続分(または遺産分割協議)に従って正式に取得します。
【限定 承認 相続】に関するよくある質問(FAQ)
Q1:相続人の中に1人だけ「相続放棄」した人がいる場合、残りの相続人で限定承認はできますか?
A1:可能です。相続放棄をした人は「最初から相続人ではなかった」ものとして扱われるため、残りの法定相続人全員が一致して同意・申述すれば、限定承認を行うことができます。
Q2:熟慮期間の3ヶ月を過ぎてから多額の借金が発覚した場合、もう限定承認はできませんか?
A2:原則として3ヶ月を経過すると単純承認が成立しますが、「被相続人に債務が全く存在しないと信じるについて相当の理由があった」と認められる例外的なケースでは、借金の存在を知った時から3ヶ月以内であれば申述が受理される判例もあります。ただし極めてハードルが高いため、即座に専門家への相談が必要です。
Q3:弁護士や司法書士に支払う相談費用や代行費用の相場はどのくらいですか?
A3:初回の法律相談自体は無料〜30分5,000円程度が一般的ですが、限定承認の申述・財産調査・清算代理実務をトータルで依頼する場合、司法書士で30万〜60万円前後、弁護士で50万〜100万円以上+成功報酬となるのが実務上の相場です。財産規模や債権者数によって変動します。
まとめ:後悔しない相続選択のために今すぐ着手すべき第一歩
限定承認は、債務超過のリスクを遮断しつつ価値ある財産を次世代へ繋ぐための強力な法的制度です。しかし、その恩恵を享受するためには、「相続人全員の結束」「3ヶ月以内の迅速な初動」「みなし譲渡所得税への備え」「清算にかかる実費と専門家費用の確保」という4つのハードルをすべてクリアしなければなりません。
「借金があるかもしれないが、どうすべきか分からない」と悩んでいる間にも、民法が定める3ヶ月の時計は刻一刻と進んでいます。まずは被相続人の債務状況の正確な把握を進めるとともに、相続実務に精通した弁護士や司法書士、税理士などの専門家へ早期に相談し、限定承認・相続放棄・単純承認の中から自らの家族にとって真に最適な選択肢を見極めてください。 (出典: 限定 承認 相続(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
