教育資金贈与が使い切れないと課税?残金リスクと2026年の回避策
📌 【この記事の重要ポイントまとめ】
- 要点1:教育資金の一括贈与で余った残金は、契約終了(原則30歳到達時など)時点で受贈者である孫・子に「一般税率」での贈与税が課税される。
- 要点2:近年の税制改正により、契約期間中に贈与者(祖父母等)が死亡した場合、相続税の課税価格への加算要件が大幅に厳格化されている。
- 要点3:使い切れない資金を親や祖父母へ無断返金するのは不可避な課税リスクを招くため、対象費用の再確認や進学・資格取得等での計画的な消費戦略が不可欠となる。
【出口の罠】教育資金贈与が使い切れないとどうなる?30歳到達時の課税ルール
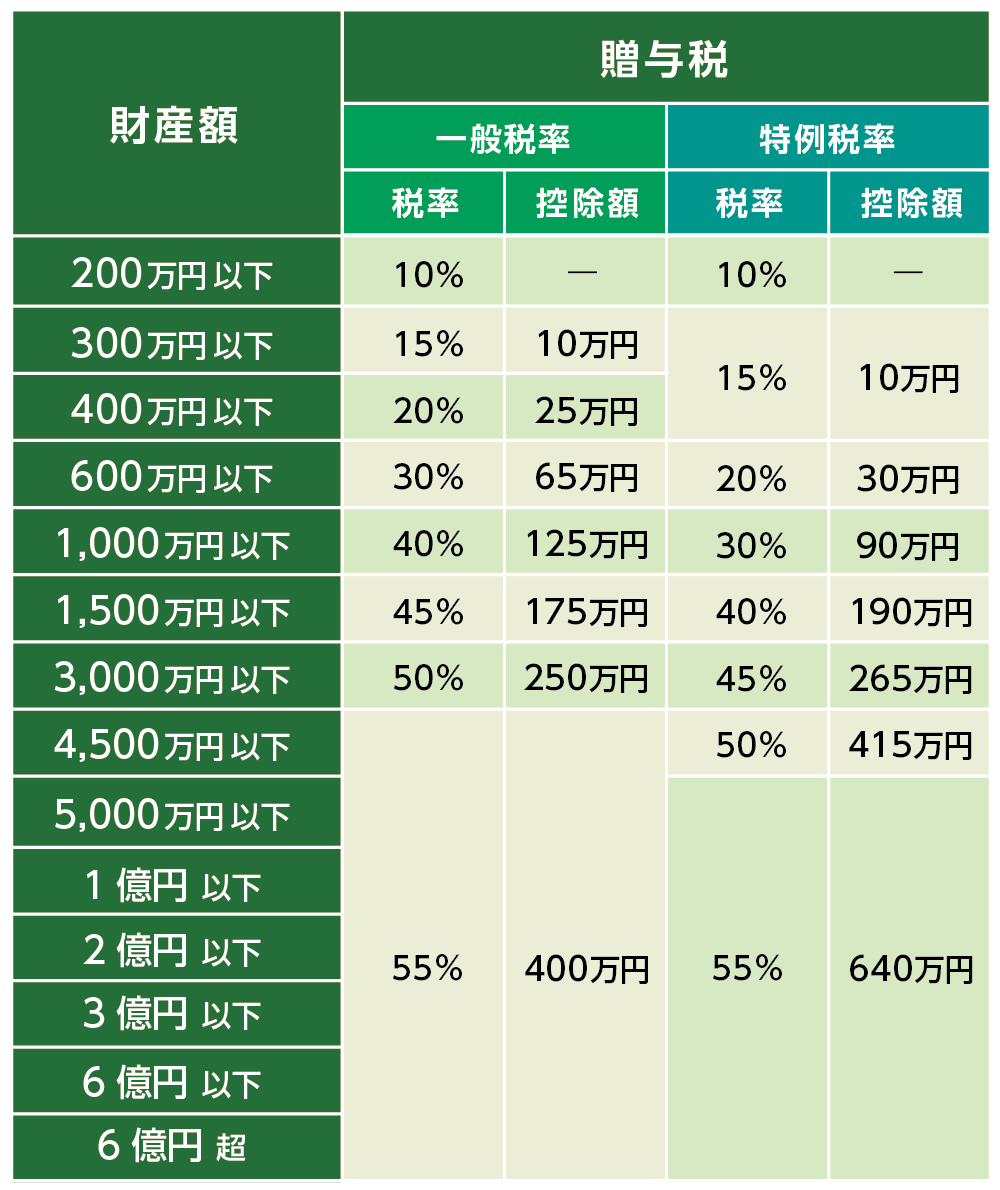
教育資金の一括贈与非課税制度を利用して専用口座を開設したものの、子どもが国公立大学へ進学したり、早期に就職したりして資金が大幅に残ってしまうケースは珍しくありません。「余ったら元の口座に戻せばいい」「孫の将来の貯金にすればいい」と軽く考えていると、契約終了と同時に税務署からの厳しい通知に直面することになります。 本制度における専用信託口座や預金口座の契約は、受贈者が30歳に達した日に終了するのが原則です。例外として、30歳時点で学校等に在籍している場合や、教育訓練給付金の対象となる教育訓練を受講している場合は、届出を行うことで最長40歳まで延長が認められます。しかし、就職して通常の社会生活を送っている場合、30歳の誕生日を迎えた瞬間に問答無用で口座はクローズされます。 契約終了時、口座内に使い切れなかった残額が存在していた場合、その残額全額が終了した年の贈与としてみなされます。ここで極めて注意すべきは、適用される税率が祖父母からの直系尊属贈与に用いられる「特例税率」ではなく、第三者からの贈与等に適用される割高な「一般税率」になる点です。 例えば、30歳を迎えた時点で口座に400万円の残額があったと仮定します。年間の基礎控除額110万円を差し引いた290万円に対し、一般税率(15%、控除額10万円)が適用されるため、孫本人が納付すべき贈与税額は33.5万円に達します。もし残額が800万円残っていれば、控除後の690万円に対して一般税率(30%、控除額65万円)が課され、税額は142万円まで跳ね上がります。 贈与税の納税義務者は資金をもらった「孫」自身です。20代後半から30歳前後の若手社員にとって、数百万円の残額に対して数十万〜数百万円の一時納税を求められる負担は決して軽くありません。良かれと思って祖父母が拠出した資金が、最終的に孫の貯蓄を圧迫する皮肉な事態を招いているのです。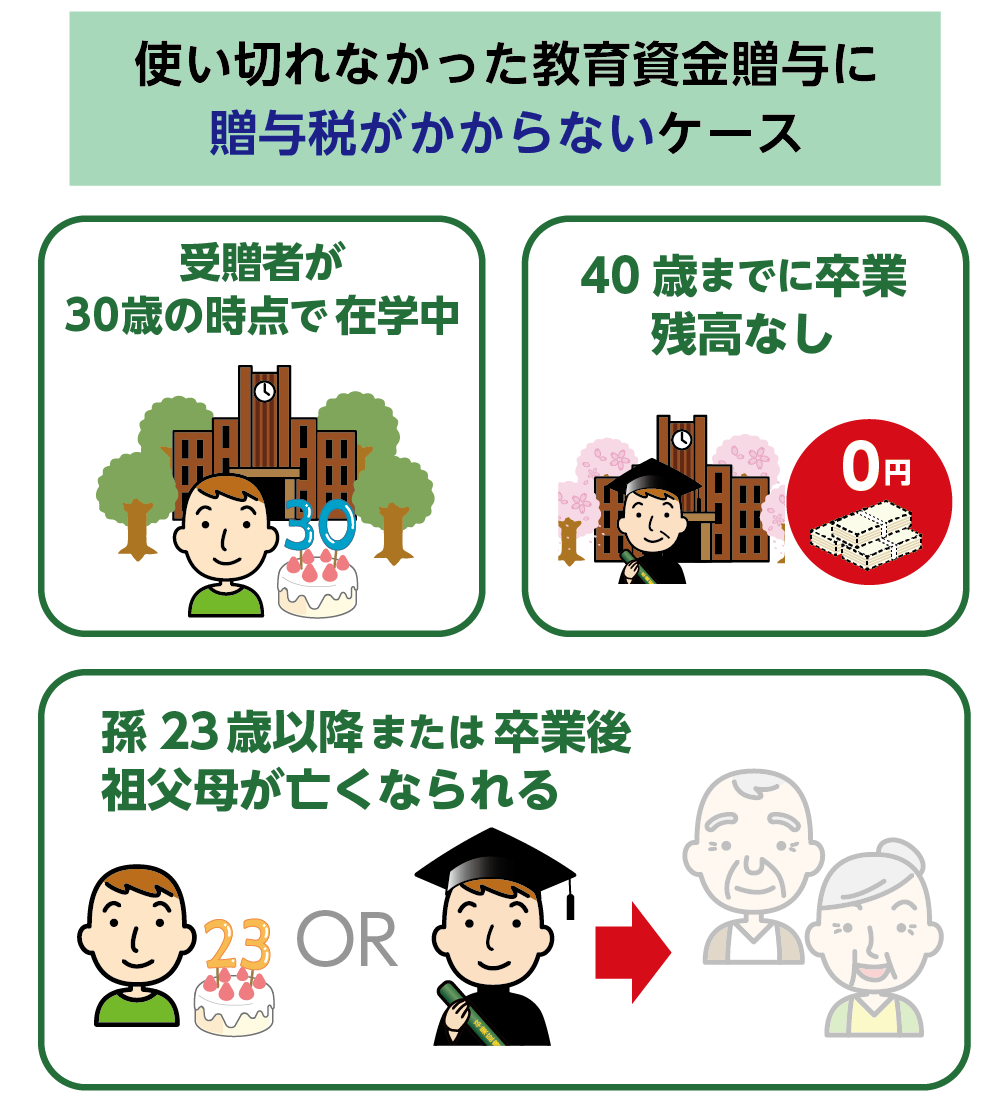
税制改正で何が変わった?死亡時の相続税加算と2026年最新の注意点
教育資金贈与を巡る環境を劇的に変えたのが、2019年以降相次いで導入され、2023年度(令和5年度)税制改正でさらに強固となった課税適正化ルールです。2026年現在の税務実務において、富裕層の「駆け込み的な相続税逃れ」に対する包囲網は完全に完成しています。 かつては、祖父母(贈与者)が亡くなったとしても、預金口座に残った資金には一切の相続税がかからない時期がありました。しかし現行ルールでは、贈与者が死亡した時点で口座に残額がある場合、原則としてその残額が相続税の課税価格に加算されます。 現行制度下における死亡時の残額加算ルールは、受贈者(孫など)の状況によって以下の3つの例外を除き、全額が相続税の対象となります。 * 受贈者が23歳未満である場合 * 受贈者が学校等に在籍している場合 * 受贈者が教育訓練給付金の対象となる訓練を受講している場合 以前の税制では、死亡前3年以内の拠出分のみが加算対象とされるなどの猶予がありましたが、現行法では契約時期に応じた厳格な規定が適用され、相続発生時の残額が厳密に捕捉されます。さらに、相続税の課税価格の合計額が5億円を超える富裕層世帯に対しては、受贈者が23歳未満や学生であっても残額を加算対象とする極めて厳しいペナルティ措置が稼働しています。 加えて、孫は原則として相続人ではないため、遺贈によって財産を取得したとみなされ、相続税額に2割が上乗せされる「相続税の2割加算」の対象にも該当します。祖父母の生前対策として1,500万円を満額信託したものの、祖父母が急逝し、孫が大学を卒業していた場合、多額の相続税と2割加算がダブルで降りかかる構造になっています。【比較検証】教育資金の一括贈与 vs 暦年贈与|向いている家庭の明確な基準
まとまった教育費を渡したい場合、選択肢は一括贈与非課税制度だけではありません。古くから活用されてきた「暦年贈与」や「都度贈与」との違いを理解せずに一括贈与を選択したことが、使い切れずに悩む最大の元凶となっています。 以下の比較表は、主要な贈与手法の最新ルールと実務上のリスクを対比したものです。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 非課税枠の規模 | 最大1,500万円(学校外は上限500万円) | 暦年贈与:年間110万円まで基礎控除 | 早期に巨額資産を圧縮したい超富裕層向け。一般家庭には過大になりがち。 |
| 資金の使途自由度 | 法令で定められた教育費に完全限定 | 使途自由(受贈者の完全な自由財産) | 一括贈与は縛りが強烈。進路変更や想定外の余剰に対応できない脆さがある。 |
| 死亡時の持ち戻し | 残額が相続税加算対象(例外規定あり) | 相続前7年以内の贈与を加算(順次延長) | 法改正により一括贈与の相続税回避メリットは激減。実質的な差が縮小。 |
| 管理・事務負担 | 信託銀行等への領収書提出が必須 | 贈与契約書の作成と銀行振込のみ | 領収書管理の労力が極めて重く、紛失による自腹・引き出し不能が多発。 |
| 残金発生時のリスク | 30歳終了時に一般税率で贈与税課税 | 残金という概念自体が存在しない | 一括贈与最大の構造欠陥。過大拠出は将来の孫への負債と同義となる。 |
【実態検証】利用者が直面する領収書地獄と「対象外費用」の落とし穴
信託銀行の店頭やFP相談の現場では、口座開設から数年経った親世代から「こんなはずではなかった」という悲鳴が上がっています。教育資金贈与が使い切れない最大の要因は、文部科学省と国税庁が定める「教育資金の厳密すぎる定義」にあります。 利用者が最も疲弊するのが領収書提出の事務手続きと提出期限です。専用口座から資金を引き出すには、支払いを証明する領収書(支払先、支払日、金額、教育内容の明記が必須)を金融機関に提出しなければなりません。提出期限は原則として支払年月日の翌年3月15日までと法律で厳格に定められており、期限を1日でも過ぎた領収書は金融機関のシステム上で例外なく却下されます。スマートフォンアプリで領収書を撮影して送信するシステムが主流となった現在でも、書類不備による差し戻しが日常茶飯事となっています。 さらに、一般家庭が「当然教育費に含まれるだろう」と思い込んでいる費用の多くが、税制上の対象外費用として撥ねられる現実があります。 * 賃貸物件の家賃・敷金・礼金:地方から都心の大学へ進学した孫のアパート代や学生寮の寮費は、生活費とみなされ対象外。 * 留学・通学の渡航費や定期代:通学定期券代や留学先への往復航空券代は原則として不可(学校に直接納入する費用を除く)。 * サークル活動・課外活動費:学内の公認サークルの遠征費や部費、ユニフォーム代は認められない。 * 自動車教習所の費用:大学生協経由で申し込んだ場合であっても、大学の卒業要件に直接組み込まれていない限り対象外。 * 学校外費用の500万円上限:学習塾、ピアノ、水泳、英会話などの習い事費用は対象となるが、全体で上限500万円まで。しかも受贈者が23歳に達した後は学校外費用が一切認められなくなる。 SNSやコミュニティサイトには、「1,000万円もらったが、私立文系で学費が約450万円、塾代の上限で150万円を使い、残りの400万円を使い切る手段がない」「下宿代に使えないと知ったときは絶望した」といった親たちの赤裸々な書き込みが溢れています。結果として数百万単位の使えない資金が口座に滞留し、30歳のデッドラインに向けてカウントダウンが始まってしまうのです。残金を無駄にしないための合法的な使い切り戦略と「返金」の可否
口座に残った数百万円を見て、「祖父母にお金を返金して口座を解約したい」と考える親族は少なくありません。しかし、ここにも税務上の巨大な地雷が埋められています。 法的に、教育資金の一括贈与口座に拠出された資金は、拠出が完了した時点で「祖父母から孫へ所有権が完全に移転した財産」です。口座の残金を祖父母の銀行口座に送金して返還した場合、税務当局からは「孫から祖父母への新たな贈与」と判定されます。祖父母から孫への贈与税を免れようとした結果、孫から祖父母への贈与税が課されるという、最悪の二重課税トラップに陥るのです。したがって、親族間での単純返金は絶対に選択してはなりません。 では、30歳を迎える前に合法的に資金を使い切るにはどうすればよいのか。税制の枠組みを正しく活用した実践的な対処策は以下の通りです。1. 専門資格取得や国家試験対策の予備校費用に充当する
受贈者が23歳未満であれば、学校外の学習塾や資格スクールの費用(上限500万円の枠内)に充てることが可能です。公認会計士、司法試験、医学部再受験、公務員試験などの大手予備校費用は100万〜200万円単位で発生するため、まとまった残金を健全に消化できます。2. 大学院への進学や海外正規留学の学費として消化する
受贈者が大学を卒業していても、大学院(修士・博士課程)や専門職大学院へ進学すれば、授業料は「学校等に直接支払う費用」として全額非課税の対象になります。また、30歳時点で在学中であれば、届出を提出することで口座契約を最長40歳まで延長可能です。海外の大学や大学院への直接留学にかかる正規の学費も、現地の教育機関が発行する正式なインボイスと送金証明を揃えれば対象となります。3. 厚生労働大臣指定の「教育訓練給付金」対象講座を受講する
すでに社会人として働いている受贈者の場合、23歳を超えているため一般の習い事費用は対象外となります。しかし、厚生労働大臣が指定する「教育訓練給付制度」の対象講座であれば、社会人であっても教育資金贈与の対象として認められます。MBA取得コース、プログラミングスクール、語学学校の上位講座など、キャリアアップに必要な高額講座を受講し、領収書を金融機関に提出することで、自己投資と残金消化を同時に達成できます。4. 在学中の必要備品・教科書のまとめ買いと前払い
受贈者がまだ在学中である場合、学校で指定されている推奨パソコン、専門書、実験器具、実習着などを卒業前に計画的に購入します。また、卒業年度の学費や後期授業料の納付時期を前倒しできるか学校側に確認し、30歳到達日より前に支払いを完了させることも鉄則です。
一般に知られていない盲点と「おすすめできる人・できない人」の判断基準
教育資金贈与に関して、ネット上では「税務署にバレずに解約できる裏技がある」「端数くらいなら見逃される」といった無責任な言説が散見されます。しかし、これは明確な虚偽情報です。 信託銀行や金融機関は、教育資金非課税口座の契約終了時や贈与者死亡時、「教育資金管理契約の終了に関する調書」を税務署へ提出する法的義務を負っています。口座残高、引き出し履歴、受贈者の氏名やマイナンバーはすべて国税当局へ自動的に筒抜けとなる仕組みです。残金を隠蔽して贈与税申告を怠れば、過少申告加算税や延滞税、悪質な場合は重加算税が容赦なく追徴されます。 こうした制度の厳罰化と構造的リスクを踏まえ、教育資金の一括贈与を利用すべき家庭と、絶対に避けるべき家庭の境界線を浮き彫りにします。【プロの結論】利用をおすすめできる家庭の条件
* 医学部・歯学部・薬学部・音大などへの進学が確定している:学費総額が2,000万〜4,000万円規模に達するため、1,500万円の非課税枠を満額消化してもなお不足する家庭。 * 祖父母の資産が数億円規模で、極めて余命が短い:認知症発症前に合法的に一括で現金を口座から切り離し、受贈者が23歳未満のうちに使い切る見通しが立っている家庭。 * 孫が複数おり、確実に一人あたり数百万円以上の学費支出が見込める家庭。【プロの結論】利用をおすすめできない(慎重になるべき)家庭の条件
* 孫の進路が未定(未就学児や小学生):将来国公立に進むのか、高卒で就職するのか分からない段階で多額の現金を拘束するのはハイリスク。 * 資産総額が相続税の基礎控除ギリギリの家庭:そもそも高額な相続税が発生しない家庭であれば、非課税制度を使うメリットは皆無であり、金融機関の手数料と領収書提出の労力だけが無駄になる。 * 生活費や仕送り、下宿代を援助したい家庭:家賃や食費に充当できないため、都度必要な金額を生活費として手渡し・振込する「都度贈与」の方が遥かに合理的。家族社会学・境界線の視点から見出すべき教訓
教育資金贈与が引き起こす問題は、単なる税金計算に留まりません。家族社会学の観点から見ると、この制度はしばしば「祖父母による過干渉」と「親子の不健全な共依存」を誘発するトリガーとなります。 多額の資金を拠出した祖父母は、「お金を出してやったのだから」と孫の進路や大学の学部選定、就職先にまで口を挟みがちになります。親世代は祖父母への遠慮から強く反論できず、孫本人は「自分の進みたい道」と「祖父母のお金を使い切らなければならないプレッシャー」の間で引き裂かれることになります。 健全な自立を保つためには、世代間の「心理的バウンダリー(境界線)」を侵してはなりません。使い切れない資金を無理に浪費させるくらいであれば、最初から過剰な額を一括贈与せず、進学の節目ごとに「入学金おめでとう」と必要な実費を都度手渡す関係性こそが、家族の絆を損なわない最善の選択肢です。【教育 資金 贈与 使い切れ ない】に関するよくある質問(FAQ)
Q1:30歳になった時点で残金が100万円だった場合、贈与税はかかりますか?
A1:かかりません。契約終了時の残額100万円は受贈者のその年の贈与財産となりますが、暦年贈与の基礎控除額(年間110万円)の範囲内に収まるため、その年に他に贈与を受けていなければ贈与税の申告・納税は不要です。ただし、残金が110万円を超えた部分については一般税率による贈与税の課税対象となります。
Q2:祖父母が亡くなった場合、使い切れていない残金は誰が相続税を払うのですか?
A2:原則として口座の名義人である孫(受贈者)が、祖父母から遺贈によって財産を取得したものとみなされ、相続税の申告・納付義務を負います。受贈者が23歳未満である場合や大学等の学校に在籍している場合は加算対象外となる特例がありますが、相続税の課税価格が5億円を超える富裕層の場合は学生であっても加算されます。また、孫が支払う場合は相続税額の2割加算が適用される点にも注意が必要です。
Q3:領収書の提出をうっかり忘れて期限を過ぎてしまった場合はどうなりますか?
A3:支払年月日の翌年3月15日(金融機関が定める期限)を過ぎた領収書は、いかなる理由があっても教育資金としての出金が認められません。口座からすでにお金を引き出していた場合は目的外引き出しとみなされ、その金額は非課税特例の対象から除外されて贈与税の課税対象としてカウントされる恐れがあります。
Q4:使い切るために30歳目前で無理に学校やスクールに通うのは有効ですか?
A4:税金対策として受講料を支払うこと自体は合法ですが、本人のキャリアに全く不要なスクールへ数十万円を支払うのは本末転倒です。受贈者が支払う予定の「贈与税額」と「受講料」を天秤にかけ、税金を払って手元に現金を残した方が受贈者の純資産としてプラスになるケースも多々あります。残額をすべてゼロにすることに固執せず、税理士等に税額を試算させた上で合理的に判断してください。 (出典: 教育 資金 贈与 使い切れ ない(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
教育資金の一括贈与非課税制度は、まとまった資金を素早く非課税で渡せる強力なツールである反面、使い切れなかったときの出口リスクが極めて重く設計された「劇薬」です。一度口座に資金を縛り付けてしまえば、途中で取り消すことも、祖父母へ無傷で返金することもできません。 使い残しによる課税トラブルを回避するための鉄則は、まず制度の利用前に「確実に学校へ支払う学費の最低見積もり」だけを拠出額に設定することです。上限1,500万円という非課税枠の大きさに惑わされ、満額を入金する必要は微塵もありません。足りない分はその都度、祖父母が支払えば何の問題もないのです。 もしすでに口座に残額が生じており、30歳の期限が迫っている場合は、厚生労働省指定の教育訓練給付講座の受講や大学院進学、あるいは110万円の基礎控除を念頭に置いた納税シミュレーションを早急に行ってください。「余ったらその時考えればいい」という先送りは、孫に予期せぬ追徴税を背負わせる結果に直結します。制度の客観的ルールを冷徹に把握し、家族にとって真に価値ある資産の承継を見極めることが求められています。
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
