事業所得とは?雑所得との違いや300万基準・青色申告をプロが徹底解説
働き方の多様化や副業の普及に伴い、確定申告における所得区分の判断に迷う個人が増加しています。なかでも「事業所得」に該当するか否かは、税金の負担額や受けられる税制優遇の規模を大きく左右する極めて重要な分岐点です。
国税庁による基本通達の改正以降、税務当局の実態審査はより緻密になっており、「開業届を出しているから安心」「帳簿をつけていれば無条件で事業所得になる」といった安易な思い込みは思わぬ追徴課税を招きかねません。事業所得の基礎知識から、雑所得・給与所得との決定的な違い、2026年時点の最新税務判断基準、そして青色申告の強力な節税メリットまでを体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業所得とは「独立・継続・反復して営利を目的に行われる業務から生じる所得」であり、給与所得控除のような概算控除ではなく必要経費の実額控除が適用される。
- 要点2:副業300万円問題を巡る国税庁通達改正を経て、現在は「帳簿書類の保存」を大前提としつつ、活動実態や社会通念に照らした総合判断が厳格に求められる。
- 要点3:事業所得として認められれば最大65万円の青色申告特別控除や給与所得等との損益通算が可能になるが、赤字の意図的な相殺や実態のない経費計上は否認リスクが高い。
【基本定義】事業所得とは何か?給与所得・雑所得との決定的な違い
所得税法において、個人の所得は10種類に分類されています。その中核を担う事業所得とは、農業、漁業、製造業、卸売・小売業、サービス業など、独立した形態で継続的・反復的に行われる事業から生じる所得を指します。税法上の事業所得として認められるためには、最高裁判所の判例(昭和56年4月24日判決等)に基づき、以下の要素を総合的に満たしている必要があります。
- 営利性・有償性:利益を得る目的があり、対価を得て行われていること
- 継続性・反復性:一過性のものではなく、一定の計画性を持って反復・継続して行われていること
- 自己の計算と危険における企画遂行性(独立性):他人の指揮命令下に入らず、自己の責任とリスク(危険負担)のもとで業務を遂行していること
- 精神的・肉体的労力の投入度:その業務に相当の人的・時間的リソースが割かれていること
- 職業としての社会的客観性:社会通念上、独立した職業として認知され得る状態にあること
ここで混同されやすいのが事業所得と給与所得の違いです。給与所得は、雇用契約に基づき他人の指揮監督下で労務を提供し、その対価として受け取る報酬です。必要経費の実額控除は原則として認められず、代わりに年収に応じた「給与所得控除」が一律で適用されます。一方、事業所得は業務委託契約や請負契約に基づき、自らの裁量と責任で事業を運営するため、売上を得るために直接要した費用を「必要経費」として幅広く差し引くことができます。
また、事業所得の計算方法の基本式は極めてシンプルです。
【事業所得金額 = 総収入金額 - 必要経費】
青色申告の承認を受けている場合は、この金額からさらに後述する「青色申告特別控除額(最大65万円)」を控除した額が課税対象となります。売上から差し引ける事業所得の必要経費には、仕入代金、事務所家賃、水道光熱費、通信費、広告宣伝費、旅費交通費、外注工賃、減価償却費などが含まれますが、事業との直接的な関連性(業務関連性)を客観的証拠で証明できなければなりません。

【比較表で一括把握】事業所得・雑所得・給与所得の違いと税制上の優遇措置
税務上、事業所得と雑所得、給与所得では受けられるメリットや義務が大きく異なります。実務上の主要項目を整理した比較データは以下の通りです。
| 比較項目 | 事業所得 | 雑所得(業務・その他) | 給与所得 |
|---|---|---|---|
| 経費の取り扱い | 実費を必要経費として計上可能(業務関連性の立証が必要) | 実費を必要経費として計上可能(範囲は事業所得より限定的) | 実費控除は原則不可(年収に応じた給与所得控除を適用) |
| 青色申告特別控除 | 最大65万円(55万円・10万円の区分あり) | 適用不可(控除額0円) | 適用不可 |
| 損益通算(赤字相殺) | 可能(給与所得等の黒字から赤字を差し引ける) | 不可(他の所得との相殺は一切認められない) | 不可(給与所得単体で赤字になることは基本的にない) |
| 純損失の繰越控除 | 最長3年間の赤字繰り越しが可能(青色申告時) | 不可(単年度で切り捨て) | 不可 |
| 帳簿・書類の保存義務 | 複式簿記または簡易簿記による記帳、7年間(一部5年)保存 | 前々年収入300万円超で現金預金取引等関係書類を5年間保存 | 個人としての保存義務は原則なし(勤務先が管理) |
| 税務調査・否認リスク | 実態が伴わない副業や過大経費は雑所得への更正対象 | 所得区分の否認リスクは低い(経費妥当性の調査はあり) | 勤務先での源泉徴収・年末調整により極めて低い |
副業300万円問題と国税庁通達改正の経緯|2026年最新税務判断基準
副業を行うビジネスパーソンの間で大きな混乱を招いたのが、いわゆる「副業300万円問題」です。事の発端は2022年8月、国税庁が公表した「所得税基本通達の制定について」の一部改正案でした。その草案には「副業収入が年間300万円以下の場合、帳簿の有無に関わらず原則として雑所得とする」という極めて機械的な基準が盛り込まれていました。
この改正案に対し、パブリックコメントには約7,000件を超える異例の反対意見が殺到しました。「政府が掲げる副業推進の流れに逆行する」「スタートアップや零細クリエイターの初期投資を阻害する」といった批判を受け、国税庁は同年10月に発表した確定通達で大幅な修正を行いました。
国税庁通達改正の経緯を経て確定した現在の判断基準は、「金額による一刀両断」ではなく「帳簿書類の有無」を一次基準とする方針です。
- 原則的な取り扱い:業務に係る収入金額に関わらず、帳簿書類を適正に作成・保存している場合は原則として「事業所得」として取り扱う。
- 例外的な取り扱い(帳簿があっても雑所得と判定されるケース):
- その所得の収入金額が僅少(例:本業の給与収入等の10%未満)である場合
- その活動が例年赤字であり、赤字を解消するための営業活動や計画性が認められない場合
- 帳簿書類の保存がない場合:収入金額が300万円を超え、かつ事業規模と認められる客観的証拠がない限り、原則として「雑所得」となる。
2026年最新税務判断基準において特に厳しく注視されているのは、「形式的な帳簿の存在」だけで事業所得を主張するケースです。会計ソフトに数件の領収書を入力しただけの簡易な記録や、本業の給与所得に対して副業収入が著しく低く、毎年のように赤字を出して税金の還付を受けている案件に対しては、税務調査において「社会通念上の事業性がない」として雑所得へ更正処分される事例が頻発しています。

事業所得だけの3大メリット|青色申告特別控除と損益通算の赤字相殺
事業所得として申告することには、雑所得には存在しない圧倒的な税制上のアドバンテージがあります。事業主が押さえておくべき主要なメリットは以下の3点です。
1. 最大65万円の事業所得青色申告特別控除
青色申告承認申請書を提出し、正規の簿記の原則(複式簿記)に従って帳簿を作成、電子申告(e-Tax)または電子帳簿保存を行うことで、課税所得から最高65万円を無条件で控除できます(e-Tax等を用いない紙提出の場合は55万円、簡易簿記の場合は10万円)。例えば、課税所得税率が20%、住民税が10%(合計30%)の個人であれば、65万円の控除によって年間約19万5,000円の直接的な節税効果が生まれます。
2. 損益通算の赤字相殺による所得税・住民税の還付
事業所得で最も強力とされる仕組みが損益通算の赤字相殺です。事業立ち上げ初期などに設備投資や仕入れが先行して事業所得が赤字(マイナス)となった場合、その赤字分を会社員としての「給与所得」など他の黒字所得から差し引くことができます。これにより、給与から源泉徴収されていた所得税が還付され、翌年度の住民税も減額されます。ただし、この仕組みを悪用した過度な節税スキームは税務当局から厳しく監視されています。
3. 青色事業専従者給与と純損失の繰越控除
生計を一にする配偶者や親族に支払った給与を全額経費として計上できる「青色事業専従者給与の特例」や、損益通算してもなお引ききれなかった赤字を翌年以降最長3年間にわたって繰り越せる「純損失の繰越控除」、さらには30万円未満の減価償却資産を一括で経費処理できる「少額減価償却資産の特例」など、事業規模の拡大を後押しする制度が整っています。
【実態検証】現場で見えたトラブル事例と税務調査で否認される共通パターン
税務の現場や確定申告相談窓口では、安易な自己判断によって税務署から否認され、多額の追徴課税(過少申告加算税や延滞税)を課されるトラブルが後を絶ちません。現場取材で見えてきた典型的な失敗事例と否認パターンを検証します。
事例1:コンサルタントを名乗り「毎年の赤字」で還付申告を繰り返したケース
都内のIT企業に勤務するAさん(年収800万円)は、副業として「週末ITコンサルタント」の個人事業主の開業届を提出。年間売上はわずか15万円程度だった一方、自宅家賃の半分、スマートフォンの通信費、カフェ代、PC機材の購入費など年間180万円を経費計上し、毎年約165万円の事業赤字を計上して給与所得と損益通算していました。
3年目に税務署から呼び出し(実地調査)を受け、「営利目的の継続的な営業活動が行われておらず、生活費を付け替えた趣味の延長に過ぎない」と判定されました。過去3年分に遡って事業所得から雑所得へと更正され、損益通算が全額取り消しに。追徴税額は加算税・延滞税を含めて100万円を超えました。
事例2:領収書をスクラップしただけで「帳簿」がなかったケース
動画編集の副業で年間120万円の売上を得ていたBさんは、青色申告で65万円控除を適用して申告していました。しかし税務調査が入った際、提出できたのはクリアファイルに詰め込まれたレシートの束のみで、総勘定元帳や仕訳帳といった帳簿を作成していませんでした。結果として青色申告の承認を取り消され、白色申告の雑所得として修正申告を命じられました。
税務当局がチェックするポイントは明瞭です。帳簿書類の保存要件(仕訳帳・総勘定元帳・現金出納帳・領収書等)が適正に満たされているか、売上規模に対して経費率が異常に高くないか、生活費と事業費の家事按分に合理的根拠があるかの3点に集約されます。
一般に知られていない盲点とネットの誤解|「開業届=無条件で事業所得」の罠
インターネットやSNS上では、税務知識の不足から誤った情報が拡散されているケースが目立ちます。特に注意すべき2大誤解を是正します。
誤解1:「開業届を出して受理されたから、税務署に事業所得と認められた」
税務署の窓口で「個人事業の開業・廃業等届出書」を提出すると、その場で受領印が押されます。しかし、これは単に「書類を受け付けた」という手続き上の受領に過ぎず、内容の妥当性や所得区分を保証したものではありません。実際の所得区分は、確定申告書を提出した後の実態調査や法定要件に照らして判断されます。
誤解2:「少額の売上でも、開業費を大量に入れて赤字にすれば安全に節税できる」
開業準備にかかった費用を「開業費(繰延資産)」として計上し、任意償却することは適法な処理です。しかし、将来的に利益を生み出す現実的な事業計画が存在しない場合、開業費の計上そのものが否認されます。「節税のために副業を始める」という動機が先行し、売上を立てる努力を怠っている状態は、税務調査において最も警戒されるポイントです。
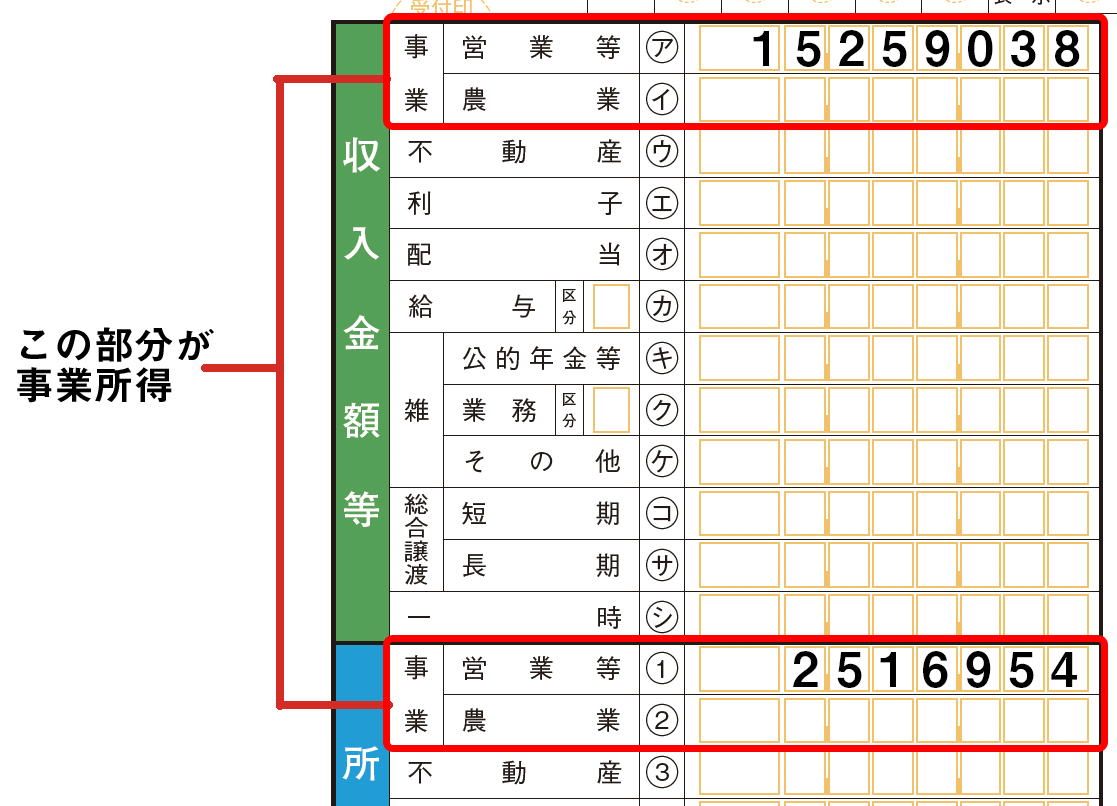
正しい事業所得確定申告書き方の手順としては、まず決算整理を行い「青色申告決算書(一般用)」または「収支内訳書」を作成して売上と経費の明細を確定させます。その上で「確定申告書 第一表・第二表」の事業所得欄に正確な数値を転記し、各種控除を適用します。すべての取引は証憑(レシート、請求書、通帳記録)と紐づけて整理しておくことが鉄則です。
【プロの結論】事業所得申告に向いている人・雑所得で安全に進めるべき人の判断基準
自身がどちらで申告すべきか迷った際は、以下の客観的基準で自己判定を行ってください。
- 事業所得で申告すべき人:
- 独立した事業者として、継続的に利益を出すための営業・事業活動を行っている
- 会計ソフト等を用いて正規の簿記(複式簿記)による帳簿付けを日常的に行っている
- 副業であっても年間売上が数百万円規模に達している、または本業収入に匹敵する割合を占めている
- 経費支出の目的と業務関連性を第三者(税務調査官)に論理的に説明できる
- 雑所得として申告すべき人(事業所得申告を避けるべき人):
- ポイ活、アンケートモニター、不要品のフリマ売買など小遣い稼ぎの領域を出ない
- 年間の副業収入が数十万円程度で、経費を差し引くと赤字になる状態が常態化している
- 帳簿作成の手間をかけられず、領収書を保管しているだけである
- 「給与の税金を還付させたい」という目的だけで形式的に開業届を出している
【事業所得とは】に関するよくある質問(FAQ)
Q1:副業の収入が年間20万円以下の場合でも確定申告は必要ですか?
A1:所得税の確定申告については、給与所得者で副業の「所得金額(収入-経費)」が年間20万円以下の場合は申告不要とされています。ただし、これは所得税の特例措置であり、住民税の申告は所得金額に関わらず1円から必須となります。また、事業所得で赤字が出ており給与所得と損益通算して所得税の還付を受けたい場合は、20万円以下であっても確定申告を行う必要があります。
Q2:個人事業主の開業届を出していなくても、事業所得として申告できますか?
A2:税法上、開業届の提出は義務(努力義務に近い位置付け)とされていますが、開業届が未提出であっても、実態として営利性・継続性・独立性を備えた事業を行っており、帳簿を適正に保存していれば事業所得(白色申告)として申告することは可能です。ただし、最大65万円の青色申告特別控除を受けるためには「開業届」および「青色申告承認申請書」の事前提出が必須条件となります。
Q3:副業で赤字が出た場合、無条件で給与所得と損益通算できますか?
A3:無条件ではありません。損益通算が認められるのは「真に事業所得である」と認められる場合に限られます。帳簿書類の保存がない場合や、収入が本業に比べて僅少で赤字を解消する計画性がないなど実質的に趣味や生活費の補填とみなされる場合は、税務調査で雑所得と判断され、損益通算が否認される可能性が極めて高くなります。
Q4:事業所得に関する帳簿や領収書の保存期間は何年間ですか?
A4:青色申告の場合、仕訳帳、総勘定元帳、現金出納帳などの主要な帳簿書類や決算関係書類、領収書・請求書等は原則7年間の保存が義務付けられています(一部の書類は5年)。白色申告の場合でも、記帳制度の導入により法定帳簿は7年間、任意帳簿や書類は5年間の保存が必要です。電子取引データに関しては電子帳簿保存法の要件に従って保存しなければなりません。
まとめ:2026年以降の税務リスクを回避し事業所得の強みを活かす行動指針
事業所得は、適切に活用すれば青色申告特別控除や損益通算といった強力な税制メリットを享受できる一方、税務当局による実態審査の基準は年々厳格化しています。形式的な節税テクニックに頼るのではなく、日々の取引を正確に記帳し、証拠書類を体系的に保存するという「会計の基本」を徹底することが最大の防御策となります。
自身のビジネスが社会通念上の事業として客観的に説明できる実態を備えているかを冷静に見極め、適正な申告区分を選択することが、長期的に事業を発展させ税務リスクをゼロに抑えるための確実な道筋です。 (出典: 事業 所得 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
