親の土地に家を建てる損得の罠!贈与税・相続トラブル完全回避術
地価の高騰や建築資材・人件費の上昇が続く昨今、マイホーム計画において「親が所有する敷地の一角や遊休地に新築する」という選択肢は、極めて魅力的な解決策に映ります。実家の敷地にゆとりがあれば、高額な土地購入費をまるごと浮かせて建物本体に予算を充てられるため、理想のマイホームへの近道だと考える方が後を絶ちません。
しかし、一見すると合理的で経済的なこの選択には、税務上の落とし穴や家族関係の破綻リスクが複雑に絡み合っています。安易な計画で進めた結果、入居後に数百万円規模の贈与税通知が届いたり、親の他界後に兄弟姉妹から激しい遺産分割争いを仕掛けられたりして「こんなはずではなかった」と頭を抱えるケースが現場取材でも多発しています。親の土地を賢く活かし、後悔のない住まいづくりを実現するための実務ポイントと防衛策を徹底追究します。
📌 【この記事の重要ポイントまとめ】
- 要点1:土地代「実質ゼロ円」で約2,000万円のコストを浮かせられる一方、無償で使う「使用貸借」と有償の「賃貸借」を混同すると巨額の贈与税が発生するリスクがある。
- 要点2:住宅ローンを組む際は親の土地への抵当権設定が必須となり、親が「物上保証人」になる承諾や将来の認知症対策が審査可否の生命線になる。
- 要点3:親が亡くなった瞬間に「特別受益」を巡る兄弟姉妹との相続トラブルが表面化しやすいため、小規模宅地等の特例活用や分筆、遺言書の作成を生前から綿密に設計する必要がある。
【損得の真相】親の土地に家を建てるのは本当にお得か?2000万円節約の裏に潜むリスク
国土交通省が公表した令和6年度住宅市場動向調査によると、注文住宅を取得した世帯の土地取得資金の全国平均は2,082万円に達しています。首都圏や地方中核都市の好立地であれば3,000万円から4,000万円を超えるケースも珍しくありません。この土地取得費用を丸ごとカットできるという事実は、親の土地に家を建てる最大のメリットであり、資金計画における圧倒的なアドバンテージです。
浮いた数千万円の予算を活用すれば、建物の住宅性能(耐震性や断熱気密性)をハイグレード化したり、将来の教育資金や老後資金の貯蓄に回したりすることが可能になります。しかし、税理士や不動産鑑定士ら専門家の間では「土地代が無料だからといって、トータルコストが必ずしも安く収まるとは限らない」という警告が共通認識となっています。
最大の理由は、目に見えないインフラ整備費用と税務上のコストです。もともと建物が建っていない遊休地や実家の庭先を敷地として利用する場合、水道管の引き込みや下水道の接続工事、地盤改良工事などで200万円〜400万円以上の追加費用が突発的に発生することがあります。さらに、安易な敷地利用は親の土地に家を建てるデメリットとして後々表面化し、将来の税負担や法的制約によって、浮いた土地代以上の損失を被る危険性を孕んでいます。
【比較検証】使用貸借と賃貸借の違いとは?土地利用パターン別の税金・費用シミュレーション
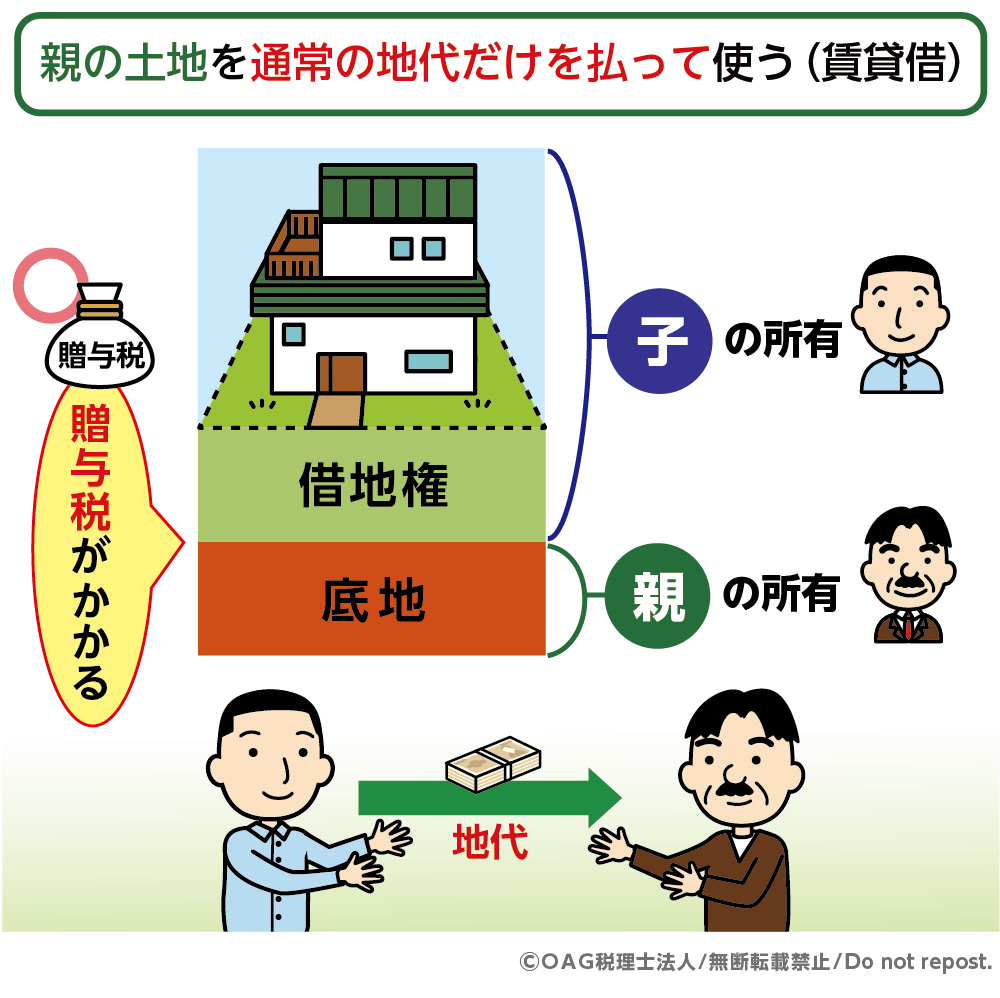
親の土地に家を建てる場合、権利関係をどのように処理するかによって課税関係が劇的に変化します。一般的に選択されるのは「親から無償で借りる(使用貸借)」「地代を払って借りる(賃貸借)」「生前に名義を変更する(生前贈与・売買)」の3つのルートです。これらの性質と税務上の取り扱いを取り違えると、予期せぬ税務調査で追徴課税を受けることになります。
| 契約・利用形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 使用貸借(無償利用) | 借地権の認定課税なし 地代の授受は0円 | 親子間の新築で約80%以上が選択する最も一般的な形態 | 契約時の贈与税はかからないが、相続時の土地評価減が受けられない点に注意が必要。 |
| 賃貸借(地代支払い) | 固定資産税の2〜3倍以下なら「使用貸借扱い」 近隣相場並み地代が必要 | 親への毎月支払が発生 親に不動産所得税が課税 | 中途半端な額の地代を払うと「みなし贈与」や確定申告義務が生じるため実務上は非推奨。 |
| 生前贈与・名義変更 | 贈与税率:最大55% 登録免許税:固定資産税評価額の2% | 登記費用:司法書士報酬含め20万〜40万円程度 | 無計画な名義変更は巨額課税を招く。相続時精算課税制度などの緻密な税務設計が必須。 |
税務上、もっともトラブルが起きやすいのが使用貸借と賃貸借の違いの線引きです。親子間だからと気を使って「毎月3万円だけ親に地代を渡す」といった運用を行うと、固定資産税額を上回っているか否かによって、権利金認定課税や親の確定申告漏れを指摘されるリスクが跳ね上がります。親に地代を払わず、固定資産税の実費相当額のみを渡す(あるいは親がそのまま納税する)形をとれば「使用貸借」とみなされ、建築時点での贈与税課税を回避できます。
【審査の関門】住宅ローン審査と抵当権設定|親の承諾なしには進まない現実
土地が自分名義でない場合、金融機関の住宅ローン審査は通常の土地建物同時購入と比べて格段にハードルが上がります。銀行が住宅ローンを融資する際、購入する建物だけでなく、その敷地である「土地全体」に対しても第一順位の抵当権(担保権)を設定することを絶対条件として要求してくるためです。
すなわち、土地の所有者である親自身が「物上保証人(自分の財産を他人の借金の担保として提供する人)」になる必要があります。これには実印の押印と印鑑証明書の提出が伴い、抵当権設定に関する親の承諾が法的に成立しなければ、審査の土台にすら乗ることができません。
住宅ローン審査における主要な注意点は以下の通りです。
- 親の意思能力と健康状態:高齢の親が認知症を発症している場合、法的な意思能力がないとみなされ、抵当権設定契約を結ぶことができません。後見人制度を利用しても、本人の不利益になる担保提供は家庭裁判所に認められないのが通常です。
- 親の既存借入と土地の抵当権状況:対象の土地に実家の既存ローンや事業用融資の抵当権が残っている場合、金融機関が求める「第一順位の抵当権」が設定できず、審査落ちの原因になります。
- 建物と土地の名義不一致による制限:一部のネット銀行や地方銀行では、土地と建物の名義人が異なる案件を取り扱わない、あるいは金利優遇幅を縮小する審査基準を設けている金融機関も存在します。
「土地は親のものだから簡単に借りられる」と楽観視していると、仮審査の段階で親が担保提供を渋ったり、書類の不備で計画が頓挫したりするケースが後を絶ちません。ローン事前審査の前に、必ず親同席で金融機関の融資担当者から説明を受け、物上保証のリスクを共有しておくことが不可欠です。

【実態検証】敷地内同居のリアルと兄弟間の相続トラブル|生の声から見えた落とし穴
実家の敷地内に別棟を新築する、あるいはいわゆる「敷地内同居」をスタートさせた世帯からは、日々の生活面と将来の権利面の両方において、赤裸々な現場の声が寄せられています。SNSや各種相談窓口で頻出する体験談を紐解くと、経済的なメリットと引き換えに払う精神的・法的な代償の重さが浮き彫りになります。
大手住宅情報コミュニティや実例取材に寄せられた利用者の生々しい証言を紹介します。
「土地代がかからず喜んだのも束の間、実家の親がアポなしで毎日リビングに入ってくる。妻の精神的ストレスが限界に達し、家庭内が険悪になってしまった。スープの冷めない距離というより、プライバシーゼロの監獄のよう」(30代男性・会社員)
「父が他界した際、遠方に住む弟から『兄貴は生前に何千万円もの土地をタダで使わせてもらったんだから、そのぶん預貯金はすべて自分が相続する権利がある』と主張された。遺産分割調停にまで発展し、兄弟の縁が完全に切れてしまった」(40代男性・公務員)
ここに見られるように、敷地内同居のメリットとデメリットは表裏一体です。子育て支援や親の健康見守りが容易になるメリットがある反面、生活動線や視線の交錯によるストレスが日常的に蓄積します。
さらに深刻なのが、親の相続開始時に発生する相続トラブルです。民法上、親から土地を無償で使用させてもらっていた事実が「特別受益(生前の経済的援助)」と主張され、他の兄弟姉妹の遺留分を侵害しているとして金銭の支払いを求められる紛争が急増しています。建物が土地の上に建っている以上、土地を簡単に売却して現金を等分に分けることができず、解決不能の膠着状態に陥るのが典型的な破綻パターンです。
一般に知られていない盲点とネットの誤解|分筆費用や固定資産税の負担ルール
ネット上のQ&Aサイトなどでは「親の土地に家を建てても、固定資産税は親が払えば子どもは一切損をしない」「敷地が広ければ線を引くだけで家が建てられる」といった無責任な言説が散見されます。しかし、不動産法務と税務の現場では、全く異なる厳しいルールが適用されます。
「固定資産税は誰が払うべきか」を巡る税務署の視点
まず、固定資産税は誰が払うのかという疑問について、法的な納税義務者は毎年1月1日時点での土地所有者である「親」です。しかし、子が使用貸借で新築した場合、子が親に固定資産税の実費相当額を手渡して納税してもらう運用は、税務上「地代」とはみなされず、贈与税も課税されません。
問題は、親が自身の年金から全額を負担し続けた場合です。通常は親子間の扶養・協力の範囲と解釈されることが多いものの、建物を建てたことで土地の利用制限がかかり、固定資産税の軽減措置(住宅用地の特例)の恩恵を誰が享受しているかによって、親族間での不公平感の火種になります。実務上は「増築・新築によって増加した固定資産税の差額分は子が親へ確実に補填する」という書面を取り交わす運用が最も安全です。
親の土地の「分筆」にかかるリアルな費用と法規制
将来の相続争いや売却の自由度を担保するために、親の土地を2つに分ける「分筆(ぶんぴつ)」を検討する方も大勢います。しかし、親の土地の分筆費用は決して安価ではありません。
- 測量・分筆登記費用:隣地との境界確定測量、官民境界査定、分筆登記の申請代行でおおむね80万〜150万円程度の費用が発生します。境界標が見当たらない古い住宅地では、隣地所有者全員の立ち会いと実印捺印が必要となり、調整に数ヶ月を要することも珍しくありません。
- 接道義務の罠:建築基準法第43条により、建築物の敷地は「幅員4メートル以上の道路に2メートル以上接していなければならない」と定められています。広い敷地を前後に分筆した結果、奥の敷地が接道義務を満たさず「再建築不可」の無価値な土地になってしまうミスが後を絶ちません。

【2026年最新相続税対策】小規模宅地等の特例と生前贈与加算ルールの活用戦略
税制改正の荒波が押し寄せる現代において、2026年最新の相続税対策を把握せずに建築計画を進めるのは極めて危険です。特に重要なのが、相続税の大幅な減額カードである小規模宅地等の特例の適用要件と、生前贈与加算ルールの変化です。
小規模宅地等の特例(特定居住用宅地等)が適用できれば、土地の評価額が最大330平方メートルまで80%減額されます。都市部で5,000万円と評価される土地であれば、わずか1,000万円の評価に圧縮され、相続税がゼロになるケースも多々あります。
しかし、親の土地に使用貸借で子が家を建てた場合、親と子が「同居」していなければ、原則としてこの80%減額の特例は適用されません。親が母屋、子が離れ(別棟)に暮らす敷地内同居の場合、建築確認申請上で「別棟」扱いとなると同居と認められず、親が亡くなった際の土地の相続税評価額が跳ね上がるリスクが存在します。
また、相続税法改正に伴い、生前贈与加算の対象期間が従来の「相続開始前3年以内」から「相続開始前最長7年以内」へと段階的に拡大しています。将来の相続トラブルを避けるために慌てて敷地を生前贈与しても、7年以内に親が他界すれば相続財産に持ち戻されて課税されるため、暦年贈与を用いた場当たり的な名義変更は通用しなくなっています。不動産専門の税理士と連携し、相続時精算課税制度の基礎控除枠(年間110万円)の併用など、長期視点でのスキーム構築が欠かせません。
【プロの結論】家族社会学から見る境界線と「向いている人・後悔する人」の条件
住宅購入相談や遺産争議の現場を数多く取材してきた筆者の視点から、この問題の本質を家族社会学的に総括すると、最大のリスクは「法的契約」ではなく「心理的バウンダリー(境界線)」の曖昧さにあります。
親の世代は「土地を貸してやったのだから、老後の面倒や日々の干渉は当然」と考え、子の世代は「親の土地だから家賃ゼロで住める権利がある」と無意識に甘える。この心理的な共依存関係が、些細な生活習慣の違いやプライバシーの侵害をきっかけに爆発し、親族崩壊を招きます。成功している家族は例外なく、親子であっても「土地貸借に関する覚書」を法的に作成し、固定資産税の負担割合や干渉しないルールを明確に線引きしています。
これらを踏まえ、親の土地に家を建てるべき人と、きっぱり諦めて独自の土地を探すべき人の条件を明示します。
- 向いている人:
- 一人っ子である、または兄弟姉妹全員と土地の将来的な処遇について書面で合意が取れている世帯
- 親との心理的境界線を保ち、親戚付き合いや敷地内同居のルールを明確に言語化できる世帯
- 土地の接道状況やインフラ状況を事前に建築士・土地家屋調査士と徹底調査できる世帯
- 絶対におすすめできない人:
- 兄弟姉妹が多く、実家の相続財産の大半が「今ある実家の土地」しかない世帯(十中八九、遺産分割で揉めます)
- 配偶者が実親との敷地内同居に少しでも難色や不安を示している世帯(離婚リスクに直結します)
- 「土地代がタダだから」という消極的な理由だけで、立地や建物の将来価値を吟味していない世帯
【親の土地に家を建てる】に関するよくある質問(FAQ)
Q1:親の土地を無償で使って家を建てた場合、後から贈与税を請求されることはありますか?
A1:親子間で使用貸借(無償の貸し借り)契約を結んで建築する場合、借地権の贈与とはみなされないため、原則として建築時に贈与税が課税されることはありません。ただし、固定資産税額を大幅に超える中途半端な地代を支払ったり、親名義の古い建物を子が費用を出さずに無断で解体したりすると、別の贈与税認定を受けるリスクがあるため注意が必要です。
Q2:親が住宅ローンの担保提供(物上保証人)を拒否した場合はどうすればよいですか?
A2:親が土地への抵当権設定を承諾しない場合、一般的な民間金融機関での住宅ローン利用は極めて困難です。親から土地を生前贈与してもらう(贈与税対策が必須)、あるいは親から適正価格で土地を買い取って子単独名義にする手続きを踏む必要があります。どうしても承諾が得られない場合は、親の土地を諦めて別の分譲地を探す決断が現実的です。
Q3:親が亡くなったとき、兄弟から「家を解体して土地を更地にして売れ」と要求されたら従う必要がありますか?
A3:使用貸借契約は借主(子)の死亡によって終了しますが、貸主(親)の死亡では終了せず、相続人にその地位が引き継がれます。したがって、直ちに家を取り壊して立ち退く法的な義務はありません。しかし、兄弟姉妹が持つ「遺留分」を侵害している場合は金銭補償(遺留分侵害額請求)を支払う義務が生じるため、相応の現金を工面できなければ自宅の売却を迫られる事態に陥ります。
まとめ:今後の動向と失敗しないための判断基準
親の土地に家を建てるという選択は、2,000万円規模の土地取得コストを削減できる絶大な経済的恩恵をもたらす一方で、税務と親族関係の両面において極めて高度なリスク管理が求められる高等戦術です。
建築基準法や接道要件のクリア、住宅ローン審査における抵当権の承諾、相続税の小規模宅地等の特例を見据えた配置計画、そして兄弟姉妹への事前の根回し。これらのハードルを一つひとつクリアし、法的な書面を作成する労力を惜しまない方だけが、本当の意味での「お得なマイホームづくり」を完遂できます。
まずは親世帯、そして将来の相続人となる兄弟姉妹全員と率直な話し合いの場を設け、住宅メーカーの担当者だけでなく、相続に強い税理士や土地家屋調査士などの専門家を交えた確実なステップを踏み出してください。 (出典: 親 の 土地 に 家 を 建てる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
