健康保険証の種類と違いを完全網羅!社保・国保の区分から2026年最新動向まで解説
病院の窓口や公的な本人確認の場で日常的に使用してきた健康保険証。手元にあるカードの種別や記載された番号の意味、加入先ごとの保障内容の違いを正確に把握している方は決して多くありません。さらに、マイナ保険証への本格移行が進んだ2026年現在、「自分の保険証はどの種類に該当するのか」「制度変更に伴い何を確認すべきなのか」という問い合わせが医療現場や行政窓口で急増しています。
日本の公的医療保険制度は「国民皆保険」を原則としており、すべての国民がいずれかの保険制度に加入しています。職種、年齢、雇用形態によって加入する保険は細かく区分されており、それぞれ保険料の算定基準や受けられる付加給付の内容が大きく異なります。本稿では、主要な健康保険証の種類と特徴、券面の記号・番号の読み解き方から、退職時の切り替え手続きまで、最新の社会保障制度の動向を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:健康保険は主に「被用者保険(社保・共済)」「国民健康保険(国保)」「後期高齢者医療制度」の3つに大別され、働き方や年齢で加入先が決まる。
- 要点2:券面の「保険者番号(法別番号)」や「記号・番号」を確認することで、加入している保険者や事業所規模、扶養区分を正確に判別できる。
- 要点3:2026年現在はマイナ保険証および「資格確認書」での受診が定着しており、転職や退職時の「任意継続」や「国保切り替え」の判断が家計防衛の鍵を握る。
【一目でわかる】健康保険証の主な種類と加入対象者の決定的な違い
日本の健康保険制度は、大きく分類すると「被用者保険(社会保険)」「地域保険(国民健康保険)」「後期高齢者医療制度」の3つの柱で構成されています。それぞれ運営主体(保険者)や対象となる加入者、保険料の負担構造が根本から異なります。
まず、民間企業に勤める会社員や公務員などが加入するのが「被用者保険」です。さらにその中で、中小企業の従業員が加入する「協会けんぽ(全国健康保険協会)」、大企業が独自に設立する「組合健保(健康保険組合)」、公務員や教職員を対象とした「共済組合」に細分化されます。被用者保険の最大の特徴は、「保険料が労使折半(会社と本人が半分ずつ負担)であること」と「一定の要件を満たす家族を保険料負担なしで『扶養』に入れられること」です。
一方、自営業者、フリーランス、農業・漁業者、無職の方などが加入するのが「国民健康保険(国保)」です。市区町村が運営する自治体国保のほか、医師や建設業など同種の業種で組織される「国民健康保険組合(国保組合)」が存在します。国保には会社員のような労使折半の仕組みがなく、全額自己負担となるほか、「扶養という概念が存在しないため、家族の人数分だけ保険料(均等割・平等割)が加算される」という構造上の違いがあります。
そして、75歳以上のすべての高齢者(一定の障害がある場合は65歳以上)は、それまで加入していた社保や国保を脱退し、各都道府県の広域連合が運営する「後期高齢者医療制度」へ一元的に移行します。
| 保険の種類 | 主な対象者と運営主体 | 保険料負担と扶養制度 | 独自のメリット・特徴 |
|---|---|---|---|
| 協会けんぽ (全国健康保険協会) | 中小企業の会社員・パート等 (運営:全国健康保険協会) | 労使折半(会社50%・本人50%) 扶養家族の追加保険料なし | 都道府県ごとに保険料率が変動。全国最大の加入者基盤を持つ標準的制度。 |
| 組合健保 (健康保険組合) | 大企業・グループ企業の従業員 (運営:各企業・業界の単一/総合健保) | 労使折半(会社負担割合が50%超の場合あり) 扶養家族の追加保険料なし | 財政状況に応じて保険料率が低く設定されるほか、独自の「付加給付」が手厚い。 |
| 共済組合 | 公務員、私立学校教職員 (運営:国家/地方公務員・私学共済) | 労使折半(国や自治体が負担) 扶養家族の追加保険料なし | 医療給付に加え、福祉事業や共済年金など公務員特有の手厚い保障制度を完備。 |
| 国民健康保険 (市町村国保) | 自営業者、個人事業主、退職者、無職者 (運営:居住地の各市区町村) | 全額自己負担 扶養制度なし(世帯人数に応じ加算) | 前年の所得によって保険料が算定される。傷病手当金や出産手当金の給付がない。 |
| 後期高齢者医療 | 原則75歳以上の全国民 (運営:都道府県ごとの広域連合) | 個人単位で算定(年金天引き等) 扶養制度なし | 窓口負担割合は原則1割(一定以上所得者は2割または3割負担)。 |

健康保険証の「記号・番号・保険者番号」の正しい見方と調べ方
手元にある健康保険証(またはマイナポータル上の資格情報画面、資格確認書)には、数字と文字の組み合わせが記載されています。これらの羅列はランダムに付与されているわけではなく、厳格な公的ルールに基づいて構成されています。
券面の情報を見極めることで、自身がどの制度に属しているか、またどのような立場で加入しているかを瞬時に判別できます。
1. 「記号」と「番号」の意味
保険証の上部に記載されている「記号」は、勤務先の事業所(会社)ごとに割り振られた識別コードです。同じ会社に勤務している同僚であれば、原則として全員が同一の記号を持ちます。一方、「番号」は、その事業所の中で被保険者(従業員本人)個人を識別するために発行される整理番号です。
また、2021年以降のシステム改修により、オンライン資格確認の導入に伴って「2桁の枝番」が記載されるようになりました。従来は同一世帯の家族全員が同じ「記号・番号」を共有していましたが、個人単位でのデータ識別を正確に行うため、本人(世帯主)には「00」、被扶養者である配偶者や子供には「01」「02」といった固有の枝番が付番されています。
2. 最も重要な「保険者番号」と2桁の法別番号
券面の下部に記載されている6桁から8桁の「保険者番号」は、保険証を発行している運営主体を特定するための最重要コードです。特に先頭の2桁(または3〜4桁目)は「法別番号」と呼ばれ、これを確認するだけで加入している保険の正確な種別が特定できます。
- 「01」:協会けんぽ(中小企業の従業員・全国健康保険協会管掌健康保険)
- 「06」:組合管掌健康保険(大企業・総合健保組合)
- 「31」「32」:国家公務員共済組合
- 「33」:地方公務員共済組合
- 「34」:私立学校教職員共済
- 「63」:特定健康保険組合
- 「39」:後期高齢者医療制度
- 法別番号なし(市区町村コード):市町村国民健康保険(6桁表記)
このように、公的機関や転職先の人事部門、医療機関は、保険者番号の頭文字を見ることで瞬時に加入区分を特定しています。
「保険証の色でランクが決まる?」一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、長年にわたり「健康保険証の色によって社会的ステータスや信用ランクが異なる」「ゴールドや青色の保険証はステータスが高い」といった都市伝説めいた噂が飛び交うことがあります。しかし、医療制度および法的な見地から検証すると、これらは完全な誤解です。
保険証の券面カラー(青、水色、ピンク、緑、オレンジ、薄紫など)は、「保険者(各健保組合や自治体)が事務管理上の都合や年次更新時の誤認防止のために独自に設定しているもの」に過ぎません。例えば、国民健康保険を発行する自治体では、毎年の更新ごとに回収漏れや期限切れカードの不正使用を防ぐ目的で、年度ごとに発行色をローテーションさせています。
ただし、「保険証の色」に身分格差はないものの、「保険者番号の違いによる保障内容の格差(制度的な優劣)」は厳然として存在します。
特に大企業の「組合健保」や公務員の「共済組合」では、法定給付(3割負担や国が定める高額療養費制度)に加え、「付加給付(一部負担還元金など)」と呼ばれる独自の給付金制度を設けているケースが多々あります。一般的な協会けんぽや国保では、高額な医療費がかかった際の自己負担上限額は国の計算式に基づき月額約8万円〜(一般的な所得層)となりますが、手厚い組合健保では「1ヶ月の窓口自己負担が2万円または2万5千円を超えた場合、超えた分を後日健保から全額キャッシュバックする」といった強力な規約が存在します。外見の色ではなく、「どの保険者が発行しているか」によって実質的な家計防衛力に大きな差が生じるのが実態です。
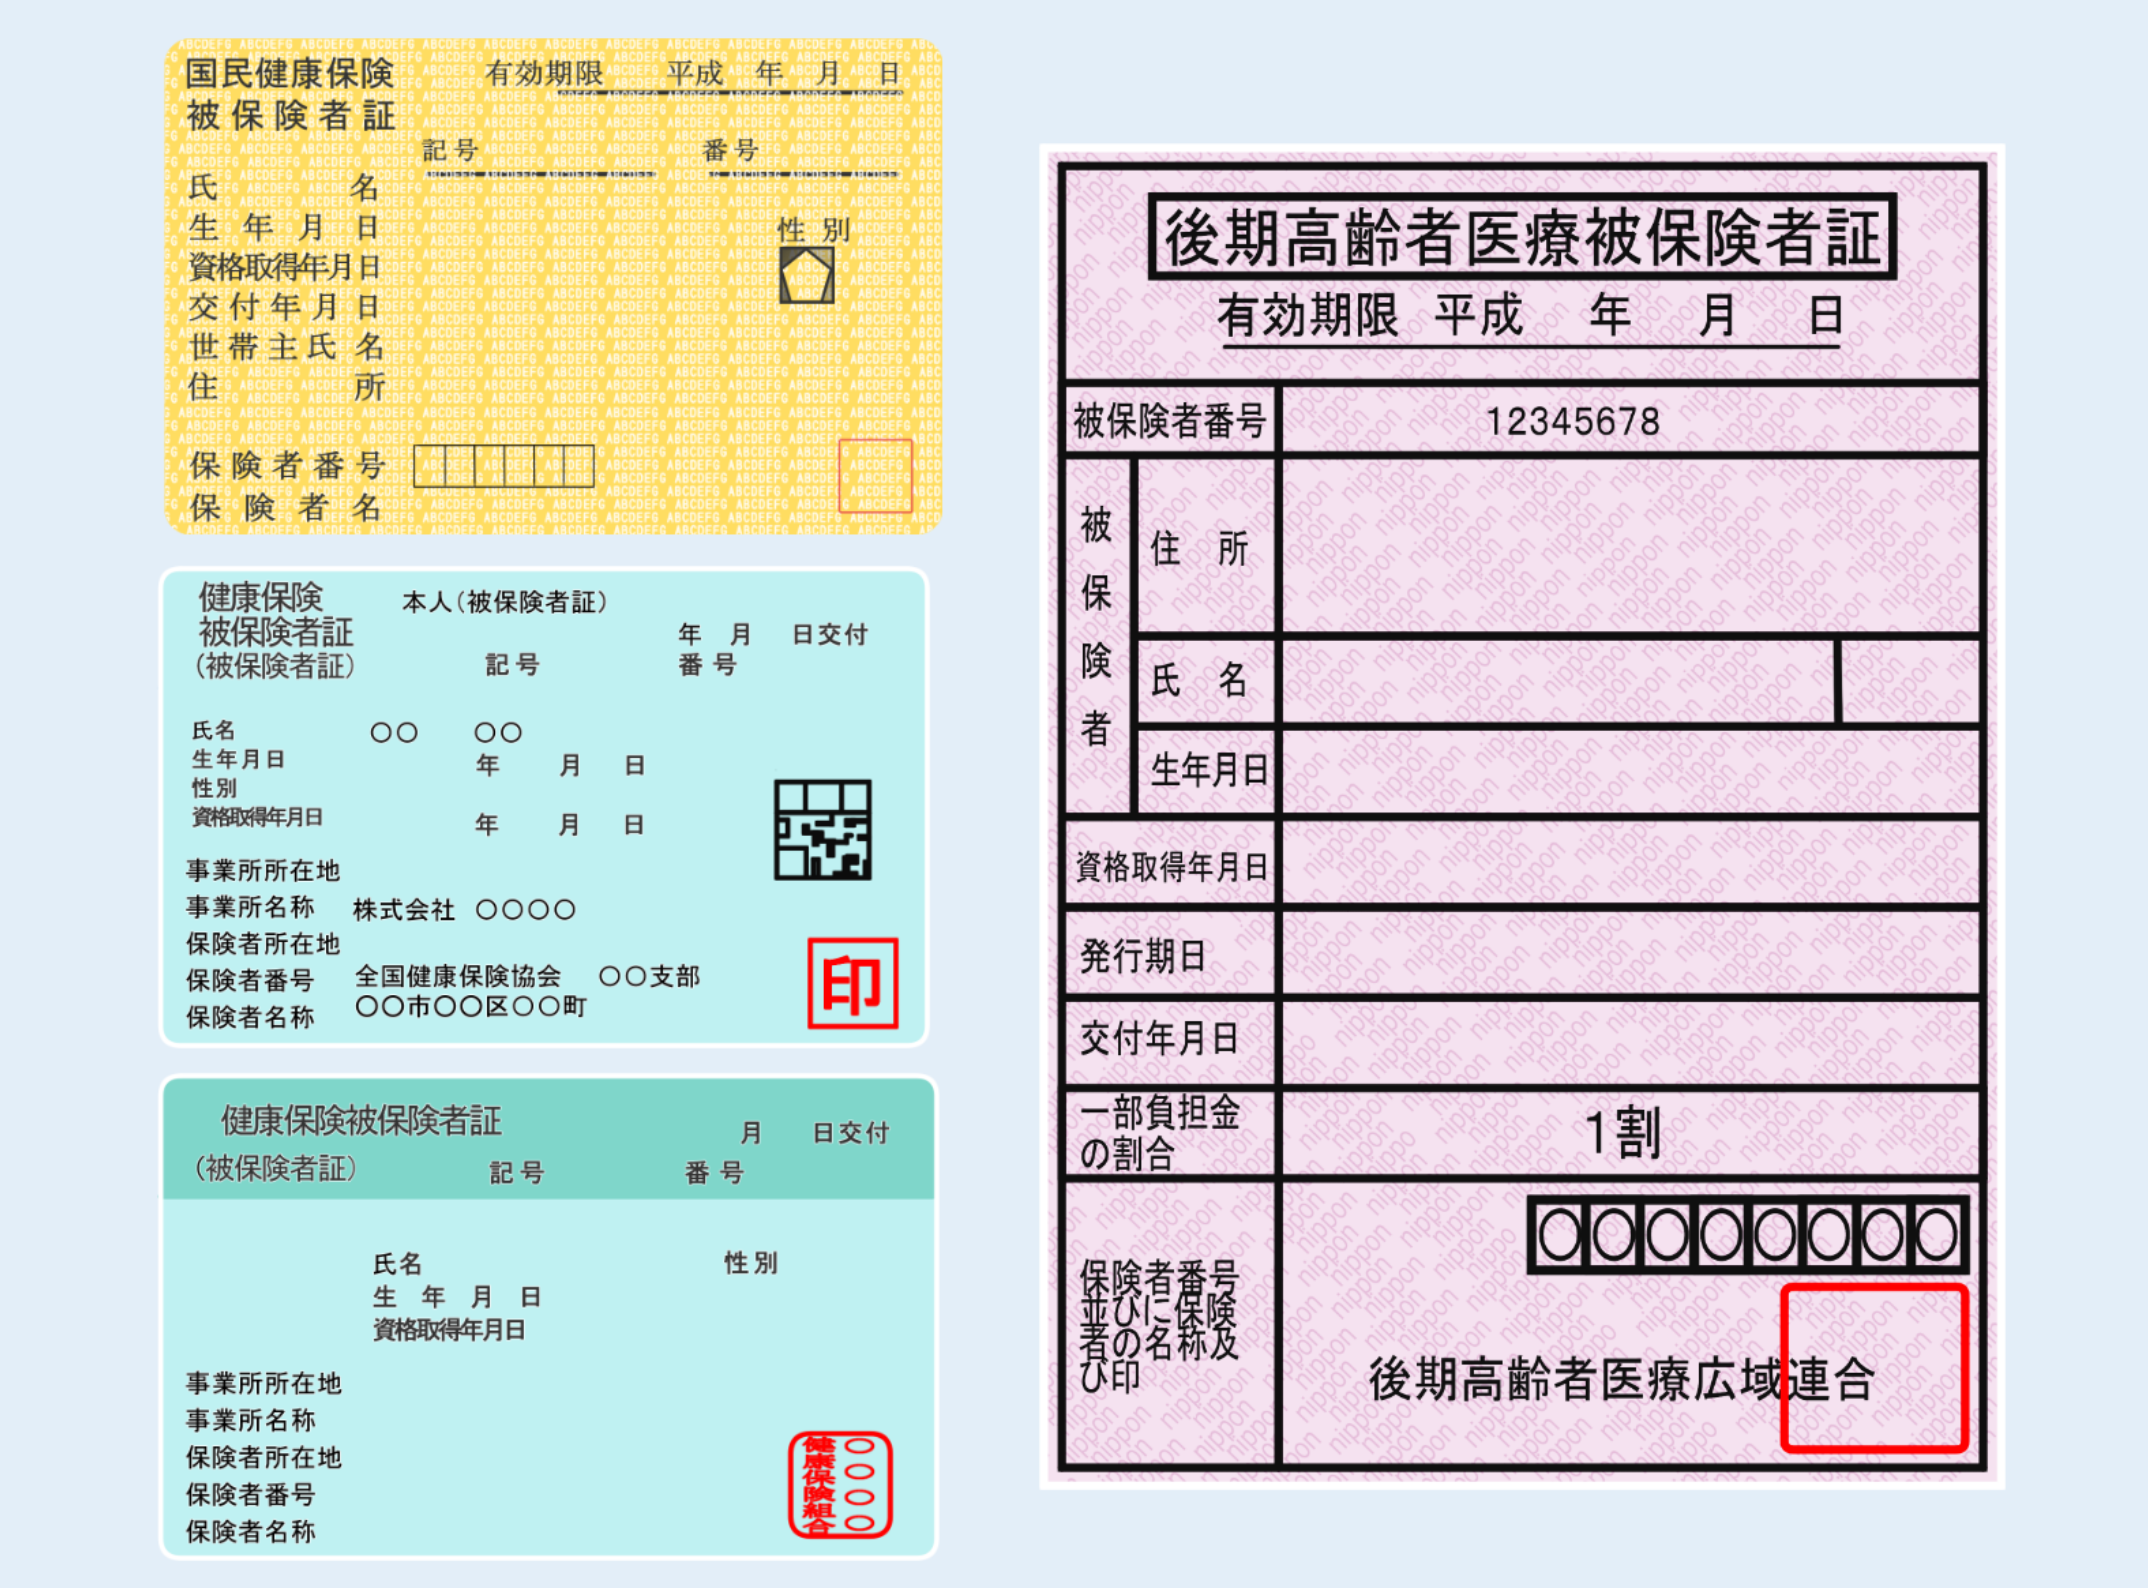
【実態検証】マイナ保険証移行と資格確認書|2026年現在の医療現場と受診のリアル
2024年12月2日に従来の健康保険証の新規発行が廃止され、1年間の経過措置期間を経て迎えた2026年現在、日本の医療現場における受診スタイルは新たな標準運用へと完全に定着しました。現在の医療機関窓口における実態は以下の2つの受診ルートに集約されています。
1. マイナ保険証によるオンライン資格確認
マイナンバーカードに健康保険証の利用登録を行った「マイナ保険証」を受診時に顔認証付きカードリーダーにかざす方法です。患者本人の同意に基づき、過去の特定健診データや処方された薬剤情報、高額療養費の「限度額適用認定証」情報が瞬時に医療機関側へ共有されるため、限度額認定証の事前申請手続きが不要になるなど利便性が向上しています。
2. 「資格確認書」による従来の受診対応
マイナンバーカードを保有していない方、またはカードを保有していても健康保険証利用登録を行っていない方に対しては、加入している保険者から「資格確認書(A4用紙またはカード型)」が無償で職権交付(または申請交付)されています。この資格確認書を医療機関の窓口に提示することで、従来の紙やプラスチックの健康保険証と全く同じ窓口負担割合(原則3割、高齢者は1〜2割)で保険診療を受けることができます。
現場の医療事務スタッフや患者からの報告によると、移行初期に見られた機器トラブルや読み取りエラーはシステムのアップデートによって大幅に減少しました。一方で、「転職や退職をした際にマイナポータル上の資格データ更新にタイムラグが生じ、一時的に窓口で無資格と表示されてしまう」といった事務処理の遅延に起因する相談は依然として散見されます。ライフイベント発生時の保険手続きは、デジタル時代であっても迅速に行う必要があります。
退職・転職時に知っておくべき「健康保険切り替え」と「任意継続」の選択基準
会社を退職した際、これまで加入していた会社の健康保険(協会けんぽや組合健保)の資格は退職日の翌日に喪失します。国民皆保険制度のもとでは、速やかに次の保険へ切り替える義務が生じます。退職後の健康保険の選択肢は主に以下の3つです。
- 任意継続被保険者制度を利用する:退職前と同じ健保に最長2年間継続加入する
- 国民健康保険(居住地の市区町村)に加入する:市区町村の国保へ切り替える
- 家族の健康保険の「被扶養者」に入る:配偶者や親などの扶養家族になる
どの選択肢を取るかによって、年間数十万円単位で手取り額に差が生じるケースがあります。慎重な比較検討が求められます。
【プロの結論】ライフステージと年収で選ぶベストな保険移行の判断基準
退職後の健康保険選びにおいて、損をしないための論理的な判断基準を提示します。
【パターンA:家族の扶養に入れる場合(最優先)】
年間の見込み年収が130万円未満(60歳以上または障害厚生年金受給要件該当者は180万円未満)かつ被保険者の年収の2分の1未満である場合、家族の被用者保険の扶養に入るのが最も合理的です。自身の保険料負担は「0円」となり、手厚い保険診療をそのまま享受できます。
【パターンB:扶養に入れない場合|任意継続 vs 国民健康保険の比較】
任意継続を選択すると、これまで会社が負担してくれていた50%の保険料も全額自己負担(2倍)となります。しかし、任意継続の保険料には「算定基礎となる標準報酬月額に法定の上限(例:協会けんぽでは全加入者の平均標準報酬月額)」が設定されています。そのため、「退職前の年収が高かった人(概ね年収500万〜600万円以上)」は、前年の所得に対して青天井で保険料が計算される国民健康保険よりも、任意継続を選んだ方が毎月の保険料が大幅に安くなる傾向があります。
逆に、退職時の年収が比較的低かった方や、退職後に大きく収入が減少することが確定しており市区町村の保険料減免制度を活用したい場合は、国民健康保険を選択する方が有利になるケースが一般的です。退職前に人事部門から「任意継続時の試算額」を取り寄せ、居住自治体の国保窓口でシミュレーションを行ってから切り替えることが失敗を防ぐ鉄則です。

【健康 保険 証 種類 と は】に関するよくある質問(FAQ)
Q1:自分が加入している健康保険の種類はどこを見ればわかりますか?
A1:手元にある「資格確認書」や健康保険証、またはマイナポータルの資格情報画面に記載されている「保険者番号」を確認してください。先頭が「01」なら協会けんぽ、「06」なら組合健保、「31〜34」なら各種共済組合、6桁の市区町村番号であれば国民健康保険です。名称欄に「〇〇健康保険組合」「全国健康保険協会」などと記載されている箇所でも判別できます。
Q2:マイナンバーカードを持っていませんが、病院での診療はどうなりますか?
A2:全額自己負担になる心配はありません。マイナンバーカードを持たない方や保険証利用登録をしていない方には、加入している健康保険組合や自治体から「資格確認書」が交付されます。資格確認書を医療機関の窓口で提示することで、これまで通りの自己負担割合(原則3割)で問題なく診療を受けられます。
Q3:健康保険証の「本人(被保険者)」と「家族(被扶養者)」で医療費の負担割合は変わりますか?
A3:医療機関の窓口で支払う自己負担割合(小学校就学後〜69歳までは3割、未就学児は2割、高齢者は1〜3割)は、本人であっても扶養家族であっても全く同じです。ただし、被用者保険(社保)特有の「傷病手当金(病気や怪我で働けない期間の給料補填)」や「出産手当金」は、被保険者本人のみが対象であり、扶養家族には支給されないという制度上の保障範囲の違いがあります。
Q4:転職先で新しい保険情報がマイナポータルに反映されるまでの間はどう受診すればいいですか?
A4:転職後、勤務先の人事・総務部が資格取得手続きを行ってからデータが反映されるまでに数日から数週間のタイムラグが発生することがあります。その間に受診する場合は、勤務先から「健康保険被保険者資格証明書」を発行してもらい、医療機関の窓口に提示することで通常の保険診療が受けられます。
まとめ:今後の動向と失敗しないための判断基準
日本の健康保険証は、単なる医療費割引の証明書ではなく、加入者の労働環境や生活基盤、所属するセクターを正確に反映した社会保障の根幹です。「協会けんぽ」「組合健保」「共済組合」「国民健康保険」「後期高齢者医療制度」という各制度の構造的な違いを把握しておくことは、予期せぬ病気や怪我、ライフステージの変化に直面した際の大きな防衛策となります。
2026年現在のデジタル化された受診環境下においても、ご自身やご家族が「どの保険制度に加入し、どのような付加給付や扶養要件を持っているのか」という本質的な仕組みは変わりません。転職や退職、独立などの節目には、券面の番号やマイナポータルの資格情報を正しく読み解き、家計と保障の両面で最も有利な選択を行ってください。 (出典: 健康 保険 証 種類 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
