ペアローン残債を抱えた離婚の全貌|一本化・売却の落とし穴と解消手順
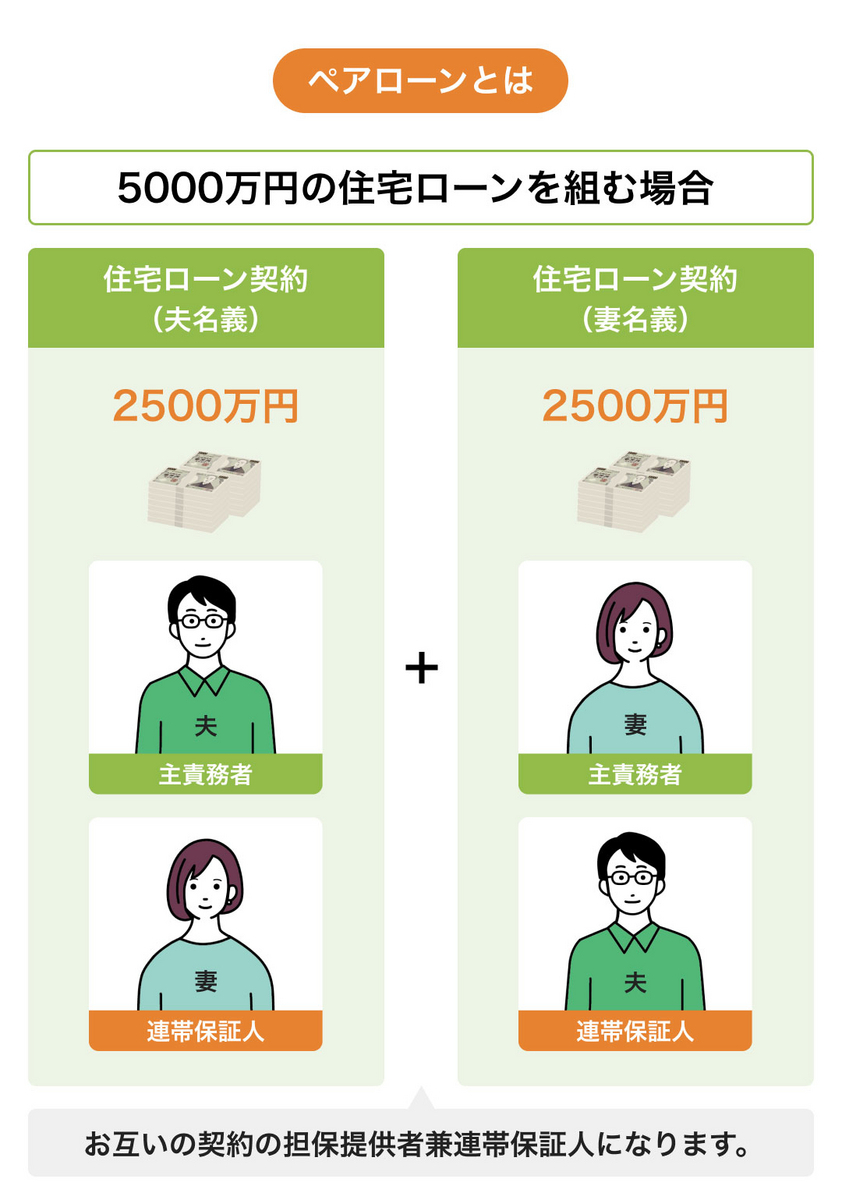
共働き世帯の増加に伴い、夫婦双方が債務者となって高額な物件を購入するペアローンが普及しました。しかし、関係性の変化によって離婚を迎えた際、この強固な共同債務が「人生の再スタートを阻む最大の足枷」として重くのしかかります。
不動産評価額と住宅ローン残債のバランス、金融機関との契約条項、連帯保証関係の解消など、ペアローンを伴う離婚協議には極めて高度な専門知識が求められます。感情的な対立のまま拙速な合意を結ぶと、将来にわたって自己破産や競売のリスクを背負い続ける事態になりかねません。後悔のない決断を下すための実務手順とリスク対策を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:離婚してもペアローンの返済義務や連帯保証関係は自動消滅せず、金融機関の承諾なしに名義変更はできない。
- 要点2:単独名義への一本化には厳格な借り換え審査が必要であり、住み続ける側の年収基準や返済比率が最大の壁となる。
- 要点3:後々の滞納トラブルや団信失効リスクを根絶するには、物件の完全売却による清算が最も安全な選択肢となる。
【選択肢の全貌】「売却」か「住み続ける」か?決断を分ける分岐点
ペアローンが残っている状態で離婚協議を進める際、最初に直面するのが「家を売却して現金化するか」「どちらか一方が住み続けるか」という二者択一です。この判断を左右する最大の要素は、現在の不動産査定額と住宅ローン残債を突き合わせた資産価値の正確な把握にあります。
不動産の売却査定額がローン残債を上回っている状態を「アンダーローン」、下回っている状態を「オーバーローン」と呼びます。法的な観点において、ペアローンの財産分与は不動産評価額からローン残債を差し引いた「純資産価値」を夫婦で2分の1ずつ公平に分け合うのが基本原則です。
アンダーローンの場合、物件を第三者へ売却して得た売買代金から残債と諸経費を一括清算し、手元に残ったプラスの現金を2人で分配することで、金融機関との関係を完全に断ち切ることができます。一方でオーバーローンの場合は、売却しても借金が残るため、不足分を手持ちの預貯金から持ち出すか、後述する任意売却などの特殊な手続きを選択しなければなりません。
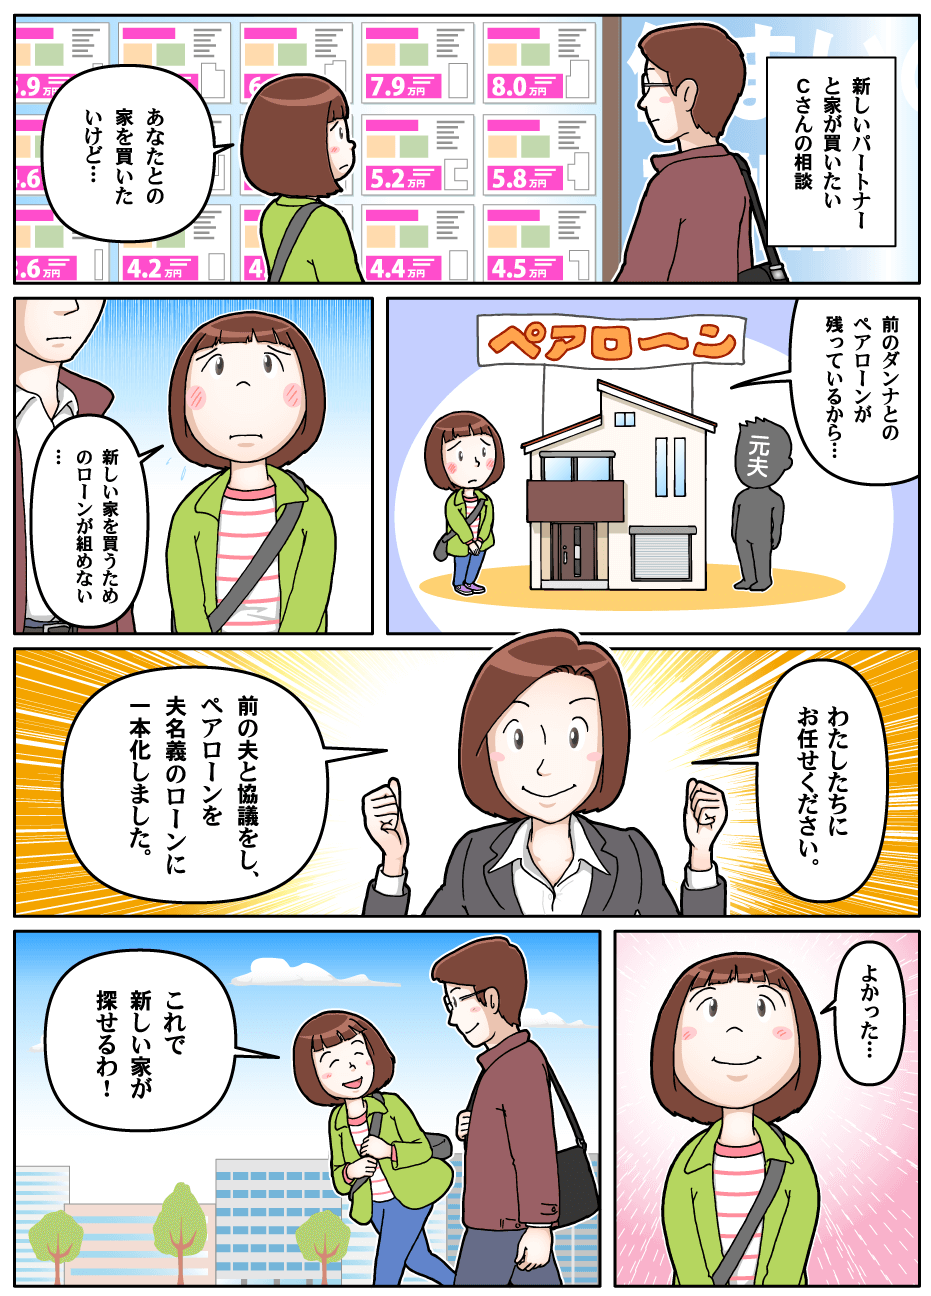
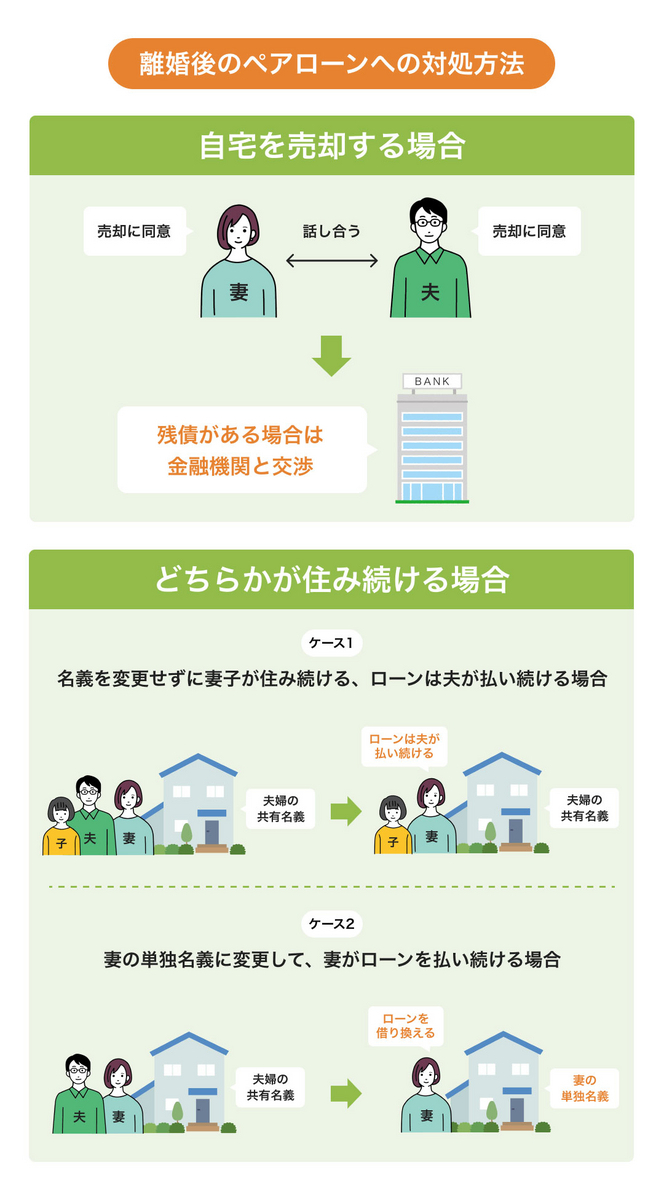
どちらか一方が「子どもを転校させたくない」「生活環境を変えたくない」という理由でペアローンを抱えたまま家に住み続ける選択を希望する場合、不動産の持分やローン返済の負担割合をめぐって極めて複雑な法的手続きが必要となります。
名義変更・一本化に潜む致命的リスク|銀行審査と連帯保証人の罠
離婚協議において「自分が住み続けるから、相手の名義を外して自分の単独名義にしたい」という要望が頻出します。しかし、当事者間の合意だけでペアローンの名義変更を行うことは法的に不可能です。住宅ローン契約上、抵当権を設定している金融機関の事前承諾が絶対条件となるためです。
金融機関側から見れば、夫婦2人の合算年収を担保に融資を実行したにもかかわらず、債務者を1人に減らすことは「貸し倒れリスクの急増」を意味します。そのため、単なる名義変更請求は原則として拒絶されます。これを突破する唯一の実務的手段が、住み続ける側の単独債務として他行または同行で融資を組み直すペアローンの離婚による一本化(借り換え)です。
ここで最大の障壁となるのが、ペアローンの借り換え審査の厳しさです。2人で背負っていた数千万円規模の残債を、1人の年収だけで審査基準(返済負担率30〜35%以内など)に収めなければなりません。年収不足や雇用形態、勤続年数などを理由に審査落ちするケースが後を絶ちません。
さらに深刻なのが、ペアローン契約に付随する「相互連帯保証」の存在です。家を出た側がペアローンの連帯保証人から外れるためには、金融機関に対して相応の代替担保を差し入れるか、十分な信用力を持つ新たな連帯保証人を立てる必要があります。実効性のある担保を用意できない限り、金融機関が連帯保証人の解除に応じることはありません。
【徹底比較】ペアローン解消の主要4ルートとリスク・費用の検証
ペアローンの整理手法には複数のルートが存在し、それぞれメリット・デメリット、経済的負担が大きく異なります。以下の比較表で各手法の特徴を整理しました。
| 解消ルート | 詳細・実務上のハードル | 一般的な基準・所要期間 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 通常売却による一括清算 (アンダーローン) | 仲介売買で売却益を出し、残債を完済して残金を財産分与。共有名義と保証関係が完全消滅。 | 査定から引き渡しまで3〜6ヶ月程度。仲介手数料等の諸経費約3〜5%。 | 最も安全かつ推奨。将来の金銭的・法的なしがらみを根絶できる。 |
| 単独名義への借り換え (一本化) | 居住者が単独で新規ローンを組み、元配偶者の残債を一括完済。持分を100%取得する。 | 本人の年収基準(返済負担率30%以内目安)。融資諸費用50〜100万円前後。 | 住み続けたい場合の現実解だが、収入面での審査ハードルが極めて高い。 |
| 共有名義・返済の継続 (現状維持) | 契約形態を変更せず、双方が従前どおり返済を継続。一方が退去して他方が居住。 | 金融機関への名義変更手続きは不要だが、住民票異動で約款違反のリスク。 | 極めて危険。将来の滞納、再婚、連絡不通による競売リスクを抱え続ける。 |
| 任意売却 (オーバーローン) | 自己資金で不足分を補填できない場合、債権者(金融機関)の合意を得て市場価格で売却。 | 金融機関との交渉に1〜3ヶ月。信用情報機関に異動情報(ブラックリスト)が登録。 | 競売を回避し再出発を図る最終手段。信用情報への影響を許容する必要がある。 |
【実態検証】「相手が払わない」地獄と団信の盲点|現場の手記と生の声
離婚相談の現場や法テラス、大手法律事務所の窓口には、口約束だけでペアローンを放置した元夫婦からの悲痛な相談が絶えません。SNSや各種知恵袋などのコミュニティ上でも、「元夫(元妻)がローン返済を突然停止した」「自宅が競売にかけられそうになっている」という手記が多数報告されています。
「住み続ける側が全額を支払う」「家を出た側が養育費代わりに自分の分のローンを払い続ける」といった当事者間の合意書(離婚協議書や公正証書)を作成していても、それは夫婦間の契約に過ぎず、金融機関には一切対抗できません。ペアローンで相手が払わないリスクが顕在化した場合、金融機関は直ちにもう一方の債務者および連帯保証人に対して全額の請求を行います。
さらに見落とされがちなのが、ペアローンにおける団体信用生命保険(団信)の効力です。ペアローンでは夫と妻がそれぞれ個別に団信へ加入しています。もし元夫が病気や事故で死亡した場合、団信によって免除されるのは「元夫が負担していた分のローン残債」のみであり、元妻が負担している分のローンはそのまま残ります。
また、住宅ローン契約の標準約款では「債務者本人が居住すること」が融資条件として明記されています。家を出て別居した元配偶者が住民票を異動させた事実を金融機関が把握した場合、約款違反として残債の一括繰り上げ返済を求められる法的リスクすら潜んでいる点に注意が必要です。
オーバーローン・任意売却の現実と住宅ローン共有名義解消手順
査定価格がローン残高を下回るペアローンのオーバーローン状態での売却では、通常の不動産売買契約を結ぶことができません。抵当権を抹消するためには、残債と売却額の差額分を現金で一括補填する必要があります。
預貯金などの手元資金で差額を埋められない場合の法的手段がペアローンの任意売却です。任意売却を進める一般的な流れは以下のとおりです。
- ステップ1(専門業者・弁護士の選定):任意売却の実績が豊富な不動産会社および法律専門家へ相談を行う。
- ステップ2(債権者との合意形成):金融機関(保証会社)に対して現状の収支状況を開示し、任意売却の承諾を取り付ける。
- ステップ3(市場での売却活動):裁判所による競売開始決定が出る前に、一般市場において適正価格で買い手を探索する。
- ステップ4(残債の分割返済協議):物件引き渡し後、手元に残った無担保残債について、無理のない月々の分割返済計画を債権者と締結する。
これらを踏まえ、後腐れのない住宅ローンの共有名義解消手順としては、まず精緻な机上・訪問査定を通じてアンダーローンかオーバーローンかを判別し、その上で「単独借換の一本化」または「完全売却」に向けた金融機関事前協議を進めるのが確実なロードマップとなります。
【プロの結論】心理的バウンダリーの確立と専門家連携の鉄則
家族社会学および心理療法の観点において、離婚後も住宅ローンの共有名義を維持し続ける行為は、経済的・空間的な「共依存関係」の長期延命に他なりません。健全な個の自立と再出発を果たすためには、法的な心理的バウンダリー(境界線)を物理的・金銭的に確立することが不可欠です。
相手への遠慮や現状維持バイアスから「とりあえずローンはそのままで」と問題を先送りすることは、将来の再婚、相続、収入減などのライフイベントにおいて破滅的な紛争の火種を抱え込み続けることを意味します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【単独名義への一本化・住み続けをおすすめできる人】
- 単独年収が安定しており、他行への借り換え審査(返済負担率基準)を余裕をもってクリアできる方
- 物件の現在価値を正確に評価し、相手方の持分に相当する財産分与額(代償金)を自己資金で即座に精算できる方
【物件の早期売却・清算を強く推奨する人(住み続けを避けるべき人)】
- 1人の年収では返済比率が上限ギリギリになる、または借り換え審査に通らない方
- 相手方との感情的対立が深く、将来的な連絡・滞納時の協議が困難と予想される方
- オーバーローン状態で、これ以上の借入金利負担や維持管理コストの増大に耐えられない方
当事者同士の話し合いが平行線をたどる場合や、相手が勝手な主張を繰り返す場合は、早期にペアローン問題に強い弁護士への相談を強く推奨します。弁護士を通じて公正証書の作成、家庭裁判所の調停申し立て、不動産会社との連動を行うことが、資産と将来を守る確実な防壁となります。
【ペア ローン 離婚】に関するよくある質問(FAQ)
Q1:離婚届を提出すれば、元配偶者のペアローン連帯保証人から自動的に外れますか?
A1:外れません。離婚という身分関係の変更と、金融機関との金銭消費貸借契約(債務・保証契約)は法的に完全に別問題です。銀行の審査と承諾を経て単独名義への借り換えを行うか、完済しない限り連帯保証人の地位は一生涯継続します。
Q2:ペアローンで購入した家を、相手の許可なく自分単独の判断で売却できますか?
A2:不可能です。ペアローンの物件は夫婦双方の「共有名義(共有持分)」となっているため、物件全体の売却には共有者全員の法的な同意と記名押印が必須となります。相手が応じない場合は、家庭裁判所での調停や共有物分割請求訴訟などの法的手続きが必要です。
Q3:住宅ローンの一本化(単独借り換え)の審査に落ちた場合、どんな選択肢がありますか?
A3:審査に通らない場合、無理に住み続けることは極めて危険です。選択肢としては「物件を一般市場で売却して完済する」「親族などに連帯保証人や共同債務者になってもらい再審査を受ける」「自己資金を投入して残債を減らした上で再申し込みする」のいずれかとなります。
Q4:離婚時に「相手が残りを払う」と公正証書に書いたのに滞納されたらどうなりますか?
A4:金融機関に対して「元配偶者が払う約束になっている」という主張は一切通用しません。債権者からはもう一方の契約者や連帯保証人に一括請求が届き、放置すれば給与差し押さえや自宅の競売手続きへ進みます。公正証書を根拠に相手へ求償請求(立替金の請求)を行うことは可能ですが、相手に資力がなければ回収不能となります。
まとめ:将来の爆弾を完全解体し再出発を果たすために
ペアローンが残された状態での離婚は、単なる夫婦関係の解消にとどまらず、多額の債務と不動産所有権を再編する重大な法的手続きです。「面倒だから」「今は払えているから」と曖昧な合意のまま放置することは、将来の生活を破壊しかねない不発弾を抱え続けることと同じです。
最優先すべきは、不動産の適正な市場価値を把握し、完全売却による経済的清算を目指すことです。住み続ける場合であっても、金融機関の承諾を得た単独名義への借り換えを完遂させ、連帯保証関係を確実に断ち切らなければなりません。後悔のない新たな人生を歩むためにも、専門知識を持つ弁護士や不動産コンサルタントと連携し、冷静かつ論理的な解決手順を踏み出してください。 (出典: ペア ローン 離婚(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
