手付金保全措置とは?返金されないリスクを防ぐ基準と例外を徹底解説
マイホームや投資用不動産の売買契約を結ぶ際、購入者が売主へ支払う「手付金」。物件価格の5〜10%程度、金額にして数百万円から1000万円を超える大金が動くケースも珍しくありません。しかし、もし契約後から物件の引き渡しを受けるまでの間に、売主である不動産会社が倒産してしまったら、支払った手付金はどうなるのでしょうか。無防備な状態であれば、倒産した会社の債権処理に巻き込まれ、手付金が1円も戻ってこないという深刻な事態に直面します。
こうした買主の不測の損害を防ぎ、安全な取引を担保するために法律で義務付けられている安全網が「手付金等の保全措置」です。宅地建物取引業法(宅建業法)に基づくこの制度は、一定の要件を満たす場合に売主側へ手付金の保全を義務付け、万が一の破綻時にも買主へ全額が返還される仕組みを整えています。本稿では、保全措置が義務化される具体的な数値基準から保全の方法、実務で見落とされがちな例外条件、契約現場での注意点まで、専門的な知見をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手付金保全措置は、宅建業者が「自ら売主」となり一般人が買主となる取引において、引き渡し前の倒産等による手付金未返還を防ぐ法定の安全装置。
- 要点2:保全義務が発生する境界線は「未完成物件で代金の5%超または1000万円超」「完成物件で代金の10%超または1000万円超」と明確に定められている。
- 要点3:手付金だけでなく契約後に支払う「中間金」も合算対象となり、保全措置を講じない業者に対しては買主側に手付金の支払いを法的に拒否する権利が認められている。
【基本構造】手付金保全措置とは?買主を守る宅建業法の仕組み
手付金等の保全措置とは、宅地建物取引業法第41条および第41条の2に規定されている、買主保護のための重要な制度です。不動産売買では、売買契約の締結時に手付金を支払い、建物の完成や住宅ローンの本承認を経て、数か月後に残代金の支払いと物件の引き渡し(所有権移転)を行う取引形態が一般的です。この「契約から引き渡しまでのタイムラグ」に潜む最大の脅威が、売主側の経営破綻です。
民法の原則に従うと、売主が倒産した場合、買主が支払った手付金の返還請求権は一般債権として扱われます。その結果、金融機関などの大口優先債権者への配当が優先され、個人である買主の手元には手付金がほとんど戻ってきません。この構造的リスクから消費者・購入者を守るため、宅建業法は「宅建業者が自ら売主」となり「宅建業者以外の一般人」が買い手となる取引において、買主保護の仕組みとして保全措置を義務付けています。
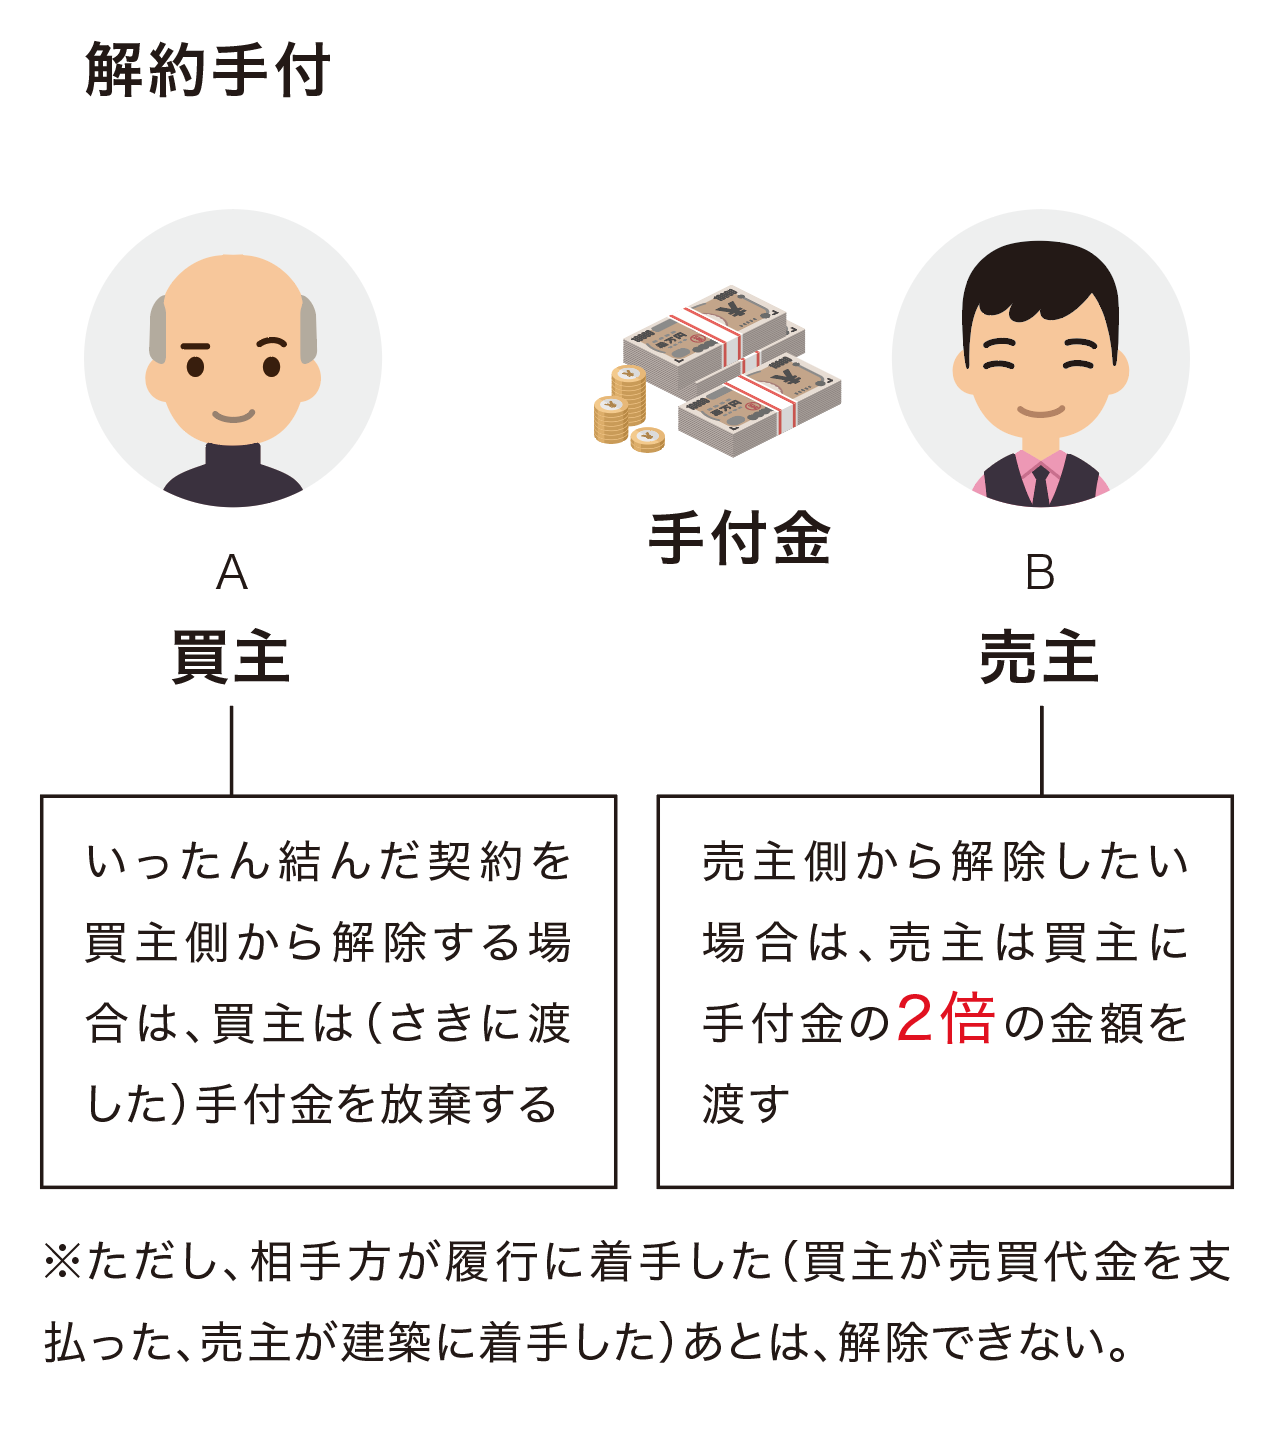
ここで極めて重要な実務知識となるのが、法律上の「手付金等」という定義です。保全措置の対象となる「手付金等」には、契約当日に支払う純粋な手付金(解約手付や証約手付)だけでなく、「契約締結日から物件の引き渡し前までに支払われるすべての金銭」が含まれます。内金、中間金、着工金、前払金といった名目を問わず、最終的な売買代金に充当される金銭はすべて合算して保全措置の判定基準にかけられます。

【判定基準】未完成物件と完成物件の基準|5%・10%・1000万円ルールの全貌
手付金等の保全措置は、すべての取引で無条件に義務付けられているわけではありません。取引対象となる物件が「工事完了前(未完成物件)」か「工事完了後(完成物件)」かによって、業者が保全措置を講じなければならない金額・割合の基準が二段階に分かれています。
未完成物件は、建物がまだ建っていないため担保価値が低く、工事の頓挫や売主の倒産リスクが完成物件よりも高くなります。そのため、未完成物件にはより厳しい基準が適用されます。受領する手付金等の合計額が「売買代金の5%を超える」か、または「1000万円を超える」場合、業者は手付金を受け取る前に保全措置を完了させなければなりません。
一方、すでに建物が完成している完成物件では、物件現物が存在するためリスクが相対的に低く抑えられます。基準は緩和され、手付金等の合計額が「売買代金の10%を超える」か、または「1000万円を超える」場合に保全措置の義務が生じます。どちらの基準においても「割合」と「絶対額(1000万円)」のいずれか一方でも超えれば義務化される点が実務上の鉄則です。
| 物件の種別 | 保全措置が必要となる基準 | 採用可能な保全方法 | 実務上のリスク度と特徴 |
|---|---|---|---|
| 未完成物件 (新築青田売り等) | 代金の5%超 または 1,000万円超 | ① 銀行等による保証委託契約 ② 保険事業者との保証保険契約 (※保管制度は利用不可) | 建物未完成のため業者の資金難による工事中断リスクが高い。厳格な保全が必要。 |
| 完成物件 (完成済新築・中古等) | 代金の10%超 または 1,000万円超 | ① 銀行等による保証委託契約 ② 保険事業者との保証保険契約 ③ 指定保管機関による保管制度 | 現物が存在するため保全要件が緩和。指定保管機関(保証協会等)の利用が可能。 |
手付金等の保全方法|銀行保証・保険・指定保管機関の仕組み
売主である宅建業者が手付金保全措置を実施する場合、法律で定められた特定の方法を選択しなければなりません。業者が勝手に「自社の別口座で分別管理しているから安全」と主張しても、法的な保全措置としては一切認められません。保全の手法は大きく分けて以下の3種類が存在します。
1. 銀行等による保証委託契約(手付金返還保証)
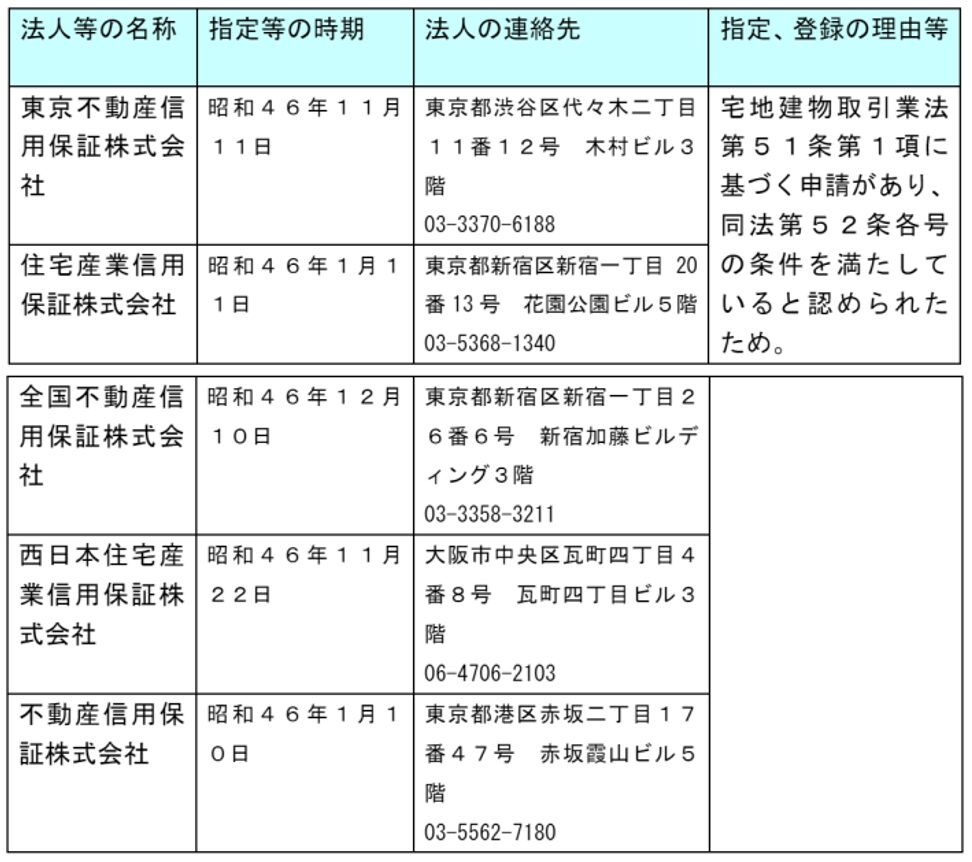
売主業者が銀行、信託会社、あるいは国土交通大臣が指定した信用保証機関(不動産信用保証株式会社など)との間で保証委託契約を締結する方法です。万が一売主が倒産して物件の引き渡しが不可能になった場合、これらの連帯保証機関が買主に対して手付金等の全額を直接返還します。大手デベロッパーのマンション分譲などで広く採用されている手法です。
2. 保険事業者との保証保険契約
売主業者が、国土交通大臣の承認を受けた損害保険会社等と保証保険契約を締結する仕組みです。売主が債務不履行に陥った際、保険会社から買主に対して保険金として手付金相当額が支払われます。この場合、買主が保険金の受取人として指定されている必要があります。
3. 指定保管機関による手付金等保管制度(完成物件限定)
売主業者が、公益社団法人全国宅地建物取引業保証協会(全宅保証)や公益社団法人不動産保証協会といった国土交通大臣指定の保管機関に手付金を預託し、引き渡し完了まで保管させる手法です。買主は寄託金返還請求権に対して質権を設定するため、業者が破綻しても確実に資金を回収できます。注意すべき点として、この保管制度は完成物件のみに認められており、未完成物件では利用できません。
【実態検証】保全措置が不要なケースと契約現場で潜む売主倒産リスク
宅建業法上、手付金等の保全措置が法律で免除される「例外条件」が定められています。実務において最もトラブルになりやすいのが、この「不要なケース」に該当している取引です。法的に保全措置が不要となる代表例は以下の通りです。
第一に、「受領する手付金等が基準額以下である場合」です。未完成物件で代金の5%以下かつ1000万円以下、完成物件で代金の10%以下かつ1000万円以下の金銭しか受け取らない場合、業者は保全措置を講じる義務を負いません。例えば、5000万円の未完成マンションを購入する際、手付金が250万円(5%ちょうど)であれば保全義務はありません。しかし、これは「安全だから保全しなくてよい」という意味ではなく、単に業者の事務負担とコストを考慮して法定義務から外されているに過ぎません。売主が倒産すれば、250万円は未保全のまま失われるリスクに晒されます。
第二に、「買主への所有権移転登記が完了している、または買主が所有権の登記を備えた場合」です。手付金を支払うと同時に買主名義へ登記が移転していれば、たとえ売主が破綻しても物件自体の権利が買主にあるため、手付金の保全は不要と判断されます。
第三に、「買主自身も宅建業者である場合(業者間取引)」です。宅建業法に定められた買主保護の制限規定(自ら売主制限・8種制限)は、プロ同士の取引には適用されません。一般消費者が取引に関与しないため、保全措置の義務付けは免除されます。
宅建試験頻出ポイントと一般購入者が陥る「3大誤解」を徹底検証
手付金等の保全措置は、国家資格である宅建試験(宅地建物取引士資格試験)でも毎年のように問われる最重要論点ですが、一般の不動産購入者だけでなく実務経験の浅い営業担当者ですら重大な勘違いをしているケースが見受けられます。現場で頻発する3大誤解を検証します。
誤解1:「中間金は手付金ではないから保全措置の対象外である」
契約時に支払う手付金が基準以下であっても、その後に「着工金」や「中間金」を支払うことで累計額が基準値(未完成5%/完成10%/1000万円)を超える場合があります。法が定める「手付金等」とは引き渡し前に支払うすべての代金を指すため、中間金を受領する段階で累計額が基準を超えるなら、その中間金を受け取る前に保全措置を講じなければなりません。中間金だから保全しなくてよいという論理は完全な誤りです。
誤解2:「手付金の20%制限」と「手付金保全措置」の混同
宅建業法には「業者が自ら売主となる場合、売買代金の20%を超える手付金を受け取ってはならない」という「手付金の額の制限(第39条)」があります。これと保全措置(第41条・41条の2)を混同し、「20%以下なら保全しなくてよい」と思い込むミスが散見されます。20%は手付金として受領できる上限枠であり、保全措置が必要となる基準(5%または10%、1000万円)とはまったく別の規定です。
誤解3:「仲介(媒介)物件でも不動産会社に保全義務がある」という思い込み
中古住宅や土地取引で一般的な「個人間売買を不動産会社が仲介するケース」では、宅建業者は売主ではなく媒介者に過ぎません。保全措置が義務付けられるのは、あくまで「宅建業者が自ら売主」となる売買取引のみです。個人が売主の物件を購入する場合、いくら高額な手付金を支払っても宅建業法上の保全措置は義務付けられません。この場合は、手付金の金額をできる限り低く抑える、あるいは契約から引き渡しまでの期間を短縮する自衛策が不可欠です。
【プロの結論】不動産売買で大損しないための確認手順と判断基準
不動産取引において、購入者が自己防衛を図るための決定的なルールは「保全措置が講じられていない場合、手付金の支払いを法的に拒絶できる」という権利を行使することです。宅建業法第41条第4項および第41条の2第4項には、業者が保全措置を講じないときは、買主は手付金等を支払わないことができる旨が明記されています。
契約前にチェックすべき実務判断の基準は以下の通りです。
まず、対象物件の売主が宅建業者であるかを確認します。自ら売主の取引で、未完成物件で代金の5%超または1000万円超、完成物件で代金の10%超または1000万円超の手付金等を支払う契約内容になっている場合、重要事項説明書(重説)の「手付金等の保全措置の概要」の項目を必ず確認してください。「保全措置を講ずる」と記載されている場合、契約締結時または金銭の授受と同時に、保証機関が発行した「保証証書」や「保険証券」の原本が買主へ交付される必要があります。原本の確認が取れるまで、金銭を振り込んではなりません。
逆に、手付金の金額が基準値以下に設定され「保全措置を講じない」とされている場合は、売主業者の信用力や財務状況を慎重に見極める必要があります。特に新興デベロッパーや中小工務店が売主で、完成・引き渡しまでに半年以上の期間が空くような取引では、手付金の減額交渉(例えば未完成物件で5%以下に抑える等)を行うことが、売主倒産リスクに対する最も効果的なリスクヘッジとなります。
【手付金保全措置】に関するよくある質問(FAQ)
Q1:手付金の保全措置にかかる費用や手数料は、買主と売主のどちらが負担しますか?
A1:保全措置にかかる保証料や保険料は、原則として売主である宅建業者が全額負担します。宅建業法上の義務を果たすための費用であり、これらを買主側に不当に転嫁・請求することは認められません。
Q2:売主業者が「保全措置の手続き中だから、先に手付金を振り込んでほしい」と言ってきた場合はどうすべきですか?
A2:絶対に振り込んではいけません。宅建業法上、業者は「手付金等を受領する前」に保全措置を完了させ、保証証書等を買主に交付しなければなりません。手続き完了前に金銭を受領することは業法違反であり、買主には支払いを法的に拒絶する権利(留置権的効力)が認められています。
Q3:仲介(媒介)の物件で、売主が一般個人の場合は手付金を守る方法はないのでしょうか?
A3:宅建業法上の保全措置義務はありませんが、民間企業や保証協会が提供する「個人間売買向けの手付金保証サービス」を利用できる場合があります。また、契約時の手付金額を物件価格の5%程度などの少額に設定してもらうよう仲介業者を通じて交渉する、契約から引き渡しまでの期間を最短にするなどの実務的な自衛策が極めて有効です。
Q4:手付金保全措置が取られていれば、どんな理由で契約解除しても手付金は全額戻ってきますか?
A4:保全措置は「売主の債務不履行や倒産」によって契約が履行されなくなった場合に返還を保証する制度です。買主側の自己都合による一方的な契約解除(手付放棄による解約)や、買主側の債務不履行による契約解除の場合、手付金は返還されません。住宅ローン特約による正当な解除や、売主側の破綻時に適用される仕組みであることを正しく理解しておく必要があります。
まとめ:契約前の保全確認がマイホーム購入の命運を分ける
数千万円規模の資産が動く不動産取引において、手付金保全措置は万が一の業者破綻から生活資金を守る最後の砦です。物件の完成度合いに応じた「5%・10%・1000万円」という明確な数値基準、中間金も含めた合算のルール、そして保証証書の交付確認という一連のプロセスを正確に理解しておくことが、安全な不動産購入の第一歩となります。
重要事項説明書の記載内容を鵜呑みにせず、保全措置の要否と具体的な保全方法が契約内容と合致しているかを必ず自身の目で確認してください。疑問点や不明瞭な点があれば曖昧なまま調印せず、納得のいく説明と証拠の提示を求める姿勢が、何十年にもわたる安心の暮らしを築くための決定打となります。 (出典: 手付 金 保全 措置(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
