責任準備金とは?保険金の支払いを守る仕組みと重要性を徹底解説
私たちが毎月支払っている生命保険や損害保険の保険料。万が一の病気や事故、死亡時に「本当に約束通りの保険金が支払われるのか」と疑問を抱いたことはないでしょうか。保険会社が将来の保険金や給付金を確実に支払うために、法律に基づいて積み立てを義務づけられているコア資金が「責任準備金」です。
保険業界の健全性を支える屋台骨でありながら、専門用語の多さから一般の契約者には実態が見えにくいのが実情です。本稿では、責任準備金の基礎的な仕組みから、混同しやすい支払備金や解約返還金との決定的な違い、さらには金利ある世界への回帰と新ソルベンシー規制(ESR)が本格化した2026年現在の最新動向まで、客観的データとともに徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:責任準備金は保険業法第116条で積立が義務づけられた「将来の保険金・給付金支払いのための財源」である。
- 要点2:支払事由がすでに発生している「支払備金」や途中解約時の「解約返還金」とは法的性質・目的が明確に異なる。
- 要点3:2026年の新ソルベンシー規制(ESR)導入に伴い、保険会社の健全性評価と資産負債管理(ALM)の重要性が一層高まっている。
【基礎知識】責任準備金とは何か?保険会社が積み立てを義務づけられる理由
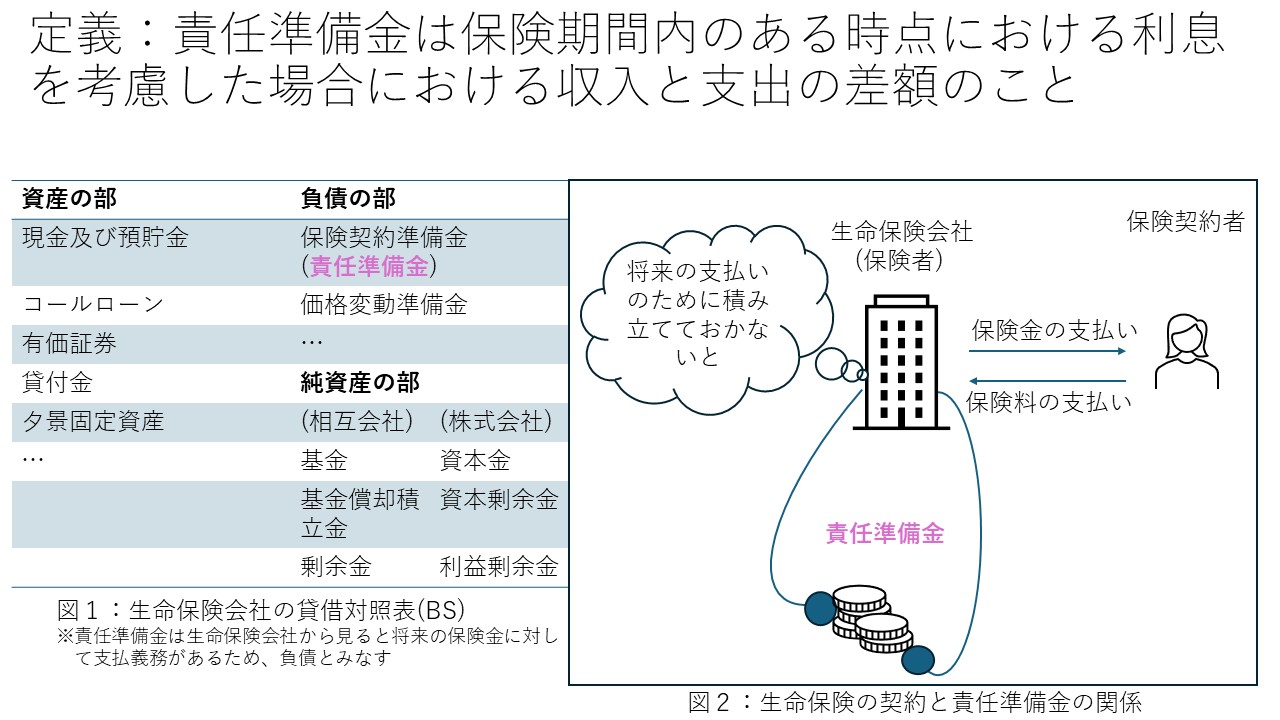
責任準備金とは、保険契約に基づき将来発生する死亡保険金、満期保険金、入院給付金、年金などの支払いを確実に実行するため、保険会社が負債として積み立てておく資金を指します。保険業法第116条において、すべての保険会社に厳格な積立と管理が法的に義務づけられています。
多くの生命保険商品(定期保険や終身保険など)では、加入年齢が上がるにつれて死亡リスクが高まります。しかし、契約者が支払う保険料は毎年一定額に設定される「平準保険料方式」が一般的です。この仕組みでは、若年期に支払う保険料には「実際の死亡リスクに見合うコスト以上の余剰分」が含まれており、高齢期には「支払保険料以上の死亡リスクコスト」が発生します。
この若年期に払い込まれた超過分を将来の支払いに備えてストックしておくのが生命保険会社積立金の中核をなす責任準備金です。もしこの積立がなければ、加入者が高齢化した際に保険会社は資金ショートを起こし、約束された保険金を支払えなくなってしまいます。
似ている用語の罠|支払備金・解約返還金・配当準備金との決定的な違い
保険の決算書や約款には「準備金」「積立金」といった類似用語が並び、契約者の混乱を招くケースが後を絶ちません。特に混同されやすい支払備金、解約返還金、配当準備金との役割の違いを整理します。
| 項目 | 資金の目的と法的位置づけ | 発生・支払いのタイミング | 編集部の見解・重要度 |
|---|---|---|---|
| 責任準備金 | 将来発生する保険金支払いに備える資金(保険業法116条) | 契約期間全体を通じて将来のために常時プール | 保険会社の財務基盤そのものであり最重要 |
| 支払備金 | すでに事故や請求が発生しているが、未払いの保険金に充てる資金(保険業法117条) | 請求受付後、調査中または未請求(IBNR含む)の段階 | 短期的な支払能力を示す指標 |
| 解約返還金 | 保険契約を中途解約した際に契約者に払い戻される金銭 | 契約者の解約手続き完了時 | 責任準備金の一部から所定の費用を控除して算出 |
| 配当準備金 | 有配当保険の契約者への配当金支払いのために積み立てる資金 | 毎年の決算で剰余金が出た際に割り当て | 契約者還元原資であり、負債として管理 |
決定的な違いは「時間の軸」と「請求の有無」にあります。すでに起きた事故に対して支払うためにキープしているのが支払備金であり、これから起きるかもしれない将来の支払いのために備えているのが責任準備金です。
責任準備金の構造と計算方法|標準責任準備金制度と予定利率の関係
責任準備金の内訳は、主に以下の4つの構成要素から成り立っています。
- 保険料積立金:将来の保険金・給付金を支払うための主たる財源。
- 未経過保険料:すでに払い込まれた保険料のうち、決算期末時点でまだ保障期間が経過していない期間に対応する部分。
- 払戻積立金:解約や失効に伴い契約者に払い戻すための積立。
- 危険準備金:大災害やパンデミックなど、予測を超える大規模な保険金支払いに備えて積み立てる安全バッファ。
この中で最も大きな割合を占めるのが保険料積立金です。その責任準備金計算方法には、純保険料式やチルメル式など複数の数理的手法が存在しますが、過度な積立不足を防ぐために国が定めた統一基準が標準責任準備金制度です。
標準責任準備金は、金融庁が定める「標準生命表」と「標準予定利率」をベースに算出されます。保険会社が契約時に設定する予定利率(契約者に約束する運用利回り)が低ければ低いほど、将来の目標額を達成するためにより多くの準備金を現時点で積み立てる必要があります。逆に金利上昇局面で予定利率が引き上げられると、新規契約における責任準備金の積立負担は軽減される構造を持っています。

【実態検証】保険会社が破綻したらどうなる?契約者の生の声とセーフティネットの真実
「万が一、自分が加入している保険会社が倒産したら責任準備金はどうなるのか」という不安は、契約者にとって切実な問題です。SNSや知恵袋などでも「会社が潰れたら掛け金はゼロになるのか」「全額戻ってくるのか」といった相談が散見されます。
過去の金融危機や平成期に起きた生保破綻の事例を検証すると、破綻処理の現場では以下のような実態が浮き彫りになりました。
国内で営業する生命保険会社は、法律に基づき「生命保険契約者保護機構」に加入しています。万が一保険会社が経営破綻した場合、この保護機構により責任準備金の原則90%までが補償される仕組みが整えられています。
ただし、ここで注意すべきは「支払った保険料総額の90%」ではなく「その時点で積み立てられていた責任準備金の90%」が補償限度である点です。さらに、救済保険会社への契約移転時に予定利率の引き下げ(いわゆる逆ざや解消措置)が実施されるケースが多く、結果として将来受け取る年金額や満期保険金が大幅に削減されたという苦い教訓が存在します。セーフティネットが存在するとはいえ、財務基盤が盤石な保険会社を選ぶ重要性は極めて高いと言えます。
一般に知られていない盲点とネットの誤解|「責任準備金=解約返還金」ではない
ネット上の情報で散見される最大の誤解が「自分がこれまでに積み立てられた責任準備金は、解約すれば全額戻ってくる」という思い込みです。
実際には、契約初期に解約した場合、解約返還金は責任準備金の額を大きく下回る、あるいはゼロになることが珍しくありません。保険契約の初期段階では、募集経費や契約締結費用などの初期費用が大きく発生しており、それらを回収するために「解約控除」が行われるためです。
また、資産運用サイドにおける実務上の工夫として責任準備金対応債券の存在が挙げられます。生命保険は数十年という超長期の契約であるため、保険会社は負債(将来支払う保険金)の期間に合わせて超長期国債などを購入し、満期まで保有する「ALM(資産負債総合管理)」を徹底しています。金利変動リスクを最小化し、確実に責任準備金を保全するための厳格な運用ルールが裏側で機能しているのです。
【2026年最新動向】新ソルベンシー規制(ESR)と予定利率引き上げの影響
2026年現在、保険業界の財務健全性を測るルールは歴史的な転換期を迎えています。長年用いられてきたソルベンシーマージン比率(200%以上が健全性の目安)に加え、経済価値ベースのソルベンシー規制(ESR)が本格運用されています。
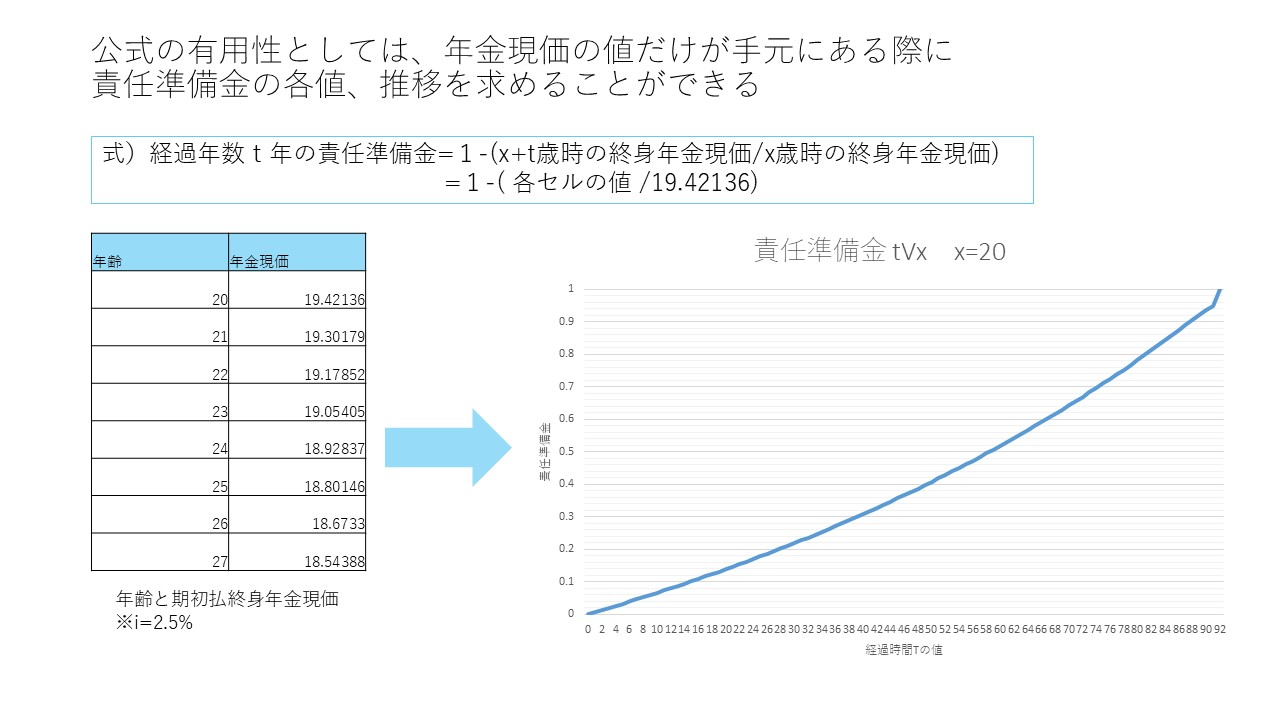
従来のソルベンシーマージン比率は簿価中心の評価であり、急激な金利変動や市場ショック時の真のリスク量を十分に反映しきれない課題がありました。新基準のESRでは、保有する資産だけでなく「将来の負債である責任準備金」も時価評価(割引現在価値)されます。これにより、金利リスクや引受リスクに対する真の資本余力がより精緻に可視化されるようになりました。
【プロの結論】健全な保険会社を見極める判断基準
数十年先を見据えて保険商品を契約・見直しする際、専門家が推奨する判断基準は以下の通りです。
- 向いている選択(安心できる基準):
- 新ソルベンシー規制(ESR)において十分な資本バッファを維持している保険会社。
- 長期的な金利動向を踏まえ、責任準備金対応債券など適切なALM運用を開示している会社。
- 格付け機関(S&P、R&Iなど)から「A格以上」の財務評価を継続して獲得している会社。
- 慎重になるべきケース(避けるべきリスク):
- 表面的な返戻率の高さや目先のキャンペーンだけで選ばれ、運用ポートフォリオの不透明な会社。
- 財務諸表において危険準備金や価格変動準備金の積立水準が業界平均を大きく下回っている会社。
【責任 準備 金 と は】に関するよくある質問(FAQ)
Q1:責任準備金は契約者個人のお金として引き出すことはできますか?
A1:個人が自由に全額を引き出すことはできません。契約者が受け取れるのは、解約時の「解約返還金」や契約者貸付制度を利用した範囲内の資金に限られます。責任準備金はあくまで保険契約者全体の将来の支払いを保証するために、会社が一括管理している法的な準備金です。
Q2:掛け捨て型の保険(定期保険など)にも責任準備金は存在するのですか?
A2:存在します。掛け捨て型であっても、保険期間の途中で発生する死亡保険金の支払いや、年度途中の未経過保険料に対応するため、計算上必要な責任準備金が確実に積み立てられています。ただし、満期時に返還される満期保険金がないため、保険期間満了時には準備金残高はゼロになります。
Q3:ソルベンシーマージン比率と責任準備金はどう関係していますか?
A3:責任準備金は通常の予測に基づいた支払いに備える「負債」ですが、大震災や市場の大暴落といった「通常の予測を超えるリスク」に対応する余力を示したのがソルベンシーマージン比率です。十分な責任準備金を積み立てた上で、さらにどれだけの余剰資本(マージン)を持っているかを示す関係にあります。
まとめ:万が一の安心を支える責任準備金の役割
責任準備金は、私たちが保険会社と結ぶ「将来の安心」という約束を法政・数理の両面から裏付ける不可欠な安全装置です。平準保険料の余剰分を着実に積み立て、厳格な資産運用ルールによって守られることで、数十年後の万が一の際にも確実な保険金支払いが可能となります。
金利環境や財務健全性規制が大きく変化した2026年現在、私たちが保険を選ぶ際は、単に月々の保険料の安さだけでなく、その裏側にある保険会社の積立実態や財務の健全性にも目を向けることが賢明な防衛策となります。 (出典: 責任 準備 金 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
